個人事業主は扶養内で働ける?税金と社保130万の壁・経費の落とし穴
フリーランスや副業の広がりとともに、「配偶者の扶養に入ったまま個人事業主として活動したい」と考える人が増えています。しかし、パート勤務の感覚でいると、思わぬ落とし穴にはまり、後から多額の税金や社会保険料を請求されるケースが後を絶ちません。
最大の理由は、個人事業主における「税制上の扶養」と「社会保険上の扶養」の判定ルールがまったく異なる点にあります。さらに2026年現在、各健康保険組合の審査厳格化や社会保険適用拡大の議論が進むなか、知っておくべき境界線とリスクを専門的見地から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金の扶養は「所得48万円(配偶者特別控除なら最大133万円)」が基準となり、青色申告特別控除や正当な経費の差し引きが認められる。
- 要点2:社会保険の扶養(130万の壁)は健保組合ごとに基準が異なり、経費が一部しか認められない場合や「総売上」で判定される厳しい落とし穴がある。
- 要点3:夫の扶養下で開業届を出す際は、事前の健保規約の確認が必須であり、無理に扶養内に固執せず事業拡大を目指す戦略的視点も重要となる。
【2026年最新】個人事業主の扶養は2種類|税制と社会保険の決定的な違い
個人事業主が扶養内で働くにあたり、まず整理しなければならないのが「税制上の扶養」と「社会保険上の扶養」の完全な分離です。ネット上の相談事例でも、この2つを混同したことによる失敗が頻発しています。
税制上の扶養とは、世帯主(夫など)の所得税や住民税において配偶者控除・配偶者特別控除が受けられる仕組みを指します。一方、社会保険上の扶養とは、自分で国民健康保険料や国民年金を払わずに夫の勤務先の健康保険・厚生年金(第3号被保険者)に加入できる仕組みです。判定基準となる計算式も対象範囲も異なるため、片方の条件を満たしていても、もう片方から外れてしまう事態が構造的に起こり得ます。
特に重要なのは、個人事業主の扶養における「売上」と「所得」の違いです。税金面では「売上 - 必要経費」で算出された所得をベースに判定しますが、社会保険では健保組合の独自規約が適用され、売上そのものが判定基準にされるケースも珍しくありません。

税制上の扶養ライン|所得48万円の壁と配偶者控除の判定基準
税金面における第一の関門は、個人事業主の税制上の扶養(所得48万円以下)です。事業所得(売上から必要経費を引いた金額)が年間48万円以下であれば、基礎控除(48万円)と相殺されて本人の所得税は非課税となり、配偶者は満額(最大38万円)の配偶者控除を受けられます。
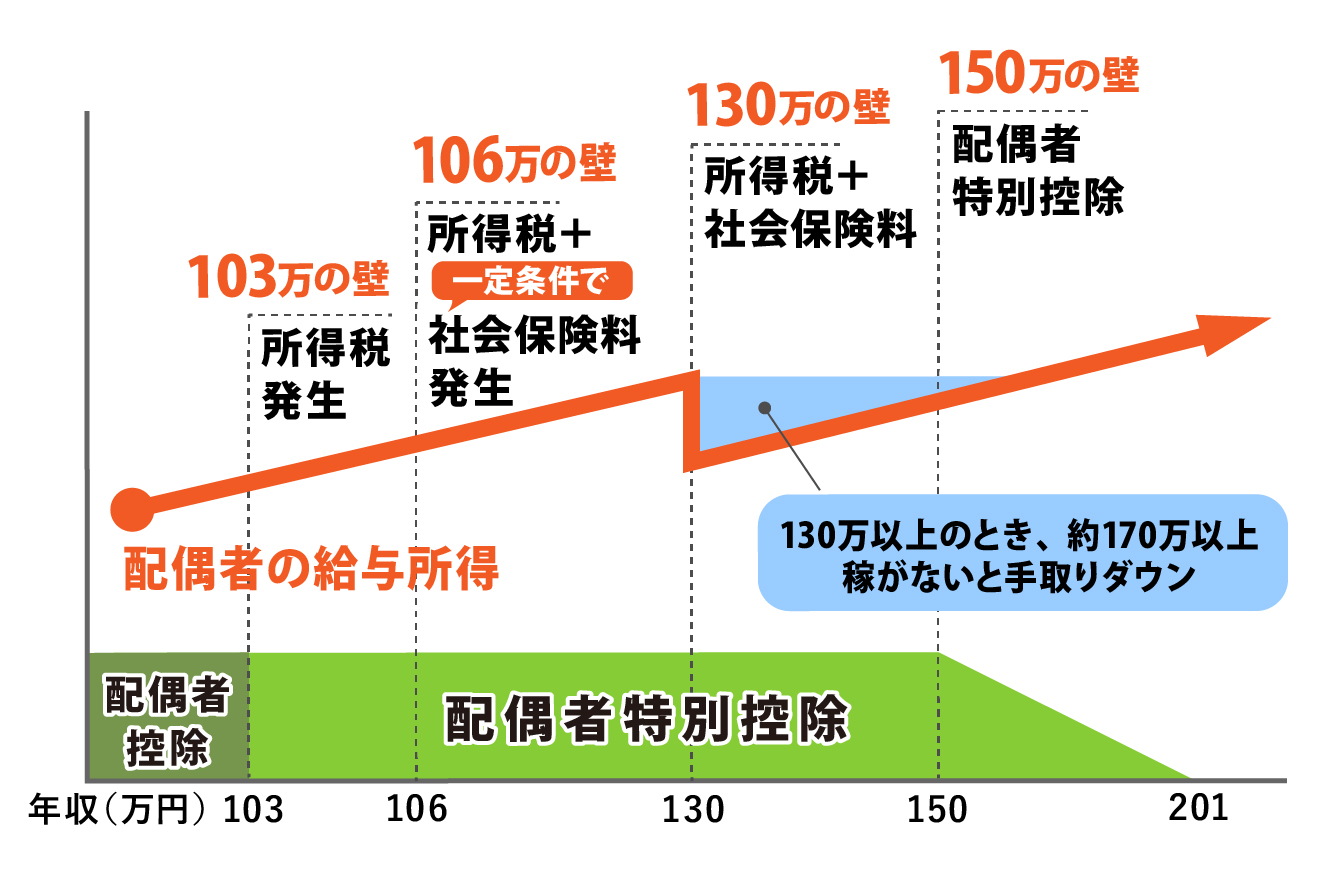
所得が48万円を超えた場合でも、配偶者控除・配偶者特別控除の段階的判定により、所得95万円以下(給与換算で150万円相当)までは配偶者控除と同額の控除が維持されます。その後、所得133万円以下(給与換算で約201万円相当)まで段階的に控除枠が小さくなりながら適用されます。
また、見落としがちなのが個人事業主の扶養と住民税の非課税限度額です。所得税は48万円まで非課税ですが、住民税の均等割が非課税となる所得基準は自治体によって年間38万〜45万円程度に設定されています。東京23区などの大都市圏では所得45万円を超えると住民税(年額5,000円前後の均等割)が発生するため注意が必要です。
経費はどこまで認められる?健康保険組合で異なる「130万判定」の驚くべき落とし穴
最も深刻なトラブルを引き起こすのが、個人事業主の社会保険における扶養(130万の壁)です。会社員の妻がパート勤務であれば「年間給与収入130万円未満」という明確な基準がありますが、個人事業主の場合は加入先によってルールが激変します。
公的年金・医療保険の基本方針としては、将来に向かって1年間の見込み年収が130万円未満であることが条件ですが、健康保険組合ごとの個人事業主に対する扶養認定条件は各組合の規約(自治権)に委ねられています。審査基準は大きく以下の3パターンに分かれます。
① 経費を一切認めず「総売上130万円未満」で判定する組合
仕入れや外注費がどれだけかかっていようと、年間の総売上が130万円に達した時点で扶養から強制脱退となります。
②「直接的必要経費」のみを差し引き認める組合
税務上の経費とは異なり、売上を上げるために直接不可欠な仕入代金や原材料費、発送運賃のみを経費として認め、家賃の按分、通信費、交際費、減価償却費などの固定費的経費の控除を認めない基準です。
③ 確定申告書の所得金額(総売上 - 全経費)を認める組合
全国健康保険協会(協会けんぽ)や一部の組合では、税務署に申告した総収入から適正な必要経費を引いた事業所得で審査されます。
さらに盲点となるのが、青色申告特別控除の扶養判定への影響です。税制上は最大65万円を所得から差し引くことができますが、社会保険の扶養審査では「青色申告特別控除は実際の金銭支出を伴わない帳簿上の控除」とみなされ、控除前の金額で130万円判定を行われるのが通例です。
【データ比較】パート勤務vs個人事業主|手取りと扶養条件を徹底検証
パート勤務(給与所得)と個人事業主(事業所得)では、同じ売上規模でも適用される控除や社保リスクが大きく異なります。両者の特徴と境界線を下表にまとめました。
| 比較項目 | パート・アルバイト(給与所得) | 個人事業主・フリーランス(事業所得) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 基礎控除・給与控除 | 給与所得控除(最低55万円)+基礎控除(48万円)=計103万円 | 基礎控除(48万円)+青色申告特別控除(最大65万円) | 個人事業主は青色申告(複式簿記・e-Tax)を使わなければ基礎控除48万円のみとなる点に留意。 |
| 経費の計上範囲 | 一律で給与所得控除(実費経費は特定支出控除のみで稀) | 事業に直接要した実費(資材費、通信費、交通費、家賃按分等) | 実費経費が多い職種(物販や出張撮影など)は個人事業主の方が所得圧縮の自由度が高い。 |
| 社会保険の扶養基準 | 年間収入130万円未満(※勤務先規模により106万の壁) | 健保規約による(総売上130万、直接経費控除後130万など) | 個人事業主は106万円の壁(短時間労働者への社保強制適用)の対象外だが、健保規約の個別条項に縛られる。 |
| 開業届による制限 | 特になし | 「開業届の提出=事業主=扶養不可」とする健保が存在 | 夫の健保組合への事前ヒアリングを怠ると、提出直後に被扶養者資格の剥奪通知が届くリスクあり。 |
【実態検証】夫の扶養下で開業届を出した現場の生の声とトラブル事例
確定申告会場や税理士相談、SNS上のコミュニティでは、扶養ルールをめぐる悲痛なトラブル事例が毎年数多く寄せられています。現場取材を通じて見えてきた代表的な失敗事例を検証します。
【事例1:Webライター・ハンドメイド作家の資格喪失トラブル】
夫の大手IT健保に加入していたAさん(30代)は、売上150万円、経費60万円で所得90万円となり、「税金も配偶者特別控除内で、所得も130万円未満だからセーフ」と考えていました。しかし、秋の被扶養者資格確認(検認)の際、組合から「当組合では通信費や光熱費は経費と認めず、総売上130万円を超えているため扶養から除外する」と通告。過去に遡って資格を抹消され、自身で国民健康保険料と国民年金保険料(年間約30万〜40万円)を遡及納付する事態に陥りました。
【事例2:開業届提出で即座に扶養から外されたケース】
イラストレーターのBさんは、青色申告特別控除を受けるために税務署へ開業届を提出。その後、夫の会社を通じて健保組合に書類を提出したところ、「自ら事業を営む者は独立した生計者とみなし、所得金額にかかわらず被扶養者と認めない」という規約条項に抵触し、即座に扶養資格を喪失しました。
このような事例から明らかなように、夫の扶養下で個人事業主の開業届を出すデメリットとして、健保組合の「自営業者排除規定」の有無を確認しないまま手続きを進める危険性が挙げられます。
一般に知られていない盲点とネットの誤解|青色申告と確定申告の正しいやり方
インターネット上の掲示板やSNSでは、「青色申告で65万円控除を使えば、売上195万円までは扶養内でいられる」という誤った情報が散見されます。この誤解を解くために、正しい確定申告のプロセスを整理します。
確定申告における所得計算では、以下の計算式が適用されます。
【所得金額 = 総売上 - 必要経費 - 青色申告特別控除(最大65万円)】
所得税の計算上は、この所得金額が48万円以下であれば税制上の扶養(配偶者控除)を満たします。つまり、経費がゼロでも「売上113万円 - 青色控除65万円 = 所得48万円」となり、税金面では扶養内にとどまることが可能です。
しかし、前述の通り社会保険の判定では青色申告特別控除を差し引く前の金額で審査されるのが一般的です。確定申告書の控え(第一表や青色申告決算書・収支内訳書)を健保組合に提出した際、組合側は「青色申告特別控除前の所得金額」欄をチェックします。
扶養内での確定申告を正しく行うためには、以下の手順が不可欠です。 1. 領収書や請求書を月別に整理し、明確に事業関連性を示す帳簿を作成する。 2. 家事按分(自宅家賃やネット代)は客観的な使用割合(面積比や時間比)に基づき、過大な計上を避ける。 3. 2月16日〜3月15日の申告期間内にe-Tax(電子申告)または書面で申告し、収支内訳書または青色申告決算書を必ず保管する。 4. 健保組合の検認(秋頃に実施される扶養再審査)に備え、経費の内訳を証明できる状態を維持する。
扶養内維持か自立か|向いている人・慎重になるべき人の判断基準
2026年現在の法改正動向や社会保険の適用拡大の流れを踏まえると、無理に扶養内にとどまり続けることが必ずしも家計全体の最適解とは言えなくなっています。
【プロの結論】経済的自立と家計最適化のバウンダリー設計
家族社会学やFPの観点から見ると、配偶者の扶養に依存しすぎる状態は「稼ぎの上限(キャップ)を自ら設けてしまう心理的ブレーキ」を生み出しがちです。社会保険料の自己負担が発生する「130万円〜150万円の谷(手取りの逆転現象)」を恐れるあまり事業成長をセーブするよりも、売上200万〜300万円以上を一気に目指して自立した方が、将来の年金受給額や個人のキャリア形成において圧倒的に有利になります。
【扶養内での継続が向いている人】
- 年間の事業売上が100万円未満で、これ以上の業務量拡大を望まない人
- 仕入れや資材などの直接経費が少なく、家計の補助程度にマイペースで活動したい人
- 加入している夫の健保組合が「確定申告ベースの所得」を経費控除後で認めている人
【扶養を外れて自立を目指すべき人】
- 年間の売上が150万円を超え始めており、取引先や案件を拡大できる見込みがある人
- 仕入れや外注費が多く、健保組合の「売上判定」によって理不尽に扶養を外されそうな人
- 将来の国民年金基金やiDeCo(個人型確定拠出年金)、小規模企業共済を活用して本格的な資産形成を進めたい人
【個人事業主の扶養内】に関するよくある質問(FAQ)
Q1:夫の会社の健康保険で、個人事業主の経費は全額認められますか?
A1:全額認められるとは限りません。協会けんぽ等では確定申告書上の経費を認める傾向がありますが、多くの単一・総合健康保険組合では「商品の仕入代金や原材料費など、売上に直接不可欠な経費(直接的必要経費)」しか認めず、通信費や家賃、減価償却費等の控除を拒否されるケースが目立ちます。必ず夫の会社の健保規約を確認してください。
Q2:開業届を出すと夫の扶養から外れるというのは本当ですか?
A2:健保組合によっては事実です。税金(配偶者控除)は開業届の有無にかかわらず所得金額で判定されるため外れませんが、一部の健康保険組合では「開業届を出して事業を営む者は自立した個人事業主とみなし、所得の多寡にかかわらず被扶養者から除外する」という明確な規約を設けています。
Q3:パート収入と個人事業主の副業収入がある場合、扶養の判定はどうなりますか?
A3:合算で判定されます。税制上は「(パート給与収入 - 55万円) + (事業売上 - 経費)」の合計所得が判定対象となります。社会保険でもパートの給与見込み額と個人事業の収入(または組合基準の所得)を合算して年間130万円未満であるかどうかが厳しく審査されます。
まとめ:今後の動向と失敗しないための判断基準
個人事業主が扶養内で活動するためには、「税金は所得48万円(配偶者特別控除なら133万円以下)」「社会保険は健保組合の独自ルールによる130万円未満」という2つの異なる基準を正確に把握することが不可欠です。
特に社会保険の扶養認定は年々チェックが厳しくなっており、事前の確認を怠ると予期せぬ保険料の遡及請求につながります。まずは配偶者の加入する健康保険組合の被扶養者認定基準を取り寄せ、「経費の認定範囲」「青色申告特別控除の扱い」「開業届提出による影響」の3点を確実に確かめましょう。その上で、扶養内に留まるか、上限を外して本格的な事業拡大に踏み切るか、長期的なライフプランを見据えた選択を行ってください。 (出典: 個人 事業 主 扶養 内(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。