妊娠中でもコープ共済に入れる?帝王切開や切迫早産の保障と告知の罠
妊娠が判明した瞬間から、多くのプレママが直面するのが「万が一の医療費リスク」です。日本の出産における帝王切開率は約4人に1人(厚生労働省の医療施設静態調査データ等による)に達しており、切迫早産や重度妊娠悪阻(つわり)による長期入院も決して珍しいことではありません。しかし、民間医療保険の多くは妊娠発覚後の加入に対して厳しい条件を課すか、今回の妊娠・出産に関する保障を免責とするのが通例です。
そうした中で圧倒的な支持を集めているのが「コープ共済(コープ保険)」です。ネット上の掲示板やSNSでは「妊娠中でも入れた」「切迫早産の入院費が助かった」という体験談が溢れる一方、「加入条件を満たせず対象外になった」「告知の仕方でトラブルになった」という声も散見されます。2026年の最新保障規定に基づき、妊婦が知っておくべき加入条件や保障範囲、告知義務の決定的なポイントを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コープ共済(たすけあい女性コースなど)は妊娠中でも加入可能だが、健康状態の告知基準に合致しているかが最大の分かれ道となる。
- 要点2:帝王切開や切迫早産などの異常分娩・医学的処置は入院日額・手術給付金の対象となり、掛金の手頃さと請求手続きの簡便さに強みがある。
- 要点3:医師からの特別な指示や治療歴がある場合は加入制限や部位不担保が発生するため、妊娠発覚後できる限り早い段階での確認・手続きが不可欠である。
【2026年最新】妊娠発覚後でもコープ共済に入れる?決定的な加入条件と保障の真実
妊娠中でもコープ共済に加入できるかという疑問に対する結論は、「告知事項に該当しなければ、妊娠中であっても加入可能」です。一般の民間生命保険会社では、妊娠が判明した時点で加入を断られるか、「特定部位不担保(子宮や帝王切開を保障対象外とする条件)」が付きますが、コープ共済の主力商品である「たすけあい」女性コースは、プレママにとって極めて柔軟な引受基準を設けています。
ここで鍵を握るのが「コープ共済 妊婦 加入条件」の中核である健康告知です。具体的には、申し込み時点において以下の条件をクリアしている必要があります。
・現時点で医師から「入院や手術の指示・勧め」を受けていないこと
・過去の治療歴や健康診断の指摘事項が告知基準の範囲内であること
・妊娠経過が正常である(検査で異常を指摘されていない)こと
つまり、単に「妊娠している」という事実だけで加入を拒否されることはありません。自然妊娠・体外受精を問わず、定期健診で順調と診断されているプレママであれば、所定の手続きを経て契約が成立します。

帝王切開や切迫早産は保障対象?給付金請求の実態と受取額データ
プレママが最も懸念する「コープ保険 帝王切開 保障」および「切迫早産 保険金請求 コープ共済」の実効性について検証します。正常分娩は病気ではないため公的医療保険も共済金も対象外ですが、医学的介入が行われる異常分娩については手厚い保障が適用されます。
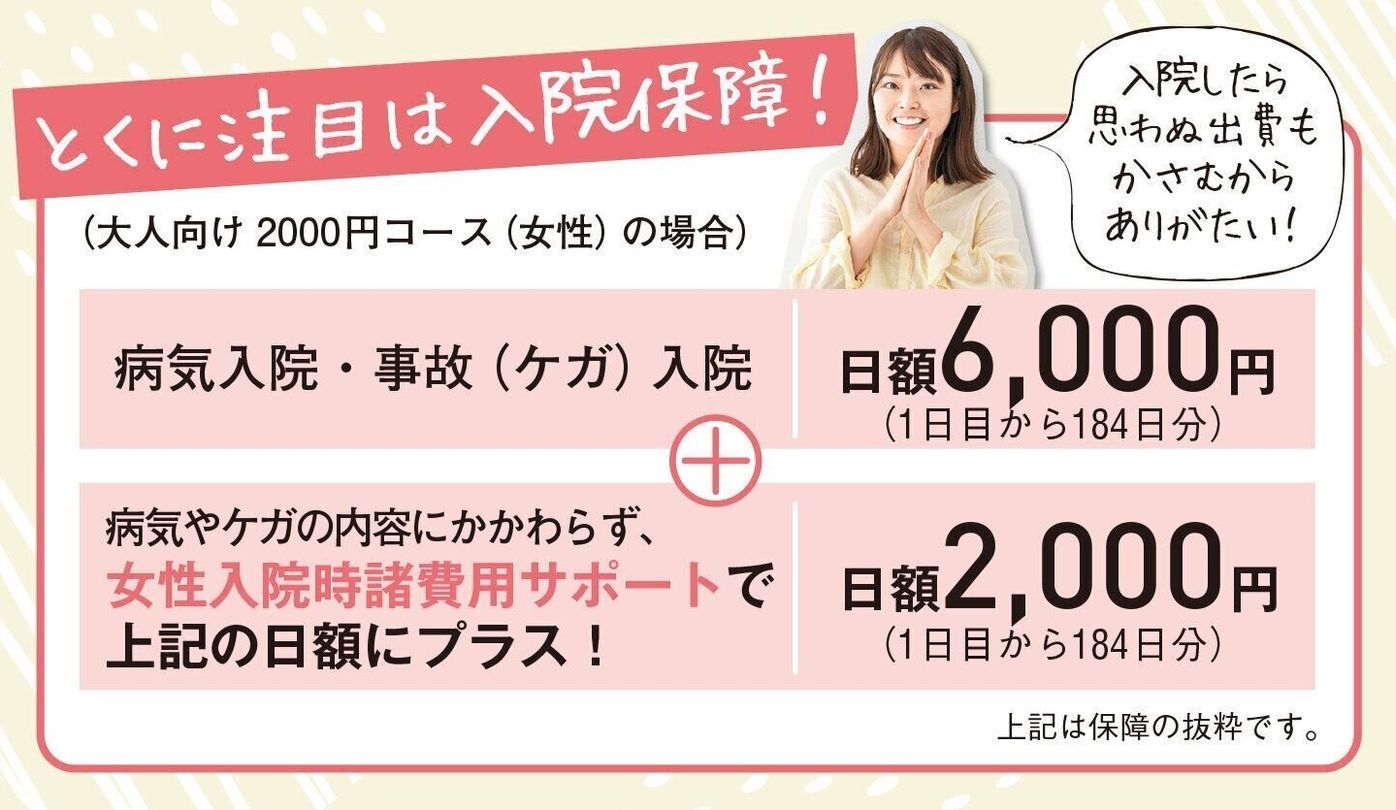
コープ共済の「たすけあい 女性コース(L2000円コース等)」に加入していた場合、切迫早産での管理入院や、緊急・予定を問わない帝王切開において以下の給付金が支払われます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 月額掛金(女性コース) | 2,000円〜3,000円(年齢一律・割戻金あり) | 民間医療保険:3,500円〜6,000円前後 | 家計への負担が極めて小さく、実質負担は割戻金でさらに軽減される。 |
| 切迫早産等の入院日額 | 日額 5,000円〜7,000円(女性疾病上乗せ分含む) | 日額 5,000円〜10,000円 | 長期管理入院になりやすい切迫早産において、1日目から確実にカバー。 |
| 帝王切開の手術給付金 | 一律 3万〜5万円(コース規定による) | 5万〜10万円前後 | 民間に比べ手術給付単体は控えめだが、入院日額と合算で十分な自己負担補填になる。 |
| 請求書類の簡便さ | 領収書・診療明細書のコピーで請求可能なケース多数 | 数千円〜1万円の高額な医師診断書が必須な場合が多い | 診断書取得費用の自己負担を抑えられ、産後の手続きストレスが少ない。 |
切迫早産で30日間の入院となった場合、入院日額7,000円の設計であれば計21万円の給付金が支払われます。公的医療保険の高額療養費制度と組み合わせることで、差額ベッド代や食事代などの自己負担分を実質的に全額相殺できる計算です。
一般に知られていない盲点とネットの誤解|告知義務と「条件付き」の落とし穴
ネット上の情報で最も混乱を招いているのが、「妊娠何週までなら加入できるのか」「告知はどうすればよいのか」という点です。事実関係を整理して誤解を是正します。
まず、「妊娠何週まで コープ共済」という明確な週数制限自体は、公式規定上定められていません。理論上は臨月であっても告知基準をクリアしていれば申し込み自体は可能です。しかし、実務上は「妊娠週数が進むほど健診で異常や経過観察を指摘される確率が高まる」という構造的リスクがあります。
ここで絶対に避けるべきなのが、「妊娠発覚後 コープ共済 告知義務」を軽視することです。例えば、妊婦健診のエコー検査で「子宮頸管が短い」「羊水量が基準値外」「胎盤の位置が低い(前置胎盤の疑い)」と医師から口頭で指摘され、安静指示や経過観察の指示が出ている場合、その事実を告知書に正確に記載しなければなりません。
これを意図的・過失を問わず申告せずに加入した場合、いざ帝王切開や切迫早産で共済金を請求した際、医療機関への事実確認(調査)によって告知義務違反と判定され、共済金の不支給および契約解除となるリスクが極めて高くなります。「健診で少し注意された程度だから大丈夫」という主観的な判断は致命傷になり得ます。
【実態検証】利用者の生の声と現場目線で見えたリアルな口コミ・評判
プレママ向けコミュニティやSNS、各種口コミサイトにおける「コープ共済 妊娠中 口コミ 評判」を分析すると、利用者から寄せられるリアルな体験談には共通した傾向が見られます。
実際に給付を受けたユーザーの手記や体験談からは、以下のような切実な声が記録されています。
「妊娠16週の安定期直前でコープ共済に加入。そのわずか3週間後に切迫流産・切迫早産で合計45日間の入院となったが、約30万円の共済金がスムーズに振り込まれ、家計が本当に救われた」
「上の子のときに緊急帝王切開になり、今回の妊娠では最初から予定帝王切開が決まっていたため民間保険は全滅。しかしコープ共済は前回の帝王切開から一定期間経過していたことで無事に加入でき、今回の手術もしっかり保障された」
一方で、ネガティブな評価や現場でのトラブル事例として目立つのは、「加入手続きから効力発生日までのタイムラグ」です。コープ共済の保障開始日は「第1回目の掛金振替日(あるいは受領日)」からとなるため、書類を提出してから保障が有効になるまでに数週間を要します。書類提出直後に切迫早産で入院となり、保障開始日前であったために1円も受け取れなかったという悲痛な事例も報告されています。
【2026年最新 妊婦保険比較】他社との徹底比較で見えた強みと弱み
妊婦向けの医療保障を検討する際、コープ共済単体だけでなく、競合する民間少額短期保険や大手生保の引受基準緩和型保険との違いを把握することが大切です。
1. 民間少額短期保険(妊婦専用保険)との比較
妊婦専用を謳う少額短期保険は、妊娠何週目(例えば妊娠32週目)まででも異常分娩を保障する商品が存在します。ただし、月額保険料が3,000円〜5,000円超と割高であり、1年更新で掛け捨てとなる点がデメリットです。コープ共済は月額2,000円という手頃な掛金で、出産後も継続して日常の病気やケガを手厚く保障できる総合力があります。
2. 民間生命保険会社の医療保険との比較
民間保険は終身保障や手厚い手術特約(10万〜20万円)を組める反面、妊娠発覚後は「特定部位不担保」となり、今回の出産に関する帝王切開等は保障外となるケースがほとんどです。今回の出産リスクに今すぐ備えたいプレママにとって、現時点で加入して即座に帝王切開や切迫早産が保障対象となるコープ共済の引受柔軟性は圧倒的な優位性を持っています。
3. 産後の「新生児加入」のスムーズさ
出産後の展開も見逃せません。コープ共済には子ども向けとして絶大な人気を誇る「たすけあい ジュニアコース(月額1,000円)」が存在し、「コープ共済 新生児 加入」の手続きを生後すぐに進められます。乳幼児特有の誤飲やケガ、小児入院を手厚く低コストでカバーできる点は、コープ共済ならではのエコシステムと言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計防衛とリスク管理の観点から導き出される、プレママの明確な判断基準は以下の通りです。
【コープ共済への加入を即決すべき人】
・妊娠が判明したばかりで、妊婦健診で医師から何の指摘・異常も受けていない人
・月々の固定費を2,000円前後に抑えつつ、帝王切開や切迫早産の入院費をカバーしたい人
・出産後もそのまま子どもの共済や自身のベース保障として継続活用したい人
【加入に慎重になるべき・別手段を検討すべき人】
・すでに健診で子宮頸管長や血圧、血糖値などの異常を指摘され、治療や指示を受けている人(告知違反リスクが高い)
・手術給付金として1回あたり10万〜20万円以上のまとまった一時金を希望する人(貯蓄で賄うか、民間手厚い特約が必要)
・保障開始日(初回振替日)を待つ余裕がなく、今週中に入院の可能性がある超切迫状態の人

【コープ 保険 妊婦】に関するよくある質問(FAQ)
Q1:妊娠何週目までならコープ共済に申し込めますか?
A1:制度上の厳格な週数制限はありません。妊娠初期から臨月まで申し込み自体は可能です。ただし、週数が進むにつれて健診での指摘事項が増え、健康告知に該当して加入できなくなる確率が上がります。そのため、母子手帳を受け取った直後など、異常のない初期段階での手続きが推奨されます。
Q2:前回の出産で帝王切開をしています。今回の妊娠でも保障されますか?
A2:過去の手術歴については告知事項に沿った申告が必要です。前回の帝王切開から一定年数(告知書の定める期間、通常は直近の治療経過)が経過しており、今回の妊娠において現時点で医師からの入院・手術指示が出ていなければ加入できる場合があります。ただし個別の医療状態により条件が異なるため、申し込み前の事前問い合わせが確実です。
Q3:生まれた子どもはいつからコープ共済に加入できますか?
A3:コープ共済の「ジュニアコース」は、原則として生後0ヶ月(出生後、健康状態の告知基準を満たした時点)から申し込み可能です。出産祝金制度や早期加入のサポートが充実しており、退院後の安心を早期に確保できます。
まとめ:今後の動向と失敗しないための判断基準
妊娠・出産は病気ではないとされながらも、現代の周産期医療においては4人に1人が帝王切開となり、切迫早産による予期せぬ長期入院のリスクが常に隣り合わせにあります。民間医療保険が妊娠発覚後のプレママに対して門戸を狭めるなか、手頃な掛金と明確な告知基準で受け入れるコープ共済は、極めて有効な家計の安全網です。
成否を分ける最大のポイントは、「異常を指摘される前の早期加入」と「正確無比な健康告知」の2点に集約されます。保障開始日までのタイムラグを考慮し、妊娠初期の平穏な時期に正しい知識をもって手続きを完了させることが、出産本番を安心して迎えるための確実な備えとなります。 (出典: コープ 保険 妊婦(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。