粗利益(荒利益)とは?営業利益との違いや計算式・業界別目安を解説
企業の決算書や日々の売上報告で頻繁に目にする「粗利(あらり)」。漢字表記として「粗利益」と「荒利益」の双方が用いられますが、その本質は企業の付加価値そのものを表す最重要指標です。原材料費の高騰や人件費の上昇が続く現代のビジネス環境において、売上高の規模だけを追う経営モデルは限界を迎えています。今、企業が生き残るために真に問われているのは「いかに効率よく粗利を残せているか」という収益構造の健全性です。
売上高がどれほど大きくても、原価を差し引いた粗利益が薄ければ、販促費や人件費を賄えず赤字に転落します。本記事では、財務会計の基本である粗利益の定義から、損益計算書における位置づけ、営業利益や限界利益との決定的な違い、さらには業界別の適正水準や粗利改善の実践手法まで、現場で即活用できる視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「粗利益」と「荒利益」は同義であり、会計上の正式名称は「売上総利益」。企業が商品・サービスで生み出した基礎的な付加価値を示す。
- 要点2:営業利益や純利益とは「差し引く費用の範囲」が異なり、限界利益とは「固定費・変動費の分類基準」が根本的に異なる。
- 要点3:利益率の目安は業界構造(飲食・小売・ITなど)で大きく変動するため、自社の適正水準を見極めた値決めと原価コントロールが不可欠。
【基礎知識】粗利益(荒利益)とは?売上総利益との違いとビジネス上の意味
ビジネスの現場で日常的に交わされる「粗利(あらり)」という言葉。正式な会計用語では売上総利益(Gross Profit)と呼ばれます。文字表記において「粗利益」と「荒利益」の2通りが存在しますが、実務上・会計上の意味に違いは一切ありません。大まかな利益、すなわち「引くべき経費を引く前の大枠の利益」を意味する慣用表現として定着しています。
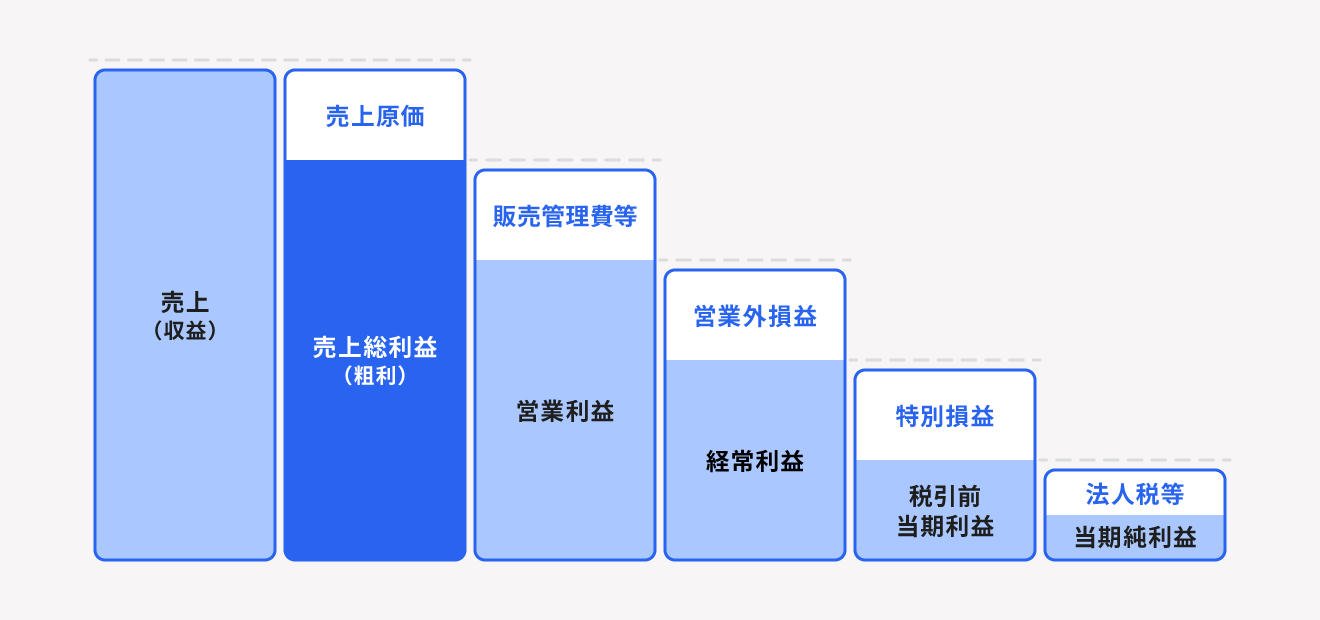
財務諸表の1つである損益計算書(P/L)において、粗利益は最上段に位置づけられます。売上高から商品の仕入れや製造に直接かかった「売上原価」を差し引いて算出され、企業が商品・サービスそのものによってどれだけの付加価値を創出できたかを純粋に測定する尺度となります。
ビジネスにおいて粗利の意味が極めて重視される理由は、事業継続のためのすべての原資がここから生まれるためです。販売員の人件費、オフィスの賃料、広告宣伝費、研究開発費などの「販売費及び一般管理費(販管費)」は、すべて粗利益の中から支払われます。どれほど巨額の売上を達成しようとも、粗利益が確保できていなければ、販管費を支払った時点で最終利益はマイナスに沈みます。

【計算式と具体例】粗利益の計算方法と売上原価の内訳を完全整理
粗利益および粗利率の算出は、極めてシンプルな数式に基づいています。しかし、実務で正確な数値を把握するためには「売上原価の内訳」を正しく定義できているかが分かれ道となります。
基本となる粗利益 計算方法および粗利率 計算式は以下の通りです。
【粗利益・粗利率の基本計算式】
・粗利益(売上総利益) = 売上高 - 売上原価
・粗利益率(売上総利益率) =(粗利益 ÷ 売上高)× 100(%)
例えば、販売価格1,000円の商品を仕入れ原価600円で販売した場合、粗利益は「1,000円 - 600円 = 400円」となり、粗利率は「(400円 ÷ 1,000円) × 100 = 40%」となります。
ここで重要なのが売上原価の内訳です。業種によって原価に含まれる費用項目は大きく異なります。
小売業や卸売業の場合、売上原価は基本的に「商品の仕入れ代金」が中心となります(期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高)。一方、製造業の場合は「製品を作るために直接要した費用」となり、原材料費だけでなく、工場の製造ラインで働く作業員の直接人件費、製造設備の減価償却費、工場の水道光熱費などが製造原価として厳密に算入されます。
一般の事務職や営業部門の人件費は売上原価ではなく販管費に分類されるため、人件費の計上区分を誤ると粗利益の数値が大きく歪む点に注意が必要です。
【混同しやすい5大利益】営業利益・純利益・限界利益との決定的な違い
損益計算書には「5つの利益」が存在し、経営分析ではさらに管理会計上の「限界利益」も用いられます。粗利益との境界線を整理した比較データは以下の通りです。
| 利益区分 | 詳細・計算式 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 粗利益(売上総利益) | 売上高 - 売上原価 | 全産業平均 約25〜35% | 商品力と基礎的な収益性の証明。ここが薄いと販管費を吸収できない。 |
| 営業利益 | 粗利益 - 販管費(販売費及び一般管理費) | 全産業平均 約3〜8% | 本業の総合的な稼ぐ力を示す。営業力や組織運営効率が反映される。 |
| 経常利益 | 営業利益 + 営業外収益 - 営業外費用 | 全産業平均 約4〜9% | 借入金利息や配当金を含めた、企業の正常な財務活動全体の成果。 |
| 当期純利益 | 税引前当期純利益 - 法人税等 | 全産業平均 約2〜5% | 一会計期間の最終成果。株主配当や内部留保に回る最終手残り金。 |
| 限界利益 | 売上高 - 変動費(売上連動費用) | 管理会計(損益分岐点分析)で使用 | 「売上が1単位増えた時の利益増加分」。粗利益とは費用の分類軸が異なる。 |
特に実務で混同されやすいのが営業利益との違いです。粗利益は「製品単体の付加価値」を示すのに対し、営業利益は「人件費や家賃、広告費を投じて営業活動を行った後の本業の儲け」を示します。いくら粗利益率が80%と高くても、莫大な広告宣伝費を使っていれば営業利益はマイナスになります。
また、限界利益と粗利益の違いも重要な論点です。粗利益が「財務会計上の売上原価」を引くのに対し、限界利益は「売上の増減に完全に連動する費用(変動費)」のみを引きます。固定給の正社員人件費などは、製造原価に含まれていても限界利益の計算では変動費から除外されるため、損益分岐点分析を行う際は限界利益を用います。

【2026年最新】業界別・粗利益率の適正目安と収益構造のリアル
経済産業省の企業活動基本調査などの公式統計データを分析すると、粗利益率の適正水準は業界のビジネスモデルによって大きく乖離していることが分かります。「粗利益率が低い=悪」ではなく、回転率との掛け合わせで事業の成立性が決まります。
主要業界における粗利益率の目安と構造的特徴は以下の通りです。
1. IT・ソフトウェア・SaaS業界(目安:70%〜90%)
パッケージソフトやクラウドサービスは、サーバー費用や決済手数料以外の物理的な仕入れ原価がほとんど発生しないため、極めて高い粗利率を誇ります。その反面、初期の開発人件費や獲得のためのマーケティング費(販管費)が重くのしかかる構造です。
2. 飲食・宿泊サービス業(目安:60%〜70%)
飲食業界の原価率(Food Cost)は一般的に30%前後が適正とされ、粗利益率は約70%となります。ただし、調理・接客のための人件費(Labor Cost)と家賃(Rent)が高いため、いわゆる「FL比率(原価+人件費)」を売上の60%以内に抑える緻密なオペレーションが要求されます。
3. 製造業・メーカー(目安:20%〜40%)
原材料の調達、工場の稼働維持費、設備の減価償却費が製造原価に組み込まれるため、粗利益率は中水準に落ち着きます。高付加価値な特許製品を持つメーカーほど粗利益率が高くなります。
4. 卸売・小売・スーパーマーケット(目安:15%〜25%)
他社が製造した既製品を大量に仕入れて薄利多売するモデルのため、粗利益率は低めです。特に食品スーパーなどは粗利率20%前後で推移しますが、圧倒的な「商品回転率」によって資本を高速で回し、総利益額を積み上げる設計となっています。
一般に知られていない盲点とネットの誤解
現場の経営やネット上の議論において、「粗利率さえ高ければ経営は安全」「粗利額より粗利率を最優先すべき」という言説が散見されますが、これは典型的な誤解です。実務において陥りがちな2つの落とし穴を検証します。
落とし穴1:「粗利至上主義」による黒字倒産リスク
「粗利率90%の高級工芸品が年に1個売れる(売上100万円・粗利90万円)」状態と、「粗利率10%の日用品が毎日大量に売れる(売上1億円・粗利1,000万円)」状態では、会社に残る絶対的なキャッシュの量が桁違いです。会社を維持し、給与を支払い、税金を納めるのは「率(%)」ではなく「額(円)」です。粗利率の改善を意識するあまり、市場の需要を無視して売上ボリュームを急減させては本末転倒です。
落とし穴2:原価の配賦基準による見かけ上の数値変動
会計監査や内部統制の現場で頻繁に問題視されるのが、原価計算のブレです。例えば、これまで販管費(販売管理費)として処理していた外注費や運送費を、期中に「売上原価」へ振り替えた場合、事業実態は何一つ変わっていないにもかかわらず、計算書上の粗利益率は悪化します。期間比較を行う際は、勘定科目の計上ルールが統一されているかを厳密に確かめる必要があります。
【実践ノウハウ】粗利を劇的に増やす4つの具体的アプローチ
事業の収益力を抜本的に強化するには、売上高をただ伸ばすのではなく、「粗利の総額」を最大化させる戦略的アプローチが欠かせません。実務において即効性と持続性を持つ4つの手法を提示します。
① 付加価値を高めた価格改定(プライシング戦略)
最も粗利改善インパクトが大きい手法が「値上げ」です。原価が変わらずに販売価格を10%引き上げられた場合、増えた売上は100%粗利として手元に残ります。単なる値上げではなく、サービスの品質向上、保証期間の延長、独自特典の付与といった「顧客にとっての納得感(知覚価値)」を設計することが前提となります。
② 仕入れ・製造コストの構造改革(原価低減)
材料のロット発注によるボリュームディスカウントの交渉、サプライチェーンの見直し、廃棄ロス(歩留まり)の改善を徹底します。製造ラインにおいてはDXツールの導入による不良品発生率の抑制が、直接的な売上原価の圧縮に直結します。
③ 高粗利商品へのプロダクトミックス最適化
企業が扱う全商品・サービスの中で、粗利率の高い「稼ぎ頭(プロフィットリーダー)」と、集客用の「見せ球(フロントエンド)」を明確に区別します。営業のリソースや販促の露出を高粗利商材へシフトさせるだけで、全体の売上規模を維持したまま粗利率を数ポイント引き上げることが可能です。
④ 内製化とアウトソーシングの再評価
外部委託している工程を内製化することで中間マージンを排除できるケースもあれば、逆に固定費化している製造設備や人件費を外部パートナーへ切り出すことで原価を変動費化できるケースもあります。自社のコアコンピタンスを見極めた上で業務プロセスを再編します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
事業を展開する上で、粗利重視の戦略がマッチする事業者と、別の指標を最優先すべき事業者の判断基準は明確に分かれます。
▼「粗利益・粗利率の改善」を最優先すべき事業者
・人件費や固定費が重く、毎月の資金繰りに余裕がない中小・スタートアップ企業
・独自の技術やノウハウ、強力なブランド力を持つ高付加価値型ビジネス
・市場全体の規模が縮小傾向にあり、薄利多売の数量拡大が見込めない市場で戦う事業者
▼「数量拡大・シェア獲得」を先行させるべき事業者
・プラットフォームビジネスやネットワーク効果が強く働く領域の新規参入企業
・初期段階で圧倒的な市場シェアを握ることで、将来的に仕入れコストを劇的に引き下げられる見込みがある事業者
・資本力があり、一時的な低粗利に耐えながら競合を淘汰できる体力を持つ大企業
【粗利益(荒利益)とは】に関するよくある質問(FAQ)
Q1:なぜ「荒利」と「粗利」の2つの漢字が存在するのですか?
A1:語源として「まだ加工されていない荒削りな利益」を意味する「荒利」と、「大まかな・細部を除いた利益」を意味する「粗利」の双方が商業習慣として使われてきたためです。意味や計算式は全く同じですが、現代のビジネス文書や会計実務では「粗利益」の表記が一般的であり、正式な財務諸表では「売上総利益」と記載されます。
Q2:個人事業主やフリーランスの場合、売上原価には何が含まれますか?
A2:物販を行っている場合は商品の仕入れ代金や梱包資材費が原価となります。デザインやプログラミング、執筆などの役務提供業(サービス業)の場合は、第三者に外注した外注費などが売上原価に該当します。自身の作業対価(生活費)や自宅家賃、PC購入費などは原価ではなく「経費(販管費等)」として計上します。
Q3:粗利率が前年より低下してしまった場合の主な要因は何ですか?
A3:主な要因は4点考えられます。「原材料や仕入れ価格の高騰を販売価格に転嫁できなかった」「売上を伸ばすために値引き・セール販売を乱発した」「原価率の高い低利益商品の販売比率が増加した」「製造ラインの歩留まり悪化や廃棄ロスが増えた」です。どの要因が粗利を圧迫しているのか、数値を分解して特定することが改善の第一歩です。
まとめ:粗利益を正しく理解し強固な収益基盤を築く
粗利益(売上総利益)は、企業活動におけるすべての価値創造の原点です。売上原価をコントロールし、十分な粗利益を確保できていなければ、いくら優れた営業力やマーケティング戦略を展開しても企業経営は立ち行かなくなります。
自社の粗利益率を業界の適正水準と比較分析し、損益計算書の構造を正しく把握することは、不透明な経済環境においてブレない意思決定を下すための羅針盤となります。単なる売上規模の追求から脱却し、付加価値に見合った適正なプライシングと原価管理を推進することで、盤石な事業基盤を構築してください。 (出典: 荒 利益 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。