個人事業主の経費はどこまで?2026年版落とせる境界線とNG例
独立や副業の広がりとともに、多くの事業者が直面するのが「どこまでが経費として認められるのか」という経費計上の境界線問題です。節税を意識するあまり私的な支出を無理に組み込めば、税務調査での厳しい追及や追徴課税のリスクを招く一方、適正な計上漏れは手元資金を削る要因になります。
国税庁のガイドラインや関係法令に基づき、自宅家賃や飲食代、車の維持費などの按分計算の具体的手順から、税務調査官が鋭くメスを入れる否認パターン、2026年最新の税制優遇までを分かりやすく整理しました。日々の記帳から確定申告本番まで迷いを断ち切るための実践的な判断基準を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経費計上の絶対条件は「事業収入を得るために直接関連している明確な説明と客観的証拠」の有無にある。
- 要点2:自宅家賃やガソリン代は使用面積や走行記録など合理的根拠に基づく家事按分比率の算出が必須。
- 要点3:飲食代は「誰とどんな目的か」で会議費と交際費に分かれ、領収書は原則7年間の厳格な保管が義務付けられている。
経費で落ちるもの・落ちないものの境界線|決定的な判断基準とは
個人事業主が経費として計上できるか否かの大原則は、所得税法第37条に規定されている「総収入金額を得るために直接要した費用の額」および「その年に生じた業務について生じた費用の額」に該当するかどうかです。事業との直接的な関連性を第三者へ論理的に説明できるかどうかが唯一絶対の境界線となります。
日常の買い物や支払いの中で、判断が分かれやすい具体的な項目を整理すると以下のようになります。
【経費として認められるもの】
・業務で使用するPC、文房具、専門書籍の購入費
・取引先との商談や打ち合わせに伴う飲食代・カフェ代
・業務専用のWEBサーバー代、ソフトウェア月額利用料、ドメイン取得費
・仕事場として使用している作業部屋の家賃や光熱費(事業按分分)
・売上拡大やスキルアップを目的とした業務直結のセミナー参加費
【経費として認められないもの】
・事業主自身の健康診断費用や人間ドック代(原則として自己管理の私的支出)
・所得税、住民税、国民健康保険料、交通違反の反則金(個人的な公租公課)
・業務に直接関係のないプライベートな友人・家族との飲食代や旅行費
・スーツや普段着など、私生活でも着用可能な衣服の購入費用
「事業に役立つかもしれない」という曖昧な主観だけでは経費化できません。税務調査官から質問を受けた際に、「いつ、誰と、どのような売上・取引のために支払ったのか」を即座に書面や記録で示せるかどうかが境界線を見極める確固たる基準です。

【按分比率の真相】自宅家賃や車両費・ガソリン代の正確な計算方法
自宅兼オフィスや自家用車を事業に併用している場合、プライベートと事業の利用割合を明確に切り分ける「家事按分」の手続きが不可欠です。この按分比率は適当な感覚で決めるのではなく、客観的な数値データで証明できる計算根拠を用意しておく必要があります。
自宅家賃の按分においては、「作業専用スペースの床面積 ÷ 自宅全体の延床面積」で計算する面積基準が最も確実です。例えば、家賃月額12万円・延床面積60平米のマンションで、仕事専用の部屋が15平米であれば、事業割合は25%となり、毎月3万円を経費として計上します。リビングの一角で作業する場合は、1日の作業時間(例:1日8時間使用で3分の1)を掛け合わせて按分する手法も実務上用いられます。
車両関連費(ガソリン代、車検代、自動車税、保険料、駐車場代)の按分では、以下の2つの基準が税務調査で強く支持されます。
・走行距離基準:月間または年間の総走行距離のうち、取引先訪問や仕入れなど事業利用分の走行記録(運転日報)に基づき按分する。
・利用日数基準:週5日を業務、週2日をプライベートで使用している場合、5/7(約71%)を事業用として算定する。
按分比率が高すぎる場合(例:自宅家賃の80%や自家用車の90%など)は、税務調査で真っ先にチェックされます。「なぜその割合なのか」を第三者に説明できるよう、間取り図のコピーや運行記録ログを確定申告書類とともに手元に残しておくことが身を守る盾となります。
【一覧表で比較】青色申告で必須となる主要勘定科目と判断の目安
日々の帳簿付けを正確に行うためには、適切な勘定科目の選択が欠かせません。特に支出頻度が高い科目について、実務上の基準と注意点を整理しました。
| 勘定科目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 地代家賃 | 自宅兼事務所の家賃按分 | 床面積按分で20〜50%程度 | 賃貸借契約書と間取り図の保管が必須。持ち家の場合は減価償却費で処理。 |
| 車両費 / 旅費交通費 | ガソリン代、電車代、高速料金 | 実費全額または使用日数按分(30〜70%) | Suica等の交通系ICはチャージ時ではなく利用履歴明細で訪問先を管理。 |
| 会議費 | カフェでの打ち合わせ、軽食代 | 実務上1人あたり数千円程度が目安 | 同席者の氏名・会社名と商談内容をレシート裏面にメモしておくことが推奨。 |
| 接待交際費 | 取引先の接待飲食、お中元・お歳暮 | 個人事業主には法人と異なり上限金額の規定なし | 上限がない分、売上規模に対する過大な計上は税務調査で重点的に精査される。 |
| 減価償却費 | パソコン、撮影機材、什器等 | 取得価額30万円未満(青色申告特例) | 少額減価償却資産の特例を活用すれば年間合計300万円まで一括経費化可能。 |
勘定科目の設定で迷いやすいのが「会議費」と「接待交際費」の線引きです。会議費は業務上の打ち合わせを主目的とし、一般的な昼食やコーヒー代など実質的な協議を伴う支出を指します。一方、接待交際費は取引先との関係構築や円滑な取引継続を目的とした会食、贈答品を指します。個人事業主は法人税法のような交際費枠の定額上限はありませんが、事業実態に見合わない高額計上は即座に疑義の対象となります。
また、青色申告事業者の特権である「少額減価償却資産の特例」を活用すれば、1個あたり30万円未満のパソコンや什器備品を、購入した年度に全額一括で経費計上(年間上限300万円まで)できます。まとまった機材投資を行う際には確実に活用したい制度です。

税務調査で否認される典型的なNGパターンと領収書・レシート保管期間
税務調査で経費計上が否認される際、調査官が指摘する理由は非常にシンプルです。「私的支出の混入」「証拠書類の不備」「不自然な事業関連性」の3点に集約されます。
税務署の現場で実際に否認されやすい典型的なNG例には以下のようなケースが挙げられます。
・土日・祝日の家族外食や旅行の経費化:家族旅行先での宿泊代や週末のスーパー・ドラッグストアの買い出しレシートを経費に紛れ込ませる行為。
・業務実態のない身内への外注費・給与:専従者給与の届出を出していない親族への曖昧な謝礼金や、納品物の実態がない架空外注。
・過大な高級品・装飾品の計上:ブランドバッグや高級時計を「営業活動に必要」と主張して全額計上するケース(原則、資産性や私用性が高いと判断され否認)。
これらを防ぐために最も重要なのが領収書やレシートの厳格な保管です。確定申告における帳簿書類および領収書・レシートの保管期間は、青色申告・白色申告を問わず原則7年間(一部書類は5年間)と定められています。
なお、手書きの領収書よりも、商品明細(品名・数量・単価)が印字されたレシートの方が証拠力としては高く評価されます。感熱紙のレシートは経年劣化で文字が消えやすいため、スキャンやスマートフォン撮影による電子保存(電子帳簿保存法の要件に準拠)を導入するか、直射日光を避けたファイリングを徹底することが賢明です。
【実態検証】ネットの誤解と現場のリアル|経費率の目安と上限の真相
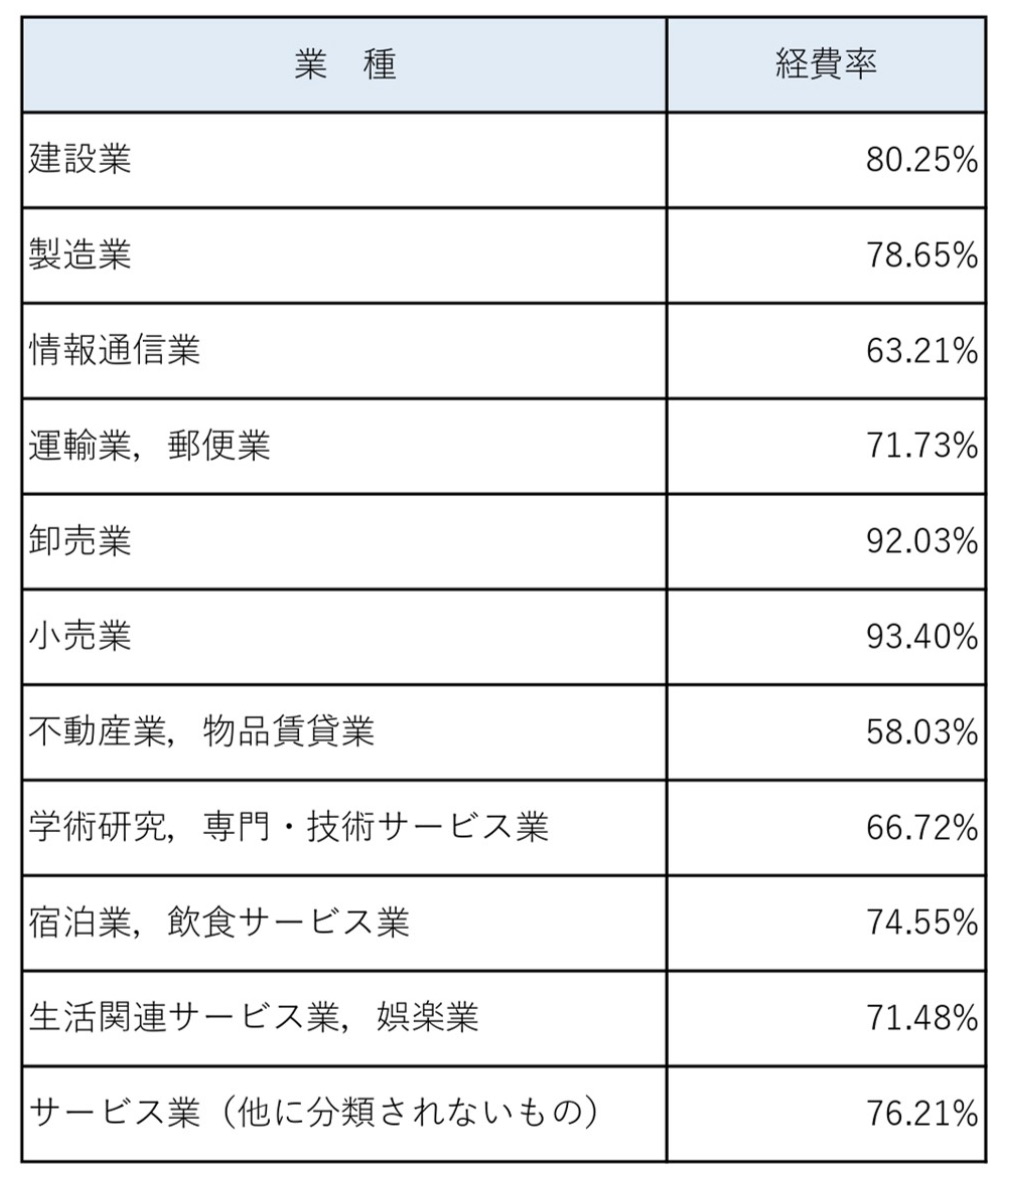
インターネットやSNS上では、「個人事業主は売上の6割〜7割を経費に落とせる」「経費率が50%を超えると税務署が来る」といった根拠のない情報が散見されますが、これらは実態と大きく乖離した誤解です。
税法上、個人事業主の経費に一律の上限金額や固定のパーセンテージは一切存在しません。業種やビジネスモデルによって構造が根本から異なるためです。
・サービス業・コンサルティング・ITエンジニア:原価がほとんどかからないため、経費率は20〜40%程度が一般的。
・物販・EC・飲食業:商品の仕入れ原価や店舗家賃、光熱費がかさむため、経費率(売上原価含む)は70〜85%に達することも珍しくない。
税務署が不審に思うトリガーは、「同業種の平均値から極端に乖離していること」や「前年に比べて売上は横ばいなのに経費だけが倍増している」といった異常値の発生です。税金を減らしたい一心で架空の経費を積み増し、利益を圧縮しようとする行為は、帳簿の整合性を崩し自ら調査リスクを高める結果となります。
【プロの結論】攻めの節税ができる人と税務調査で破綻する人の決定的な違い
健全に利益を残しながら合法的な節税を最大化できる人と、追徴課税や重加算税で資金繰りを破綻させる人には、経費に対する根本的なマインドセットの違いが存在します。
安全に手元資金を残せる人の特徴
・家事按分の根拠データ(面積比率、運行記録、通信ログ)を事前に文書化している。
・領収書の余白に「相手先名・プロジェクト名・商談趣旨」を即座にメモしている。
・青色申告特別控除(最大65万円控除)やiDeCo、小規模企業共済など、公的な制度を最優先で使い切っている。
・経費を使うこと自体を目的とせず、将来の事業売上を生み出す投資として支出している。
税務調査で破綻しやすい人の特徴
・「領収書さえ集めれば何でも経費になる」と錯覚している。
・按分比率を「だいたい半分で」と感覚だけで毎年適当に申告している。
・税金を払いたくないあまり、不要な機材や無駄な飲食にお金を使って手元の現金を減らしている。
・領収書やレシートを封筒に突っ込んだまま、帳簿との照合作業を怠っている。
真の節税とは、無駄な支出を増やして税額を下げることではなく、正当な事業支出を漏れなく計上し、残った利益に対して公的優遇制度を的確に適用して「手元に残る現金を最大化する」ことに他なりません。
【個人事業主の経費】に関するよくある質問(FAQ)
Q1:領収書をもらい忘れた場合や紛失した出費は経費にできませんか?
A1:領収書がなくても直ちに諦める必要はありません。クレジットカードの利用明細、銀行の振込履歴、電子マネーの決済ログに加え、出金伝票に「日付・支払先・金額・購入内容」を記録しておくことで、十分な補補足証拠として経費計上が認められます。慶弔費や割り勘の会食など領収書が出ないケースも出金伝票で対応可能です。
Q2:カフェで一人で仕事をした場合の飲食代は全額経費になりますか?
A2:作業場所としてカフェを利用した場合、注文したコーヒー等の飲料代は「雑費」や「会議費」として経費計上することが実務上広く認められています。ただし、同伴者のいない高額なランチセットやデザートまで全額計上すると、私的な食事代とみなされ否認されるリスクがあります。作業のための席料・場所代としての実態を保つことが大切です。
Q3:事業用の口座やクレジットカードは個人用と分けるべきですか?
A3:完全に分離することを強く推奨します。私用と事業用が混在していると、確定申告時の仕訳作業が膨大になるだけでなく、税務調査が入った際に私用口座の全履歴まで精査される対象となります。専用の事業用口座とビジネスカードを1枚用意するだけで、記帳の手間と税務リスクを大幅に削減できます。
まとめ:2026年最新ルールで適正に利益を守るための判断基準
個人事業主における経費の扱いは、「事業との関連性を第三者に客観的に証明できるか」という一点に尽きます。自宅家賃や車両維持費の家事按分から日々の飲食費に至るまで、確固たる根拠と正確な書類保管が伴っていれば、過度に税務調査を恐れる必要はありません。
青色申告の各種特例や公的共済制度をフル活用し、グレーゾーンを無理に攻めるのではなく、堂々と主張できるクリーンな経費計上を行うことこそが、事業を長期的に成長させ手元資金を最大化するための最善手です。 (出典: 個人 事業 主 経費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。