70歳以上の夫死亡で遺族年金はいくら?併給と減額の真相【2026年】
長年連れ添った配偶者との死別は、精神的な悲痛だけでなく、その後の生活設計に直結する大きな経済的転換点となります。特に70歳以上の夫を見送った世帯において、最も切実な相談として年金事務所に寄せられるのが「夫の遺族年金はいくら支給されるのか」「妻自身の年金と二重取りできるのか」という疑問です。
ネット上では「遺族年金の手続きをしたら自分の年金が大幅に減額された」「思ったより雀の涙ほどしか出なかった」といった不信感の声が散見されます。しかし、これは制度の仕組みに対する誤解が原因であるケースがほとんどです。2026年現在の公的年金制度における70歳以上の受給ルール、自分の年金との併給調整、非課税メリットや手続きの盲点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:70歳以上の夫死亡時の遺族年金は主に「遺族厚生年金」となり、夫の報酬比例部分の4分の3が基本受給額となる。
- 要点2:65歳以降は「妻自身の老齢厚生年金」が優先支給され、遺族厚生年金との「差額」のみが上乗せ支給される(併給調整)。
- 要点3:遺族年金は全額非課税であり、手続きの請求時効は5年。2026年の制度改正議論を押さえつつ早めの窓口申請が不可欠。
【2026年最新】70歳以上の夫死亡で遺族年金はいくらもらえる?受給額の計算ルールと平均相場
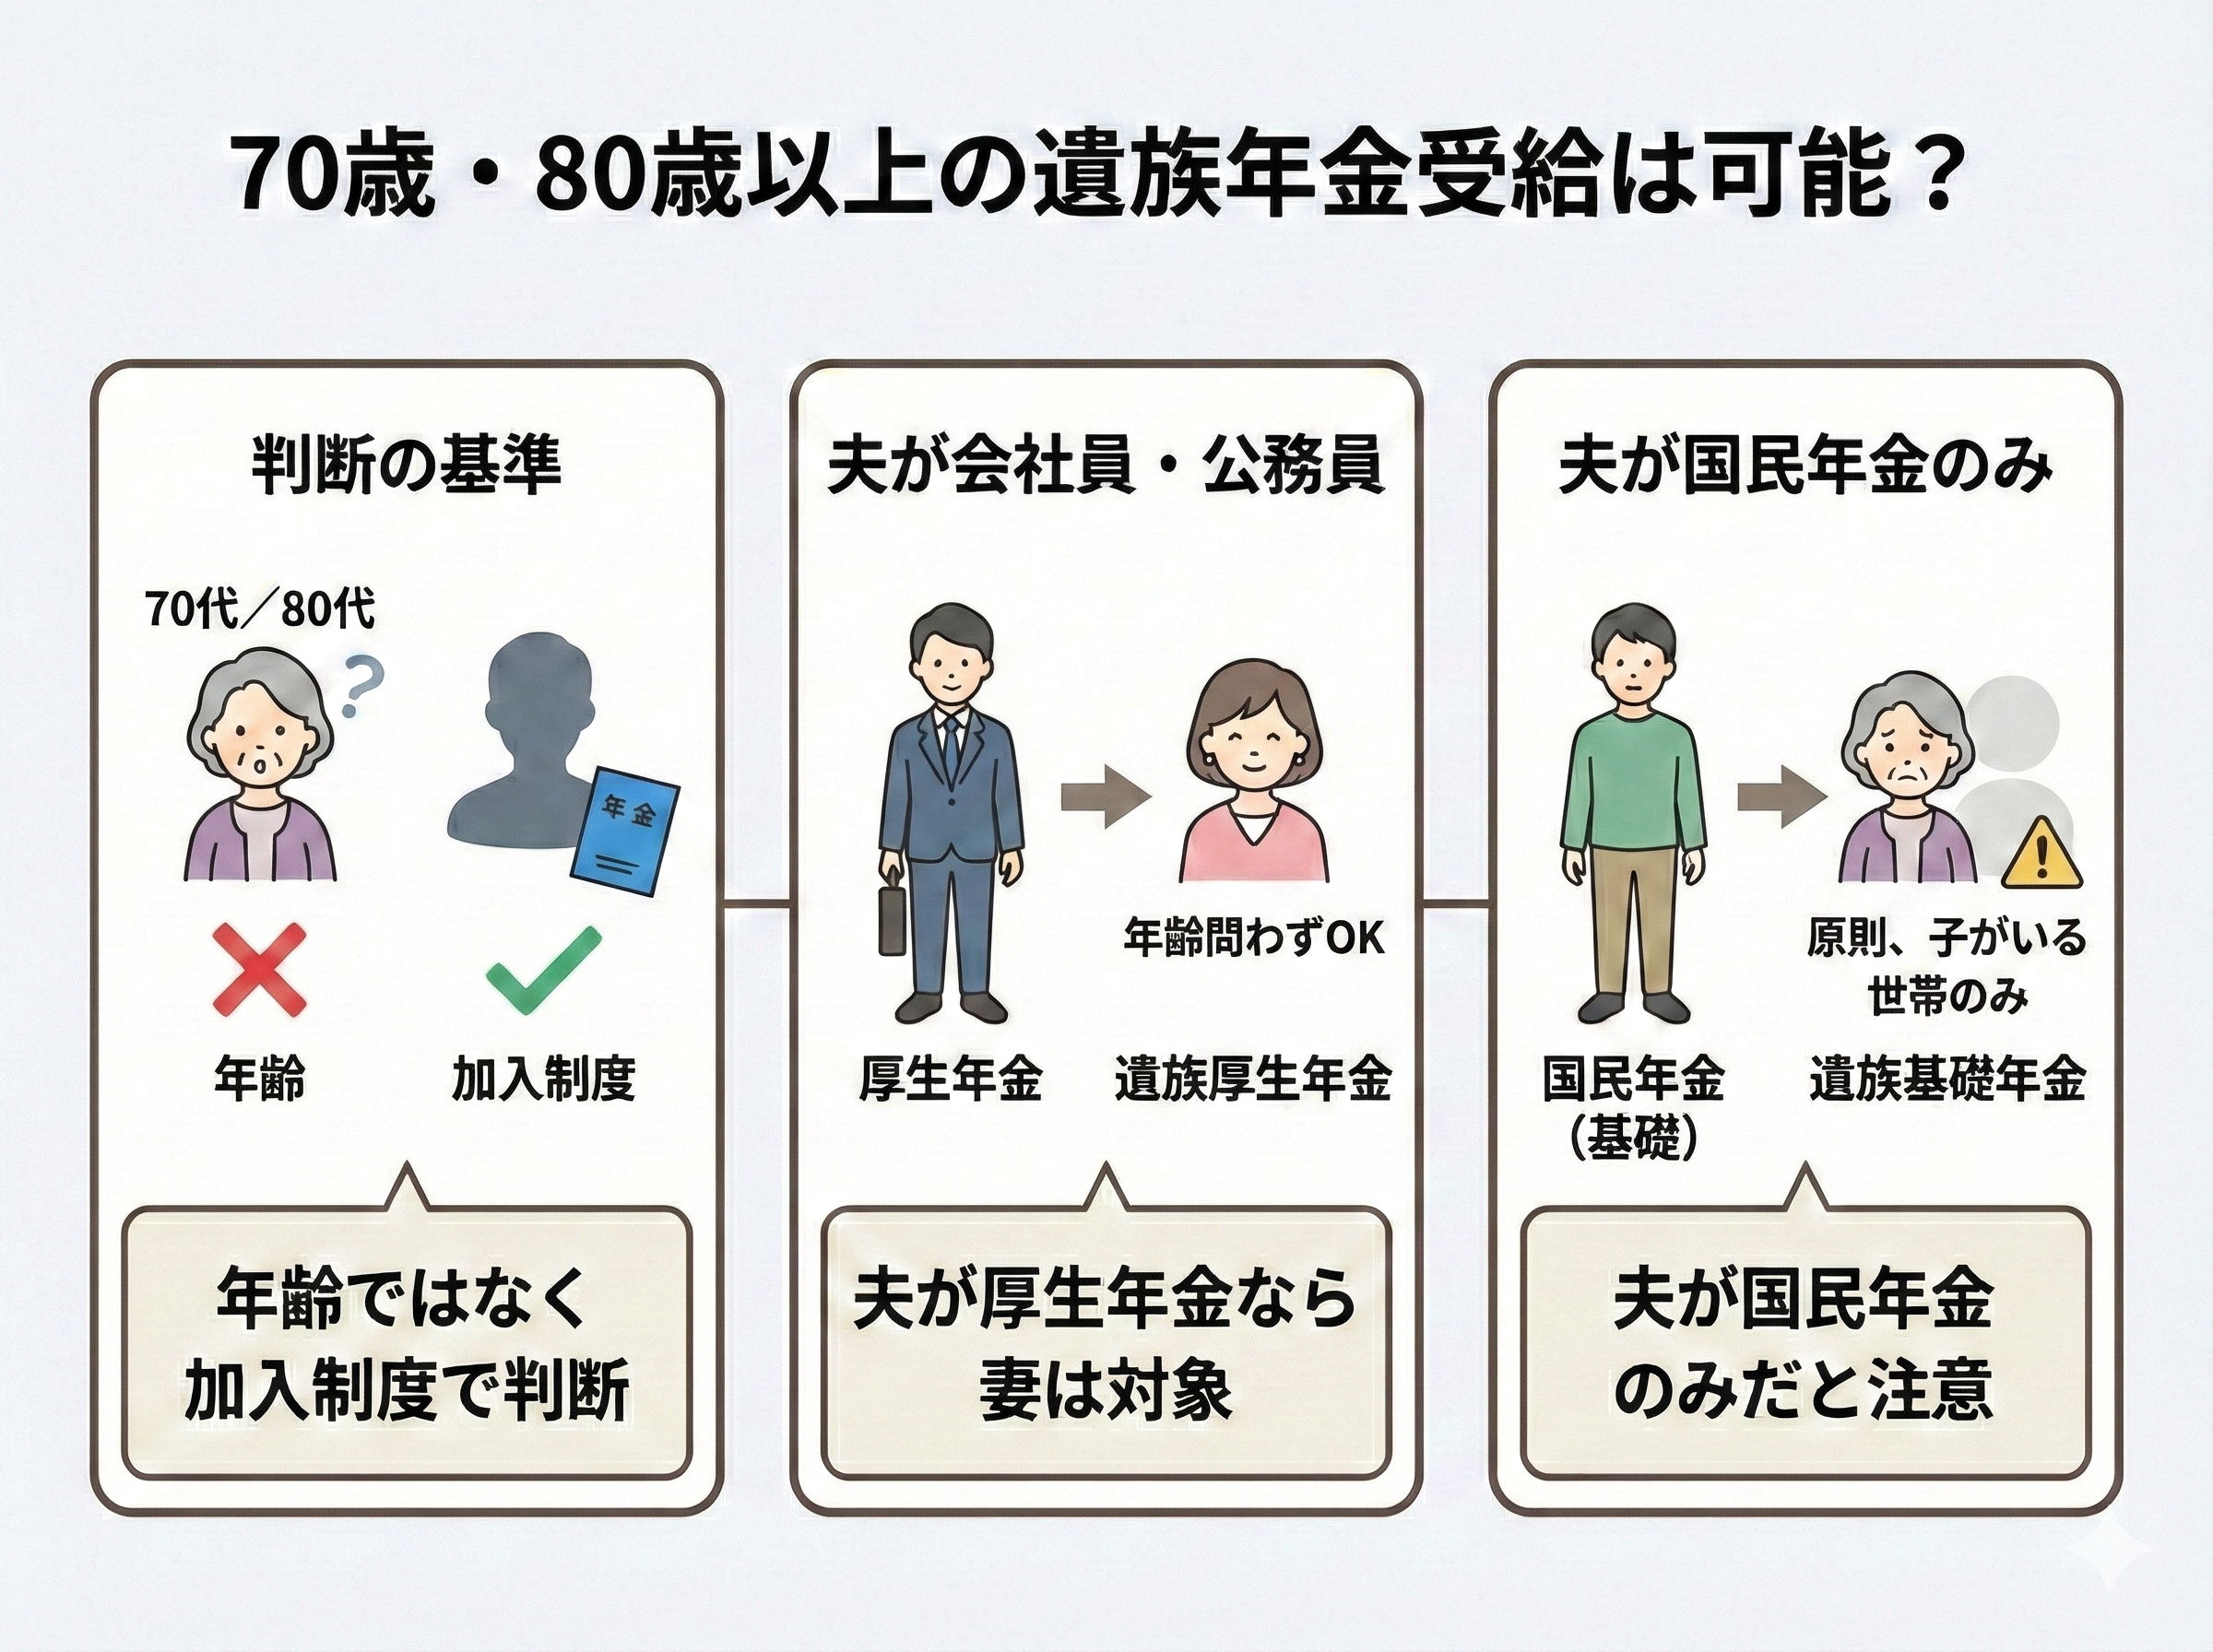
夫婦双方が70代を迎えている世帯で夫が亡くなった場合、支給される遺族年金は基本的に遺族厚生年金となります。18歳未満の子がいない世帯構成が一般的であるため、自営業などを対象とする「遺族基礎年金」は受給できず、夫が会社員や公務員として厚生年金に加入していた期間があるかどうかが最初の分岐点です。
厚生労働省の年金統計や現場の相談データを踏まえると、遺族厚生年金の70代における平均受給額は月額約8万〜10万円前後(夫の現役時代の平均年収が500万〜600万円、加入期間35〜40年の場合)となっています。
基本となる計算式は以下の通りです。
【遺族厚生年金の受給額 = 夫の老齢厚生年金(報酬比例部分) × 4分の3】
ここで注意しなければならないのは、夫の受け取っていた年金総額(老齢基礎年金+老齢厚生年金)の4分の3ではなく、「厚生年金の報酬比例部分のみ」の4分の3である点です。加給年金や国民年金部分は対象外となるため、夫の受取額面から単純計算して予想していた額よりも少なく感じるケースが多発しています。

噂の真偽を徹底検証|妻の年金との「併給」と「差額支給」のカラクリ
インターネット上で「遺族年金を申請したら自分の年金が減らされた」と憤る声を目にすることがあります。しかし、制度上「年金が没収されて損をする」ことはありません。この誤解の根底には、65歳以上の受給者に適用される「先充当・差額支給」のルールが存在します。
昭和の時代は「自分の老齢年金」か「夫の遺族年金」のどちらか一方を選択する仕組みでしたが、法改正により「まず妻自身の老齢厚生年金を全額支給し、遺族厚生年金の方が多い場合にその差額を上乗せして支払う」という方式に改められました。
| 妻の就業キャリア・属性 | 年金内訳(夫:月20万/妻の例) | 夫死亡後の実際の受給額 | 編集部の見解・評価 |
|---|---|---|---|
| 専業主婦 (厚生年金加入なし) | 妻の基礎年金:6.8万円 妻の厚生年金:0円 | 基礎年金 6.8万円 + 遺族厚生年金 約9.5万円 = 計 16.3万円/月 | 夫の報酬比例部分の3/4がほぼ満額上乗せされ、減少幅は比較的分かりやすい。 |
| 元会社員(短期間) (パート・契約社員経験) | 妻の基礎年金:6.8万円 妻の厚生年金:3.0万円 | 自身の年金 9.8万円 + 遺族年金差額 6.5万円 = 計 16.3万円/月 | 自身の厚生年金3万円が先に支払われ、遺族年金9.5万との差額6.5万円が加算される。 |
| 元正社員(キャリア型) (40年フルタイム勤務) | 妻の基礎年金:6.8万円 妻の厚生年金:11.0万円 | 自身の年金 17.8万円 + 遺族厚生年金 0円 = 計 17.8万円/月 | 妻自身の厚生年金額が夫の3/4(9.5万円)を上回るため、遺族年金は支給停止となる。 |
上記のように、共働きで長く働き厚生年金を多く納めてきた女性ほど、「遺族年金が1円も上乗せされない」という現象が起こります。これは損をしているわけではなく、「自身が稼いだ年金が既に手厚いため、遺族給付による保障の必要性が低い」とみなされる公的扶助の設計原則によるものです。
【実態検証】現場窓口の相談事例から見る「もらえないケース」と中高齢寡婦加算の注意点
年金事務所の相談窓口では、死亡診断書や戸籍謄本を揃えて請求手続きを行ったにもかかわらず、受給資格を満たさずに不支給となるケースが毎年一定数発生しています。
70代の配偶者死亡において「遺族年金がもらえない主な理由」には以下のような要件があります。
- 生計維持関係の欠如(年収850万円の壁):死亡当時、妻の年収が前年実績で850万円以上(または所得655.5万円以上)あり、概ね5年以内に基準を下回る見込みがない場合。
- 夫が生涯自営業(国民年金のみ加入):夫が第1号被保険者期間のみで厚生年金の加入履歴が一切なく、かつ18歳未満の子がいない場合。
- 夫の年金保険料未納:受給資格期間(原則10年)を満たしていない場合。
- 事実婚・内縁関係の証明不備:住民票の同一世帯記載や生活費の送金記録、民生委員等の第三者証明が立証できない場合。
また、60代前半まで遺族厚生年金に加算されていた「中高齢寡婦加算(年額約61万円)」は、妻が65歳に達した時点で完全に打ち切られます。70歳以上の妻が夫を亡くした場合には、最初から中高齢寡婦加算は付きません。昭和31年(1956年)4月1日以前生まれの妻には「経過的寡婦加算」がわずかに加算される場合がありますが、生年月日に応じて数千円〜数万円程度に逓減されています。
【プロの結論】世帯年金激減の落とし穴と家計防衛|シミュレーションと税務の盲点
夫が70代で死亡した際、家計に与える最大の影響は「夫婦合算で月25万〜30万円あった世帯年金収入が、単身で14万〜16万円台へと一気に半減する」という現実です。食費や光熱費などの基礎生活費は単身になっても半額にはならず、約7割程度が維持されるため、キャッシュフローは急激に悪化します。
一方で、知っておくべき税務上の利点もあります。遺族厚生年金は法律上「非課税所得」と定められています。自身の老齢基礎年金・老齢厚生年金は雑所得として所得税・住民税の課税対象ですが、遺族年金部分には税金がかかりません。
この結果、夫の死後は妻の「合計所得金額」が下がるため、住民税非課税世帯に該当する可能性が高まります。自治体の介護保険料段階の引き下げや、高額療養費・高額介護サービス費の自己負担上限額が大幅に引き下げられるセーフティネットが機能する点は見落とせません。
2026年年金制度改正の動向と70代世帯への影響
社会保障審議会などで議論が続く遺族年金の見直し(20代〜50代を対象とした有期給付化や男女格差の是正)について、「高齢受給者も削られるのではないか」という不安が広がっています。しかし、現行の制度改革案においても、すでに受給権を得ている高齢世代や受給開始時の60歳以上の妻に対しては、経過措置によって不利益が生じないよう設計されています。ネット上の過激な改悪情報に惑わされず、正確な公的情報を確認することが肝要です。
年金事務所の手続きと持ち物リスト|70歳以上が知るべき請求期限と失敗しない段取り
遺族年金は自動的に口座へ振り込まれることはありません。最寄りの年金事務所または街角の年金相談センターへ自ら出向き、「年金受給権者死亡届(報告書)」および「遺族厚生年金裁定請求書」を提出する必要があります。
遺族年金の請求権には「5年の消滅時効」があります。死亡日から5年を過ぎると原則として過去の受給権が失効していくため、葬儀後の諸手続きが落ち着いた段階で速やかに予約を取りましょう。
【年金事務所へ持参する主な書類一覧】
- 亡くなった夫と請求者(妻)の年金手帳または基礎年金番号通知書
- 戸籍謄本(全部事項証明書:死亡日および婚姻関係の確認用、死亡日以降に交付されたもの)
- 世帯全員の住民票の写し(世帯主・続柄記載)
- 請求者の世帯全員の非課税証明書または所得証明書(生計維持の確認)
- 死亡診断書のコピーまたは死体火葬許可証
- 妻名義の預金通帳(年金受取希望口座)
- マイナンバーカードおよび認印

【遺族年金 夫死亡 70歳以上】に関するよくある質問(FAQ)
Q1:夫が70代で死亡した場合、妻自身の年金と両方満額もらえますか?
A1:老齢基礎年金(国民年金)は妻自身の分が全額支給されますが、厚生年金については「妻自身の老齢厚生年金」が優先され、夫の遺族厚生年金(報酬比例部分の3/4)との差額分のみが上乗せ支給されます。両方の満額を二重取りすることはできません。
Q2:遺族年金を受給し始めたら確定申告は必要ですか?
A2:遺族年金そのものは非課税のため、申告の対象外です。妻自身の老齢年金などの収入が合計400万円以下で、かつ他の所得が20万円以下であれば「年金受給者の確定申告不要制度」が適用され、確定申告を行う必要はありません。
Q3:夫が亡くなってから時間が経ってしまいました。さかのぼって受給できますか?
A3:請求手続きを行えば、過去5年分までは遡及して一括受給が可能です。ただし、5年を超えた古い月分から順次時効で消滅してしまうため、気付いた段階で直ちに年金事務所へ相談してください。
Q4:夫の厚生年金を繰下げ受給待機中に亡くなった場合、遺族年金はどう計算されますか?
A4:夫が繰下げ待機中(年金をまだ受け取っていなかった)に亡くなった場合でも、遺族厚生年金の計算は「夫が65歳時点で本来受け取るはずだった報酬比例部分」をベースに3/4が算出されます。繰下げによる増額率は遺族年金には反映されません。
まとめ:世帯年金の構造変化を正しく理解し、確実な受給手続きを
配偶者の他界に伴う年金手続きは、複雑な併給調整や税務の仕組みが絡み合うため、多くの誤解を生みやすい分野です。70歳以上の夫を見送った後は、「夫の年金の3/4がそのまま足される」のではなく、「妻自身の権利を優先した上で、不足する差額が遺族厚生年金として補填される」という本質を把握しておく必要があります。
受給額の激減による生活不安を避けるためには、早期に受給額の確定を行い、住民税非課税世帯の申請や固定費の見直しを進めることが極めて重要です。まずは必要書類を整え、所轄の年金事務所で正確な受給試算を行うことから始めましょう。 (出典: 遺族年金 夫死亡 70歳以上(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。