「利息」と「利子」の決定的な違いは?法律ルールと簡単な覚え方
銀行預金の明細やカードローンの案内、住宅ローンの契約書などで目にする「利息」と「利子」。普段何気なく使っている両者ですが、その厳密な違いを論理的に説明できる人は多くありません。日常会話では同義語のように扱われがちですが、実は法律上の取り決めや金融実務、税務上の定義において明確な使い分けの基準が存在します。
言葉の定義を正しく把握することは、無駄な支払いを防ぎ、資産運用や確定申告を適切に行うための第一歩です。今回は、法律上のルールや金融業界の慣習を踏まえつつ、誰でも直感的に理解できる見分け方まで詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般的に「利息」は借り手が支払うお金、「利子」は貸し手が受け取るお金を指す慣習がある。
- 要点2:法律や金融機関の実務では「利息」に統一される一方、税法上は「利子所得」と呼ぶなど制度ごとの定義が存在する。
- 要点3:「金利(%)」と「利息(金額)」の違いや計算式を把握することで、借入・運用の正確な損益判断が可能になる。
【決定的な違い】「利息」と「利子」の使い分けと簡単な覚え方
一般社会における利息と利子の違いは、基本的に「お金を払う側か、受け取る側か」という視点によって区別されています。慣習的な利息と利子の使い分けは以下の通りです。
【利息】:借入金などに対して「支払う側」の視点で使われることが多い(例:カードローン利息、住宅ローン利息、支払利息)
【利子】:預金や貸付金などに対して「受け取る側」の視点で使われることが多い(例:銀行預金の利子、利子所得)
ただし、日常会話ではこの境界線が曖昧になるケースも少なくありません。迷ったときに役立つ利息と利子の簡単な覚え方として、漢字のイメージを活用した以下の mnemonic(記憶法)が広く知られています。
・利息:「息(いき)」を吐き出すように外へ出ていくお金(支払うお金)
・利子:「子(こ)」どもが生まれて増えるように手元に入ってくるお金(受け取るお金)
このルールを頭に入れておくだけで、契約時や日常のマネートークで言葉選びに迷う心配はなくなります。
なぜ法律や金融機関は「利息」を使うのか?法律用語としての理由
日常会話では使い分けられる一方、日本の法体系では基本的に「利息」という単語に統一されています。これには明確な利息が法律用語として選ばれている理由があります。
民法や商法、金融関連法規の制定時において、元金から生じる果実(対価)を表す学術用語として「利息」が採用された経緯があります。貸主側が受け取る分も、借主側が支払う分も、法的な権利・義務関係を記述する際はすべて「利息」と表記されます。
その代表例が、貸金業者や金融機関の貸出金利を規制する「利息制限法」です。この法律では、借入額に応じて以下のように利息制限法の上限金利(実質年率)が厳格に定められています。
・元本が10万円未満:年20.0%
・元本が10万円以上100万円未満:年18.0%
・元本が100万円以上:年15.0%
法律上は「貸し手が受け取る上限」であっても利子制限法とは呼ばず、「利息制限法」と規定されている点からも、公的な制度における用語の統一性が分かります。
銀行預金や税金ではどっち?「利子所得」と確定申告のルール
銀行の窓口やWeb通帳を見ていると、「銀行預金では利息と利子のどっちが正しいのか?」という疑問に直面します。結論から言えば、現在の銀行実務では通帳の入金明細に「利息」と記載されるのが主流です。しかし、税務の世界に入ると表記が反転します。
日本の所得税法において、預貯金や公社債の利金によって得た利益は「利子所得」として区分されます。預金等から得られる果実は、個人の所得として税金の対象になるためです。
利子所得と確定申告の関係については、一般的な国内銀行の普通預金や定期預金の場合、利息が支払われる時点で一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が源泉徴収されます。いわゆる「源泉分離課税」が適用されるため、原則として個別の確定申告は不要です。
混同しやすい「金利」「利回り」「年利」と利息の違いを整理
金融リテラシーを高める上で避けて通れないのが、「利息」「金利」「利回り」「年利」の混同です。それぞれの概念の違いを整理します。
まず、金利と利息の違いは「割合(%)」か「実際の金額(円)」かという点にあります。
・金利(利率):元金に対して発生する利息の割合(例:年利2.0%)
・利息:金利に基づいて実際に計算された金額(例:2,000円)
さらに運用の現場では、利回りと年利の違いを正しく把握することがリスク管理に直結します。「年利」はあくまで1年間で得られる利息の割合を指しますが、「利回り」は投資元本に対する利息+売却損益などの総合的な収益割合を指します。投資信託や株式投資を検討する際は、年利だけでなく手数料や値動きを含めた実質的な利回りで判断しなければなりません。
カードローンの利息計算方法と簿記・会計での仕訳処理
実生活やビジネスの現場で頻出する計算式と会計処理について解説します。
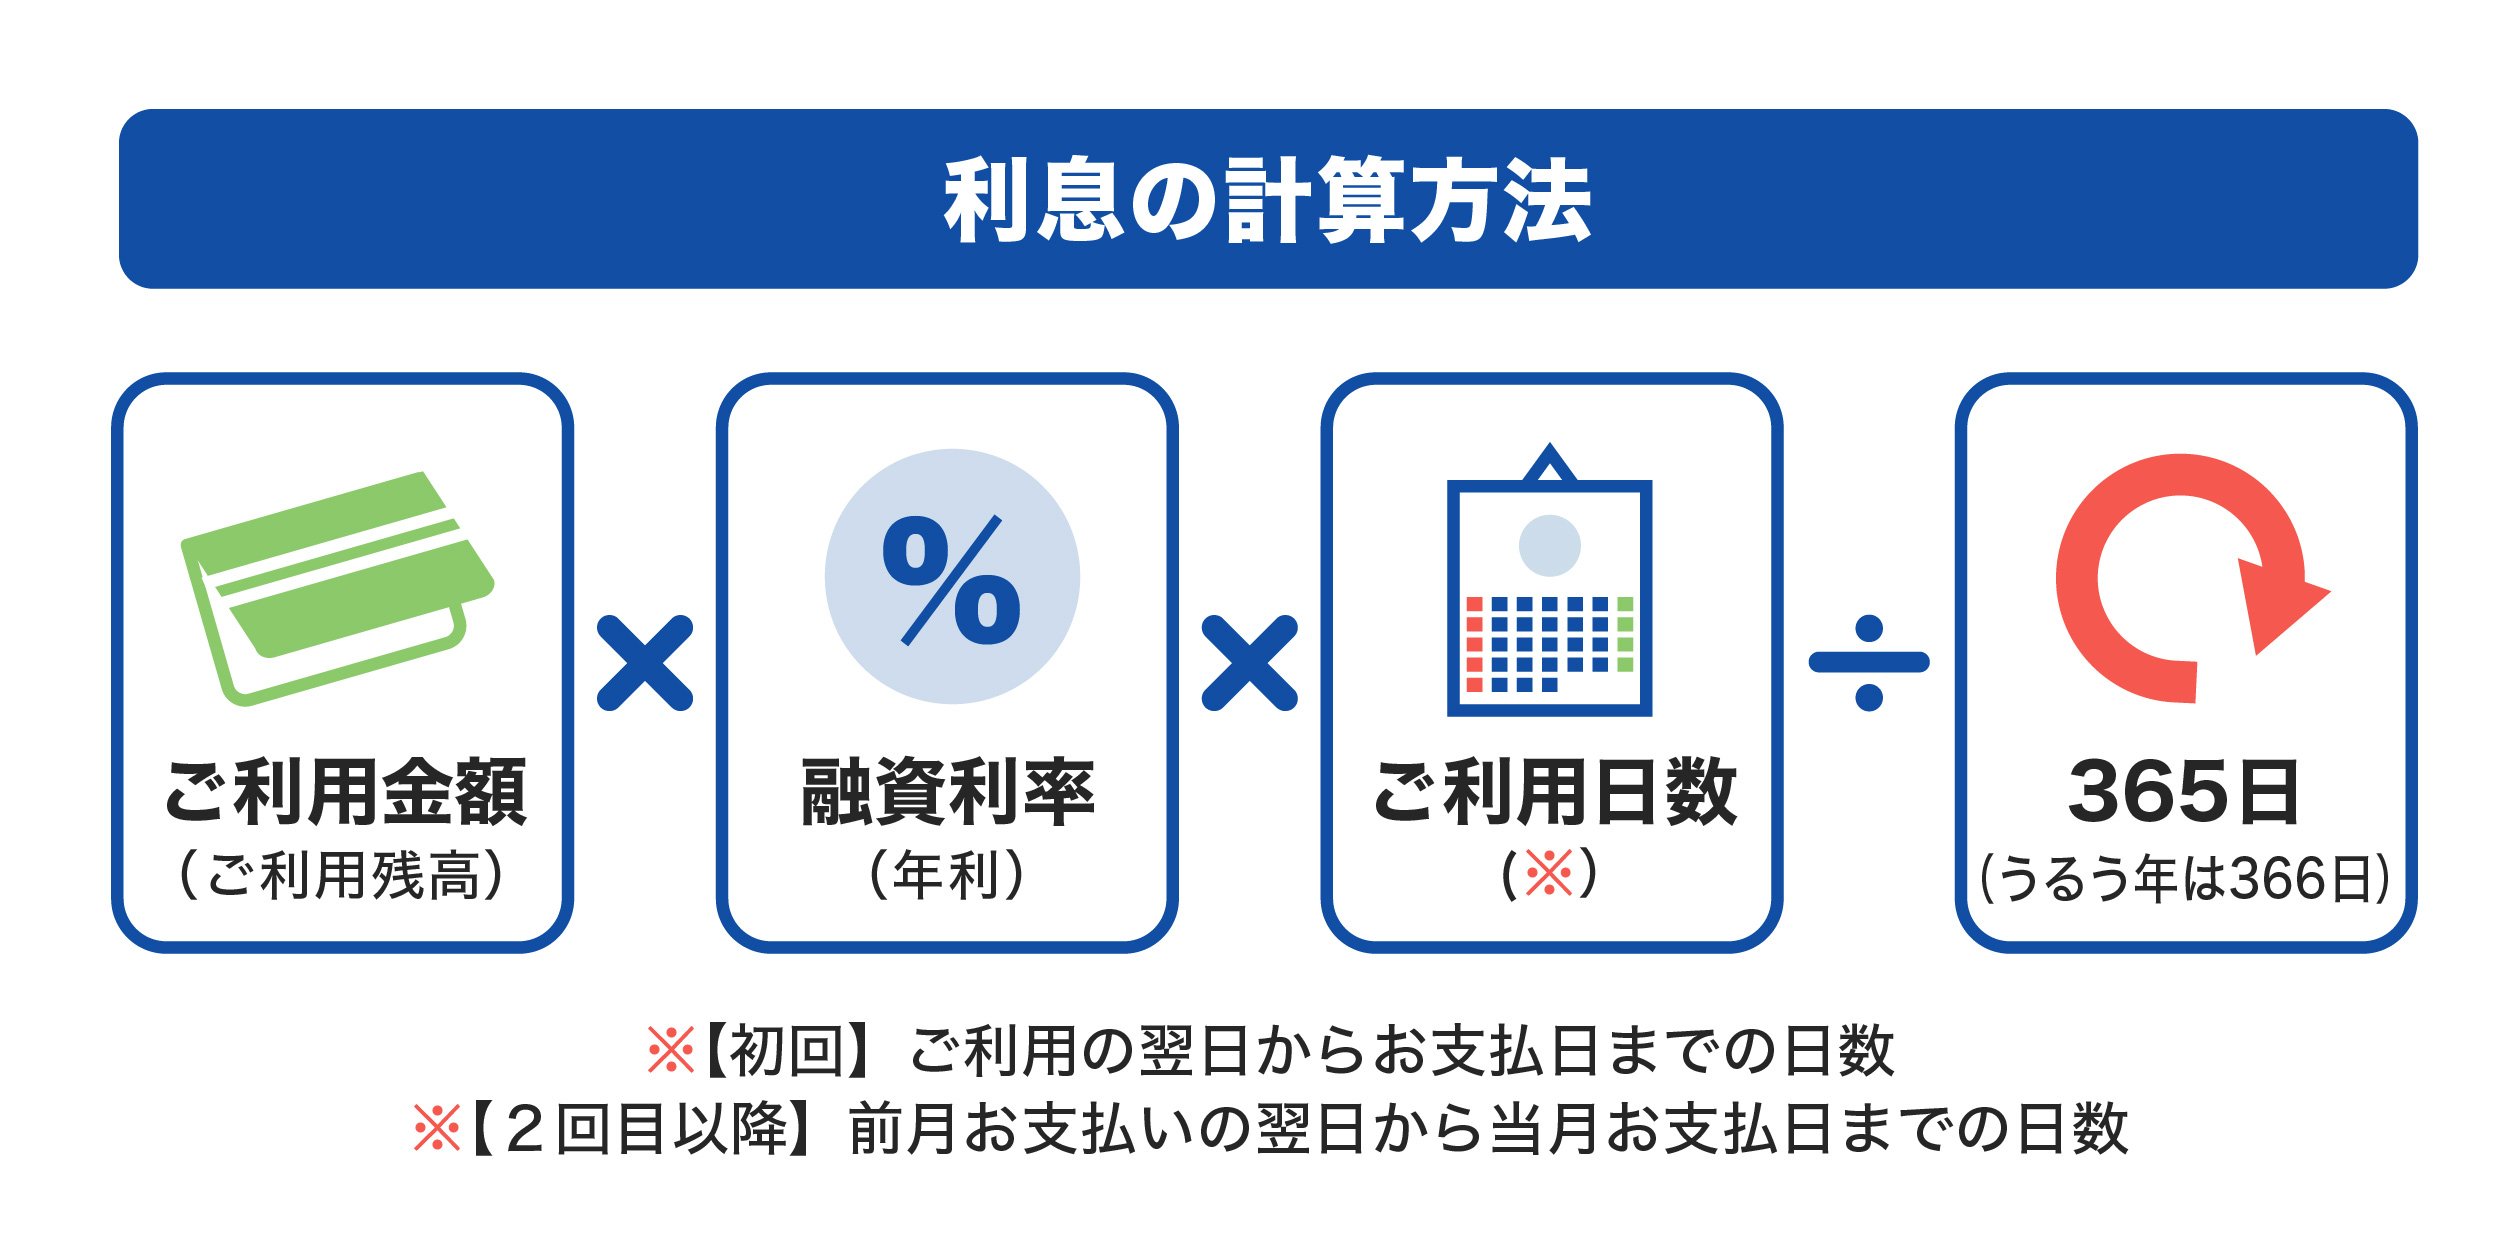
個人が最も接する機会の多いカードローンの利息計算方法は、日割り計算が基本です。計算式は次の通りです。
【利息計算式】借入残高 × 借入利率(実質年率) ÷ 365日 × 利用日数 = 利息額
※うるう年は366日で計算する場合があります。
例えば、金利18.0%で10万円を30日間借りた場合、「100,000円 × 0.18 ÷ 365 × 30日 = 約1,479円」の利息が発生します。返済シミュレーションを行う際は、日割りによる影響を意識することが不可欠です。
一方、法人の経理や個人事業主の確定申告における複式簿記では、勘定科目が厳格に定められています。
・借入金の支払利息の仕訳:融資を受けて利息を支払った場合、費用科目である「支払利息」で計上する。
・受取利息の会計処理:事業用口座に預金利息が入金された場合、収益科目である「受取利息」として処理し、源泉徴収された所得税・復興特別所得税は「法人税等」や「事業主貸」として区分する。
このように、会計処理においては「支払=利息」「受取=利息」と、いずれも「利息」の名称を用いた勘定科目で統一されています。
【利息と利子の違い】に関するよくある質問(FAQ)
Q1:銀行の通帳には「利息」と書かれていますが、「利子」と呼んでも間違いではありませんか?
A1:間違いではありません。日常の会話や慣習表現としては「銀行の利子」と呼んでも十分に通じます。ただし、銀行の勘定システムや法的な約款では「預金利息」と規定されているため、明細上は利息と印字されるのが一般的です。
Q2:住宅ローンの返済表に記載されている金額は「利息」ですか「利子」ですか?
A2:金融機関からの借入金を返済する対価であるため、「利息(または支払利息)」と表記されます。契約書面上もすべて利息表記に統一されています。
Q3:友人間でお金を貸し借りする際、利息を取ることは法律上問題ありませんか?
A3:個人間の金銭消費貸借であっても、合意があれば利息を設定すること自体は適法です。ただし、利息制限法の上限金利(年15.0%〜20.0%)および出資法で定められた上限金利(個人間は年109.5%)を超える高金利を設定することは違法となります。後々のトラブルを防ぐためにも、借用書(金銭消費貸借契約書)の作成が推奨されます。
まとめ:言葉の正確な理解がマネーリテラシー向上の第一歩
「利息」と「利子」は、日常的には「払う利息」「もらう利子」と大別されるものの、法規や金融業界では「利息」、税制上は「利子」というように、各分野のルールに基づいて明確に使い分けられています。
金利や利回りの概念を含め、こうした金融用語の背景にある仕組みを正しく把握することは、借入時のコスト削減や資産運用のリスクヘッジに直結します。契約内容や預金明細を確認する際は、表面上の名称だけでなく、背後にある金利体系や税制上の取り扱いまで意識を向けてみてください。 (出典: 利息 利子 違い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。