一人暮らしの生活費内訳を徹底解剖!手取り別のリアルな配分と節約術
新生活のスタートや毎月の家計管理において、誰もが一度は直面するのが「毎月、何にいくら使っているのか」という疑問です。長引く物価高やエネルギー価格の変動が家計を直撃するなか、自分の支出バランスが適正なのか不安を抱える単身者は少なくありません。
生活費の全体像を正確に把握しないまま日々のやりくりを続けていると、知らないうちに毎月数万円単位で損をしているケースも珍しくありません。本稿では、統計データに基づく客観的な平均相場から手取り別のリアルな収支配分、さらに見落としがちな固定費の削減策まで、単身生活の家計設計を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯の生活費平均は月約16万〜18万円、住居費と食費で支出全体の約半分を占める構造が明確に。
- 要点2:手取り15万円・20万円では黄金比率が異なり、特に光熱費や通信費の無駄を削る固定費見直しが黒字化の絶対条件。
- 要点3:2026年現在の新料金プラン活用や初期費用の最適化により、無理な我慢をせず年間数十万円単位の貯金体質へシフト可能。
【2026年最新相場】一人暮らしの生活費平均とリアルな内訳一覧
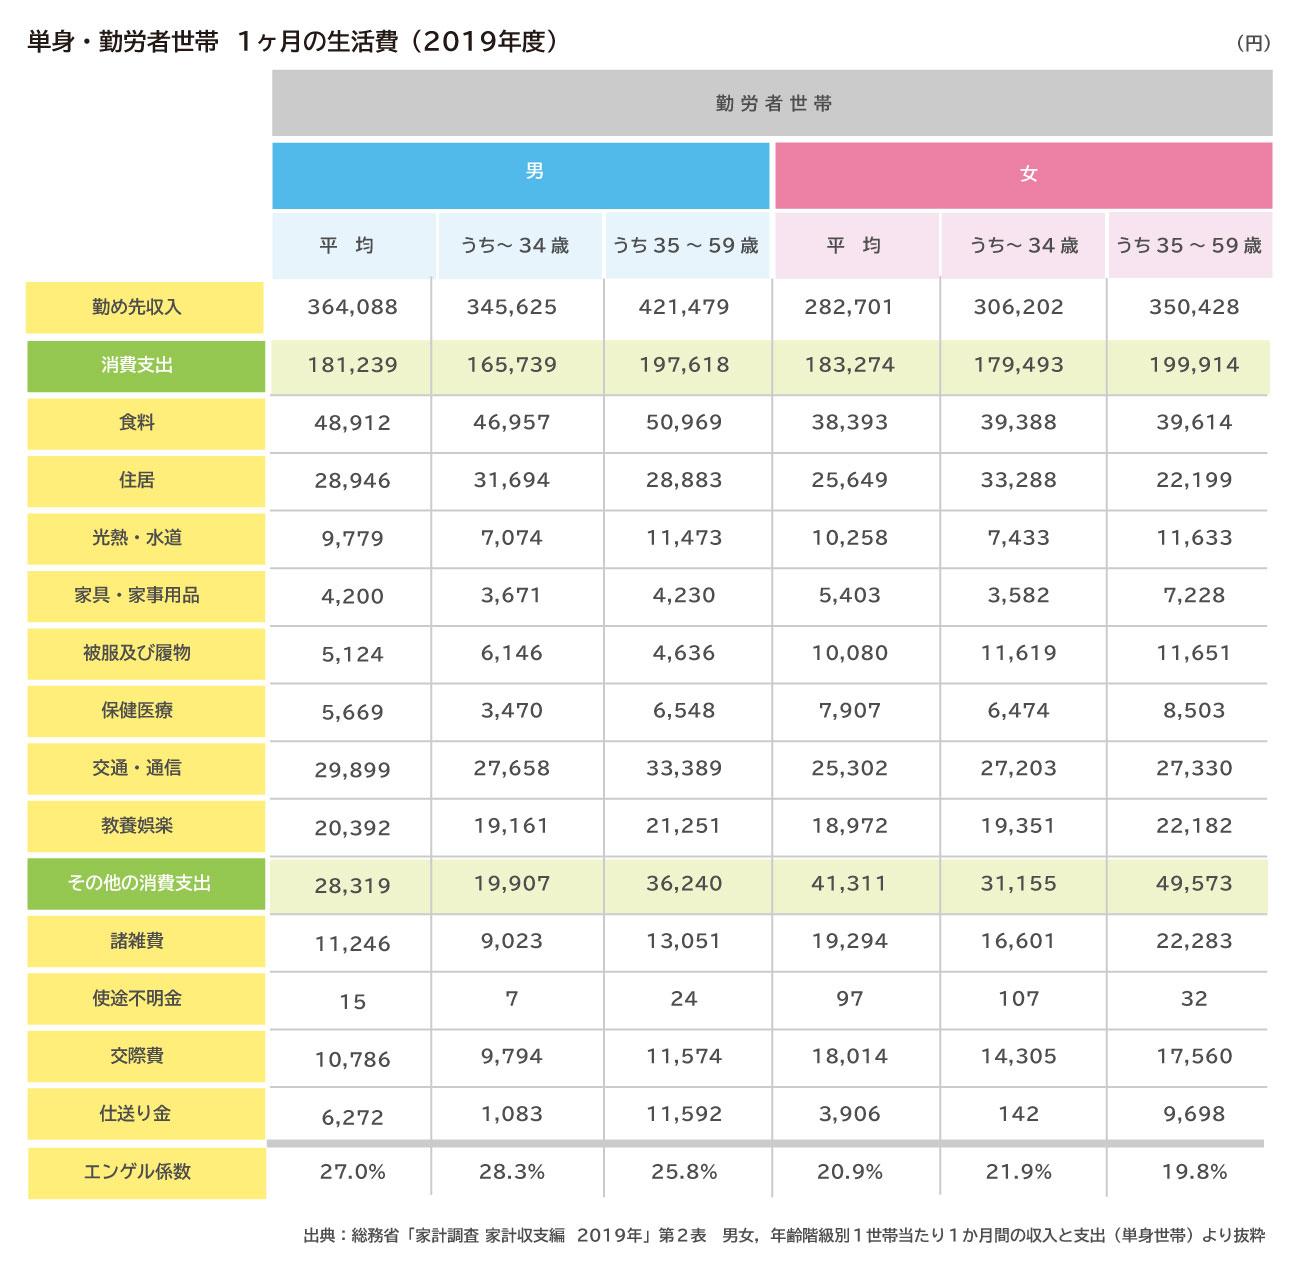
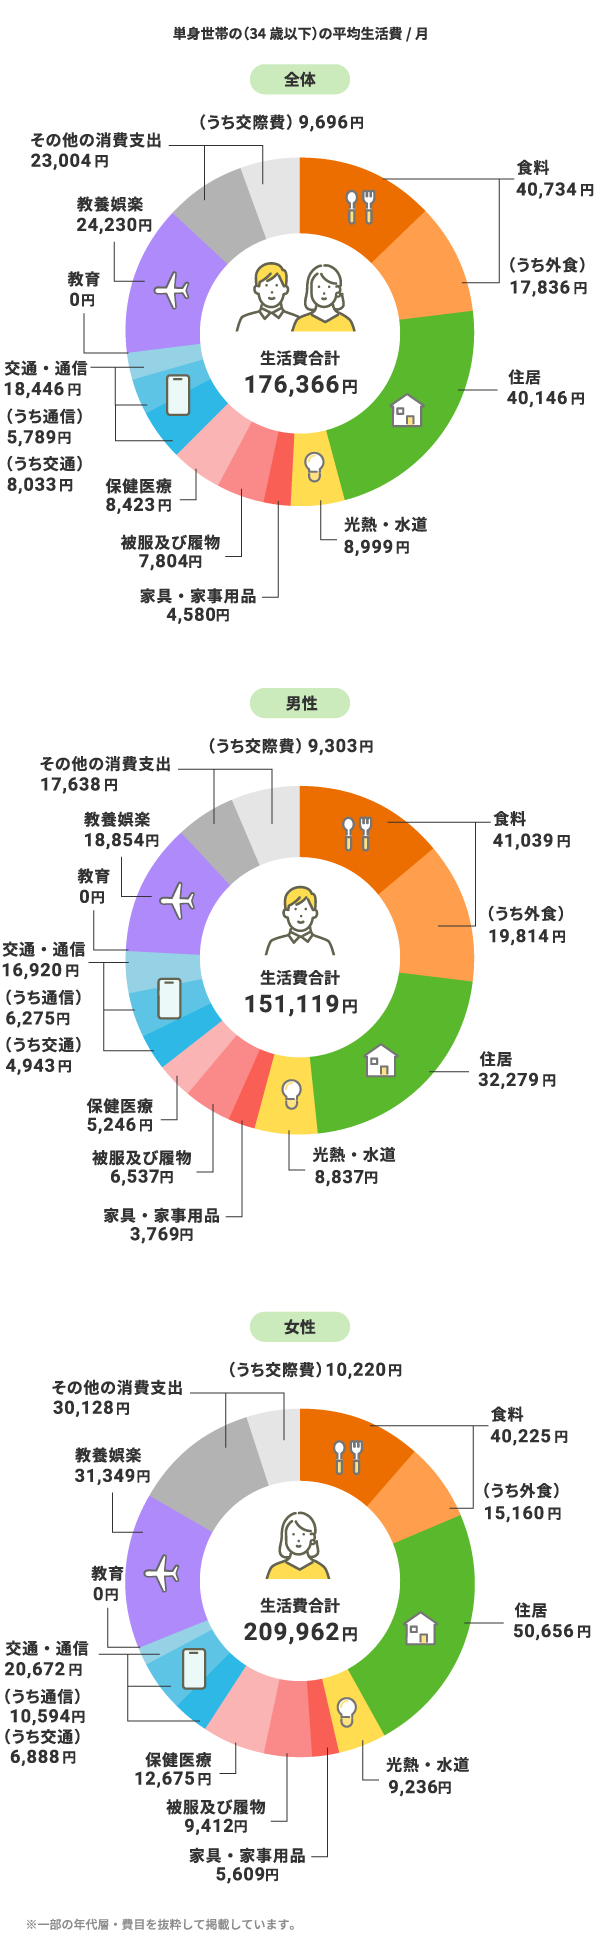
総務省が公表する家計調査(単身世帯)の最新動向をベースに、家賃の地域差などを加味した一般的な一人暮らし生活費平均は、全国平均でおよそ毎月16万5,000円〜18万円前後で推移しています。もちろん、持ち家や社宅ではなく民間賃貸住宅に住む都市部の単身者の場合、家賃水準が上がるため20万円近くに達することも珍しくありません。
支出の全体像を把握するために、一般的な単身社会人の標準的な内訳モデルを見てみましょう。
【単身世帯における生活費の標準的な内訳目安】
・住居費(家賃・管理費):60,000円〜75,000円
・食費(自炊・外食・飲料代含む):38,000円〜45,000円
・水道光熱費(電気・ガス・水道):12,000円〜15,000円
・通信費(スマホ・自宅Wi-Fi):6,000円〜8,500円
・教養・娯楽・交際費:20,000円〜25,000円
・日用品・消耗品費:5,000円〜7,000円
・衣類・美容・医療費:10,000円〜15,000円
・その他(保険・予備費):5,000円〜10,000円
──────────────
合計支出目安:約156,000円〜200,500円
内訳を精査すると明らかなように、家賃と食費だけで総支出の50%以上を占めています。まずはこの2大支出を適正範囲に収められているかどうかが、家計が安定するか毎月赤字に苦しむかの決定的な分かれ道となります。
家賃・食費・水道光熱費の相場と「実は損している」固定費の落とし穴
毎月の支出において、特に意識すべきなのが「家賃」「食費」「水道光熱費」の3項目です。しかし、多くの人が「相場通りに払っている」と思い込みながら、契約内容や生活習慣のズレによって余計な出費を垂れ流しています。
まず、物件探しの基本となる一人暮らし家賃目安は、一般的に「手取り収入の3分の1以下」が鉄則とされてきました。しかし、電気代や食料品価格が高止まりする現在、生活防衛の観点からは手取りの25%〜28%程度に抑えるのが最も安全な水準です。手取り20万円であれば5万〜5.5万円程度、手取り15万円であれば4万〜4.5万円程度が、貯蓄を両立させるためのボーダーラインです。
続いて、日々の変動が大きい一人暮らし食費平均は、自炊派で月2万5,000円〜3万円、外食やコンビニ利用が多い人で月4万5,000円〜6万円程度と、生活スタイルによって2倍以上の開きが生じます。無理な自炊で食材を腐らせて廃棄するよりも、主食のまとめ炊きや冷凍保存、週末の作り置きを賢く取り入れることが無駄な出費を防ぐ近道です。
見落としがちなのが水道光熱費相場の構造です。一人暮らしの場合、電気代(約6,000円〜8,000円)、ガス代(約3,500円〜6,000円)、水道代(約2,500円〜3,500円)を合わせ、月額1万2,000円〜1万7,000円程度が平均値となります。ここで最大の落とし穴となるのが、賃貸物件に多い「プロパンガス(LPガス)」です。都市ガス物件に比べてガス代が1.5倍〜2倍近く跳ね上がるケースが多いため、物件選びの段階でガス種別を確認しないと、毎月数千円単位の固定費ロスを抱え続けることになります。
手取り15万・20万円の生活シミュレーション|無理なく貯金する配分モデル
毎月の収入額に応じた具体的な支出配分モデルを把握しておくと、予算管理が格段にスムーズになります。ここでは若手社会人に多い「手取り15万円」と「手取り20万円」の2つのパターンでシミュレーションを行います。
【手取り15万一人暮らし内訳(切り詰め・節約重視モデル)】
手取り15万円の場合、少しの気の緩みが赤字直結につながるため、無駄のない引き締まった配分設計が求められます。
・家賃:45,000円(手取りの30%)
・食費:30,000円(自炊中心・ランチ持参)
・水道光熱費:11,000円(節電意識・都市ガス前提)
・通信費:4,000円(格安SIMのみ活用)
・日用品・衛生費:4,000円
・交際費・娯楽費:15,000円
・被服・美容・雑費:11,000円
・貯金:30,000円(手取りの20%を先取り)
合計:150,000円
手取り15万円で貯蓄体質を作るには、家賃4万円台のアパート選定と、スマホ代などの徹底的な見直しが欠かせません。給料日にまず3万円を別口座に移す「先取り貯蓄」をルーティン化させることが成功の鍵です。
【手取り20万一人暮らしシミュレーション(バランス・貯金両立モデル)】
手取り20万円になると生活に一定のゆとりが生まれますが、支出が野放図に膨らみやすいため、計画的な予算枠組みが必要です。
・家賃:60,000円(手取りの30%)
・食費:40,000円(適度な外食を取り入れた自炊)
・水道光熱費:13,000円
・通信費:6,000円(格安SIM+光回線またはホームルーター)
・日用品費:6,000円
・交際費・趣味娯楽:25,000円
・被服・美容・医療:15,000円
・予備費:5,000円
・貯金:30,000円〜40,000円
合計:200,000円
一般的な社会人一人暮らし貯金額の中央値は月2万〜4万円程度、年間で30万〜50万円前後がひとつの目安です。手取り20万円あれば、固定費をしっかり管理することで、年間50万円前後の資産形成が十分射程圏内に入ります。
大学生と社会人でどう違う?ライフステージ別の生活費と初期費用内訳
同じ単身生活であっても、学生と社会人では収入源や支出の力点が大きく異なります。
まず大学生一人暮らし生活費の実態を見ると、住居費を除いた生活費(食費・光熱費・娯楽費・教材費など)は月7万〜9万円程度が相場です。仕送りや奨学金、アルバイト代の組み合わせで賄うケースが主流ですが、学業や就職活動の繁忙期にはアルバイト収入が激減するリスクがあります。そのため、固定支出を極力低く抑える工夫が社会人以上にシビアに求められます。
さらに、新生活を始めるにあたって最大のハードルとなるのが一人暮らし初期費用内訳です。一般的に、賃貸契約から引越し完了までにかかる総額は家賃の5〜6ヶ月分+引越し・家財代(合計40万〜60万円程度)に達します。
【初期費用の主な内訳(家賃6万円の物件例)】
・敷金(1ヶ月分):60,000円
・礼金(1ヶ月分):60,000円
・前家賃+共益費(1ヶ月分):65,000円
・仲介手数料(0.5〜1ヶ月分+税):33,000円〜66,000円
・火災保険料・鍵交換代・保証料:40,000円〜60,000円
・引越し業者費用(単身・通常期):35,000円〜50,000円
・家具・家電購入費:100,000円〜150,000円
──────────────
初期費用合計:約393,000円〜516,000円
敷金・礼金ゼロの「ゼロゼロ物件」や仲介手数料半額以下の不動産会社を選定したり、家具家電付き物件やサブスクリプションサービスを活用することで、初期の持ち出し資金を20万円近く圧縮することも可能です。
【2026年最新節約術】無理せず年間20万円浮かせる固定費見直し&通信費削減方法
日々の生活で「食費を削るために1日1食にする」「エアコンを極限まで我慢する」といった我慢型の節約は、健康を損なうだけでなくリバウンド浪費を招きます。ストレスなく確実にお金を残すための王道は、一度見直せば自動的に節約効果が続く一人暮らし固定費見直しです。
なかでも即効性が高いのが通信費削減方法のアップデートです。大手キャリアの旧プランや無制限プランを惰性で契約したまま月8,000円以上支払っている場合、格安SIM(MVNO)やオンライン専用プランへ乗り換えるだけで、月額料金を2,000円〜3,000円台へ大幅圧縮できます。自宅のWi-Fi環境についても、光回線のセット割や最新の高速ホームルーターへの見直しを図ることで、通信費全体で年間5万〜7万円の余剰資金を生み出せます。
固定費削減のチェックポイントをまとめました。
・不要なサブスクリプションの解約:利用頻度の低い動画配信・音楽配信・ジムの会費を棚卸し(月2,000円〜5,000円削減)
・民間保険の過剰加入見直し:会社の社会保険や高額療養費制度でカバーできる範囲を再確認し、必要最低限の共済や医療保険に絞る(月3,000円〜8,000円削減)
・キャッシュレス決済とポイント経済圏の集約:普段の支払いを還元率1%以上のクレジットカードやQRコード決済に一元化し、公共料金の還元も漏れなく獲得(年間1万〜2万円相当の還元)
これら複数の見直しを組み合わせることで、生活の満足度を一切下げることなく、年間15万〜20万円以上の手元現金を確実に残す体制が整います。
【一人暮らし 生活費 内訳】に関するよくある質問(FAQ)
Q1:手取り15万円でも一人暮らしで毎月貯金することは可能ですか?
A1:十分に可能です。最大のポイントは家賃を4万〜4.5万円前後に抑えること、そしてスマホ代を格安SIMにして月2,000円前後に抑えることです。毎月の給与が入った当日に2万〜3万円を別口座に自動振替する「先取り貯蓄」を徹底すれば、手取り15万円でも年間30万円以上の貯蓄を達成できます。
Q2:初めての一人暮らしで、初期費用をできるだけ安く抑える裏ワザはありますか?
A2:敷金・礼金がゼロの物件を選ぶこと、仲介手数料が無料または半額の仲介業者を利用することが最も効果的です。また、繁忙期(2〜3月)を避けて4月下旬以降や秋口に部屋探しをすると、家賃やフリーレント(一定期間家賃無料)の交渉が通りやすくなります。家電もリユース品やレンタルを活用すれば初期費用を半減できます。
Q3:自炊が苦手で外食やコンビニばかりですが、食費を抑える方法はありますか?
A3:料理を一から作ろうとせず、「ご飯だけ自宅でまとめて炊いて冷凍しておく」「スーパーの見切り品惣菜を活用する」「納豆・卵・豆腐・バナナなど安価で栄養価の高い固定食材を常備する」という3点を徹底するだけでも、コンビニ弁当中心の生活に比べて月1万5,000円〜2万円ほど食費を抑えられます。
まとめ:物価高に負けない「持続可能な家計設計」の第一歩
一人暮らしにおける家計管理の本質は、目先の小銭を削ることではなく、支出の優先順位を明確にして「無自覚な支出」を徹底的に排除することにあります。家賃や通信費、保険料といった固定費の無駄を削ぎ落としておけば、インフレや急な出費にも動じない強い家計基盤が完成します。
まずは今月の明細を開き、毎月の固定費と変動費の内訳を書き出してみることから始めてみてください。現状の数字を可視化することこそが、将来に向けた確かな資産形成と、心に余裕のある快適な一人暮らしを実現するための第一歩です。 (出典: 一人暮らし 生活費 内訳(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。