コール市場とは?仕組みと日銀利上げの影響を現場目線で徹底解説
日本銀行の金融政策決定会合が開かれるたび、ニュースのヘッドラインを飾る「無担保コール翌日物金利」という言葉。経済ニュースを追っていると頻繁に目にするものの、具体的にどのような市場で、なぜ金融機関同士が超短期で資金を融通し合っているのか、その実態まで正確に把握している人は多くありません。
コール市場は、日本の金融システム全体を支える「心臓の弁」のような役割を担っています。銀行や証券会社が日々の決済を滞りなく進めるためのインフラであると同時に、日銀が利上げや金融緩和といった政策効果を実体経済に浸透させるための最前線でもあります。本稿では、その基本的な仕組みからインターバンク市場とオープン市場の違い、さらには金利のある世界が定着した現在の市場動向まで、構造と現場の視点から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コール市場は金融機関同士が日々の業務で生じる過不足資金を「今すぐ(Call)」超短期で貸し借りする場。
- 要点2:日銀の政策金利誘導目標である「無担保コール翌日物金利」を通じて、日本全体の短期金利がコントロールされている。
- 要点3:利上げの進展に伴いコール市場の取引高と金利機能が本格復活し、住宅ローンや普通預金金利へ直結している。
【超入門】コール市場の仕組みとは?金融機関が毎日お金を貸し借りする理由
銀行の窓口やATMでは、日々膨大な金額の預金引き出しや振り込み、企業への融資実行が行われています。そのため、一日の業務終了時点で「想定より預金が引き出されて手元資金が足りない銀行」と「多額の振り込み入金があり資金が余った銀行」が必ず生じます。
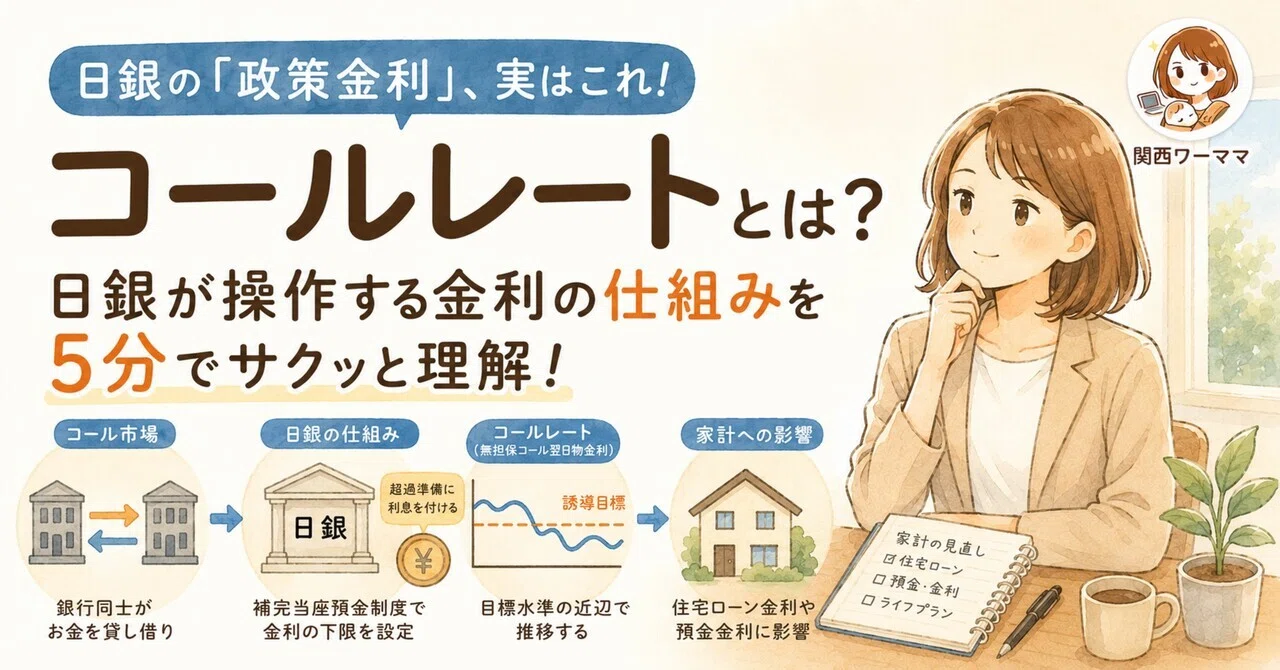
金融機関は、日銀に開設している当座預金口座に一定割合の準備金を預け入れる義務(準備預金制度)を負っており、毎日の資金決済をショートさせることは絶対に許されません。そこで、資金が余っている銀行が不足している銀行へ「呼べばすぐ応じる(Call)」感覚で超短期(半日〜翌日など)の資金を融通し合う場として機能しているのがコール市場です。
この市場において、資金を貸し出す側をコールローン、資金を借り入れる側をコールマネーと呼びます。取引の多くは、短資会社(東京短資、セントラル短資、上田八木短資)と呼ばれる専門の仲介業者を介して瞬時にマッチングが行われます。
【構造を解剖】短期金融市場におけるインターバンク市場とオープン市場の違い
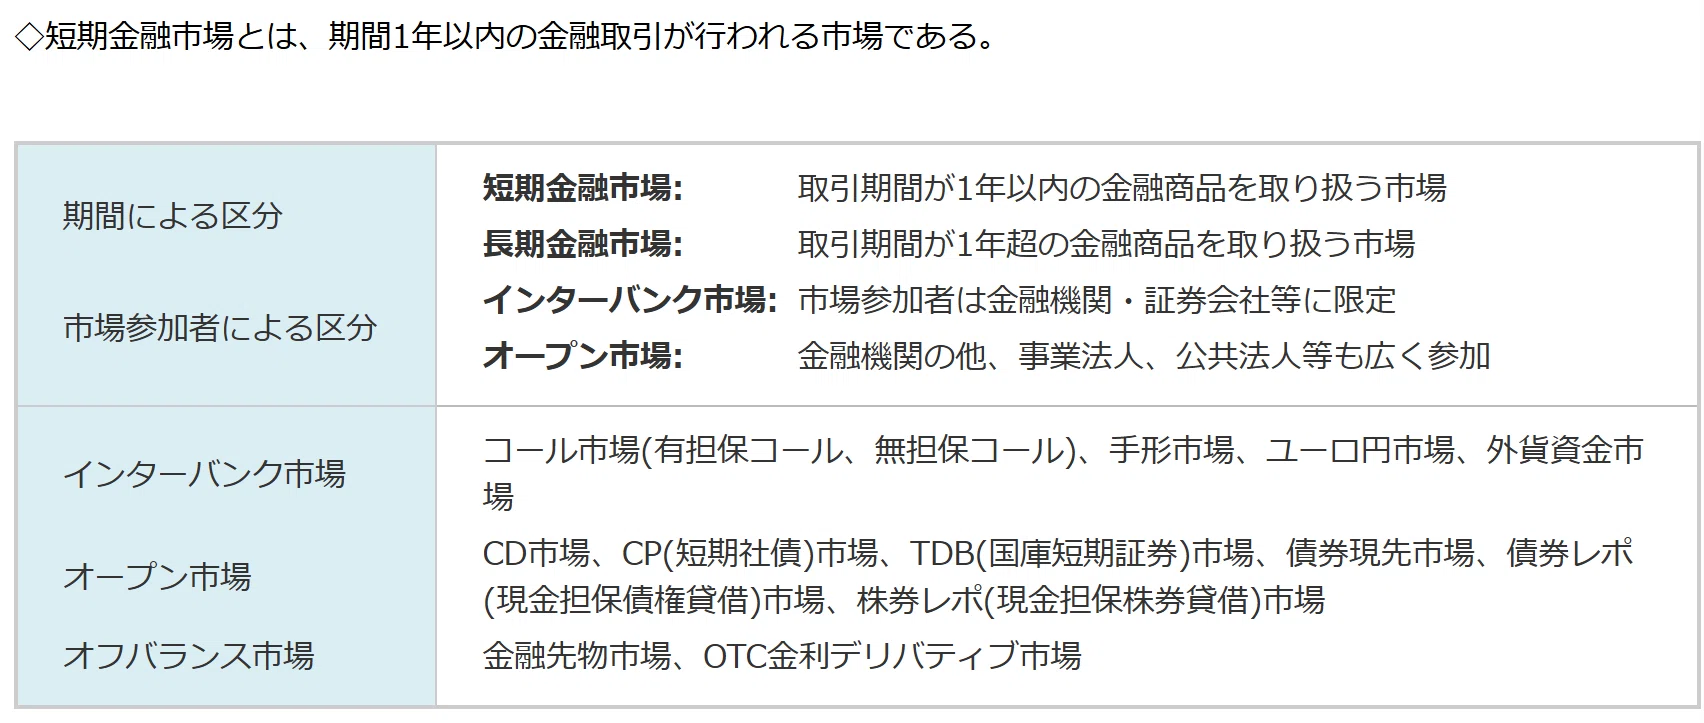
コール市場の立ち位置を理解するには、満期1年未満の資金を取引する「短期金融市場」の全体像を把握するのが早道です。短期金融市場は、参加者が金融機関に限定される「インターバンク市場」と、一般事業法人なども参加できる「オープン市場」の2つに大別されます。
コール市場はインターバンク市場の中核であり、さらに「有担保コール」と「無担保コール」に分かれます。かつては国債などを担保に差し入れる有担保取引が主流でしたが、取引の迅速化が進んだ結果、現在では参加者の信用力のみに基づいて貸し借りを行う「無担保コール」が市場の大半を占めています。
| 市場分類 | 主な取引形態・商品 | 主な市場参加者 | 取引の特徴・金利水準の目安 |
|---|---|---|---|
| インターバンク市場(コール市場) | 無担保コール(翌日物・期日物)、有担保コール | 都市銀行、地方銀行、信託銀行、外資系銀行、証券会社、短資会社 | 金融機関限定。即時決済性が極めて高く、日銀の政策金利が直接反映される |
| インターバンク市場(手形市場) | 手形売買 | 金融機関、短資会社 | 満期1週間〜数ヶ月の手形取引。現在はコール市場に統合され取引は限定的 |
| オープン市場(現先・レポ市場) | 債券現先取引、現金担保付債券貸借取引 | 金融機関、証券会社、事業法人、公的機関、機関投資家 | 国債などを担保とする安全性の高い取引。法人の余資運用先として巨額 |
| オープン市場(CP・CD市場) | コマーシャルペーパー(CP)、譲渡性預金(CD) | 事業法人、信託銀行、機関投資家 | 企業が短期資金を調達、または大口預金を流動化するためのオープンな取引 |
【政策金利の要】無担保コール翌日物金利と日銀金融政策決定会合の密接な関係
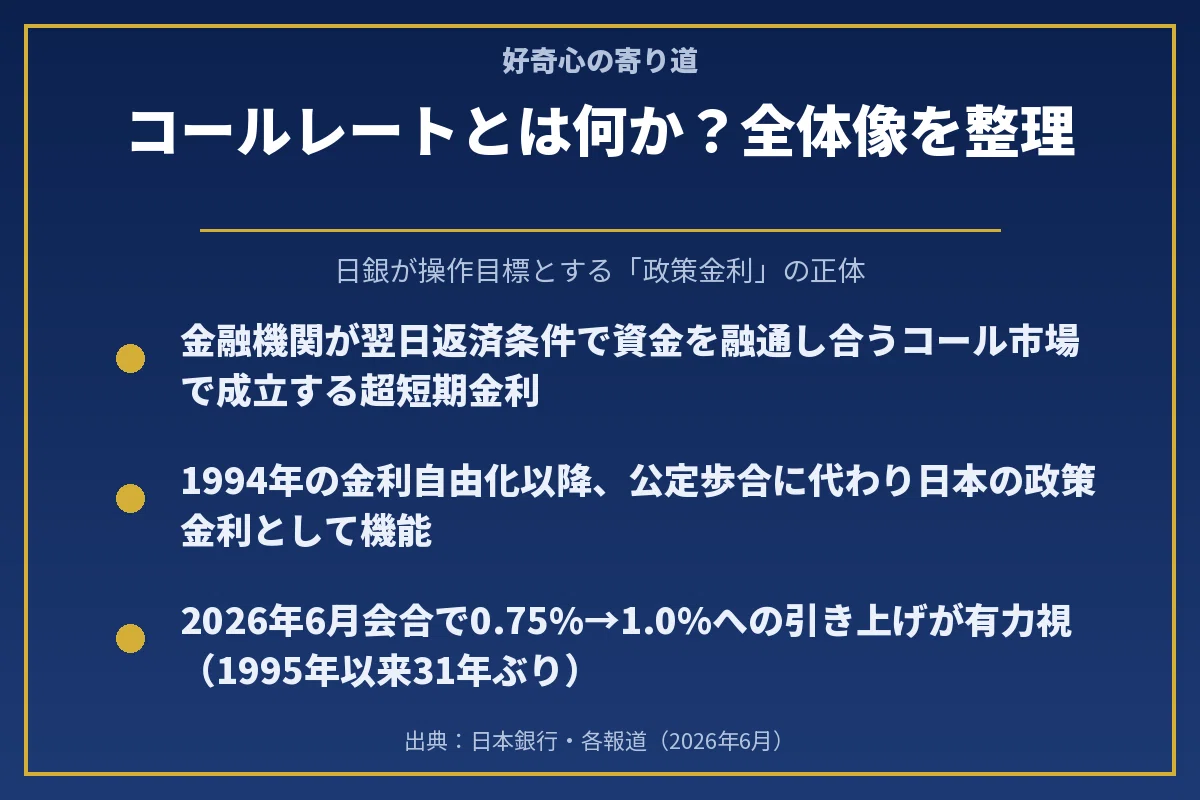
日本の金融政策を理解する上で最重要となる指標が、無担保コール翌日物金利(TONA:Tokyo Overnight Average Rate)です。これは、今日借りて明日返す無担保のコール取引における金利の加重平均値を示します。
日銀金融政策決定会合で発表される「政策金利の誘導目標」とは、まさにこの無担保コール翌日物金利を日銀が狙った水準に収めることを意味します。中央銀行が民間金融機関の当座預金金利や公開市場操作(オペレーション)を調整し、市場全体の資金量をコントロールすることで、金利誘導目標を達成しています。
長年にわたる異次元緩和やマイナス金利政策(-0.1%)の時代、無担保コール翌日物レートは-0.07%前後のマイナス圏でほぼ固定化され、市場機能は著しく低下していました。しかし、大規模金融緩和の出口戦略と段階的な利上げを経て、コールレートは明確なプラス圏へと推移し、市場メカニズムによる価格発見機能が正常化しています。
【実態検証】利上げ局面でコール市場はどう変わったか?現場ディーラーのリアル
マイナス金利下では「資金を貸し出すと手数料を取られる」という歪んだ環境にあったため、金融機関は日銀当座預金に資金を滞留させ、コール市場での取引高は歴史的な低水準に落ち込んでいました。
しかし、利上げが進んだ現在、市場の現場は一変しています。都市銀行や地方銀行のALM(資産負債管理)デスクでは、わずか数ベーシスポイント(0.01%単位)の利ざやを巡る資金の出し入れが活発化しました。地方銀行の資金運用担当者からは次のような声が聞かれます。
「以前はコール市場で資金を調達・運用するインセンティブがほとんどありませんでしたが、政策金利の引き上げ以降、朝一番の資金繰り予測とコールレートの気配値確認がディーリングルームの最重要ルーティンに戻りました。短資会社を介したレート交渉も連日白熱しています。」
日銀の資金供給に依存し切っていた状態から、金融機関同士が自発的な信用評価に基づいてリスクとリターンを天秤にかける健全なインターバンク取引が完全に息を吹き返しています。
一般に知られていない盲点と誤解|個人の生活や住宅ローンへの波及ルート
「コール市場は銀行同士のプロ向け市場だから、一般生活者や個人投資家には関係ない」と考えるのは大きな誤解です。実際には、私たちの家計に最も早く、かつダイレクトに影響を与える起点となっています。
無担保コール翌日物金利が上昇すると、まず銀行が優良企業向けに1年未満で貸し出す際の基準となる短期プライムレート(短プラ)が引き上げられます。そして、この短プラに連動して設計されているのが、日本の住宅ローン利用者の多くが選択している「変動金利型住宅ローン」です。
つまり、「日銀が利上げを決定 → コール市場のレートが上昇 → 短プラの上昇 → 変動住宅ローンの適用金利引き上げ」というドミノ倒しのような連動ルートが存在します。同時に、都市銀行やネット銀行が普通預金金利や定期預金金利を引き上げる引き金も、すべてコール市場の金利水準がベースになっています。
【プロの結論】金利上昇局面で市場動向を注視すべき人・過度な心配が不要な人
コール市場の金利動向に神経を尖らせるべきなのは、「借入額の大きい変動金利住宅ローンを抱えている世帯」や「運転資金を短期借入で回している中小企業経営者」です。コールレートの0.25%〜0.5%の上昇は、年間数十万円単位の利払い負担増に直結します。
一方で、「固定金利でローンを組んでいる人」や「現預金資産の比率が高い高齢層・堅実運用層」にとっては、むしろ預金利息の恩恵を受けられる好循環が生まれるため、市場の短期的なボラティリティに過剰な不安を抱く必要はありません。
【コール市場とは】に関するよくある質問(FAQ)
Q1:なぜ「コール(Call)」という名前がついているのですか?
A1:英語の「Call(呼ぶ)」に由来し、「呼べばすぐに返ってくるほど超短期の資金貸借」という意味から名付けられました。午前中に貸して夕方に返済を受ける「半日物」や、今日借りて明日返す「翌日物」など、極めて短期間の取引が中心です。
Q2:一般の個人や事業会社はコール市場で取引できますか?
A2:取引できません。コール市場はインターバンク市場(銀行間市場)であるため、参加資格は日本銀行の取引先である銀行、信託銀行、証券会社、短資会社などの金融機関に限定されています。事業会社はオープン市場(CPや現先市場など)を利用します。
Q3:無担保コールと有担保コールはどちらが多いですか?
A3:圧倒的に「無担保コール」が主流です。国債などを担保として差し入れる手間を省き、迅速に億単位の資金決済を完了させる必要があるため、金融機関同士の信用力に基づく無担保取引が取引全体の中心を占めています。
Q4:日銀の利上げはなぜコール市場を通じて行われるのですか?
A4:日銀が民間金融機関に対して直接預金金利や貸出金利を指定することは自由市場経済ではできません。そのため、金融機関が最も基本とする資金調達の場であるコール市場の金利を誘導し、そこから市場メカニズムを通じて市中金利全体へ波及させています。
まとめ:金利のある世界を生き抜くために知っておくべき本質
コール市場は、金融機関が日々の決済を安全に遂行するためのセーフティネットであり、日銀の金融政策を実体経済へと伝える中継基地です。長らく続いた超低金利環境が終わりを告げた今、この市場の動きは日本の金利体系全体を動かすドライバーとなっています。
ニュースで「無担保コール翌日物金利」の変動が報じられた際は、それが自身の住宅ローン返済額や普通預金の受取利息、企業の資金繰りにどう跳ね返ってくるのかを立体的に捉えることが、これからの資産管理における確かな防衛策となります。 (出典: コール 市場 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。