【2026年最新】無職でお金を借りる全手順!公的融資と合法裏ワザ
職を失い収入が途絶えた瞬間、生活費や家賃、予期せぬ支払いのプレッシャーが重くのしかかります。「無職の自分がお金を借りる方法はあるのか」という切実な焦りから、ネット上の甘い融資広告に手を伸ばしたくなる瞬間もあるはずです。しかし、焦燥感に任せた行動は、取り返しのつかないトラブルを招きかねません。
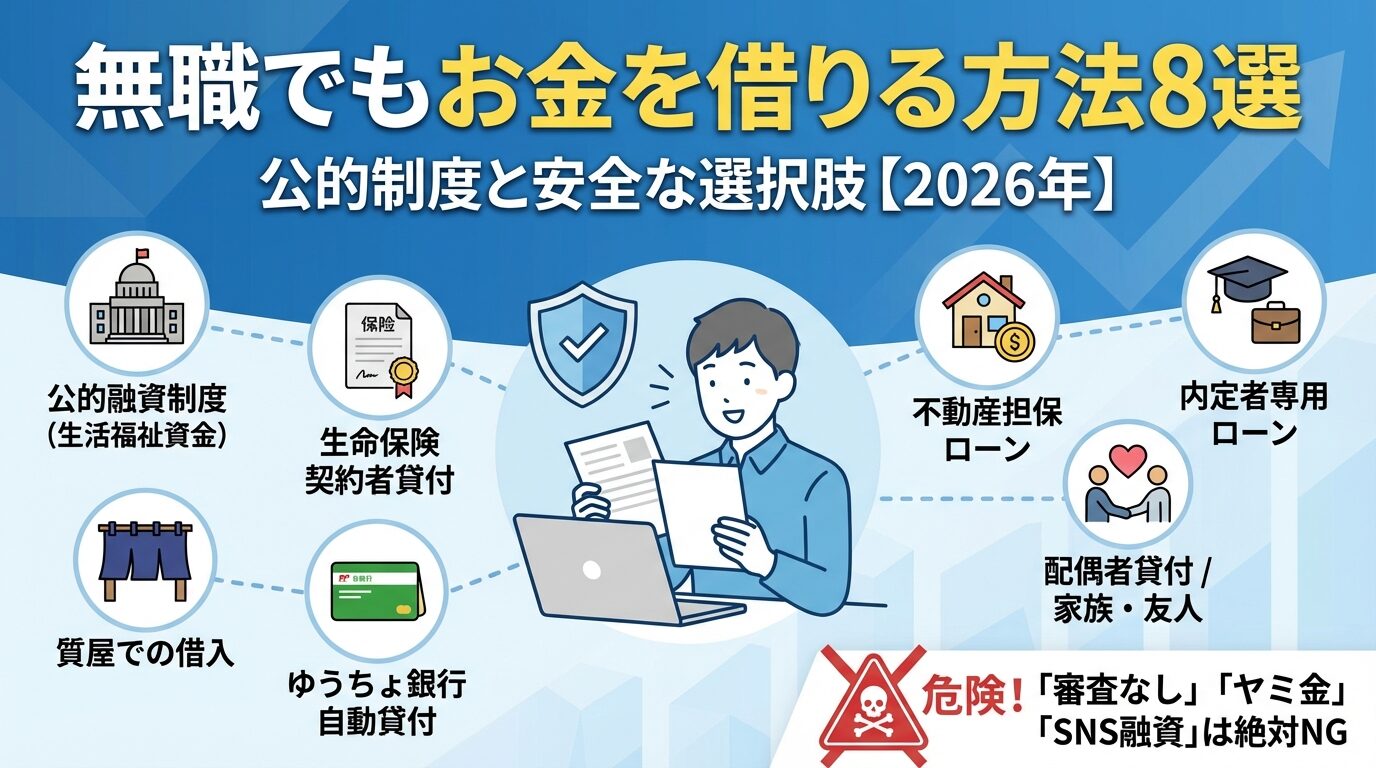
貸金業法や金融機関のルール上、返済原資となる安定収入がない無職状態での新規借入は極めてハードルが高いのが現実です。とはいえ、資金調達の選択肢が完全にゼロというわけではありません。国や自治体が用意している公的融資制度や、信用情報に依存しない合法的な担保借入など、正しい知識さえあれば安全に現金を確保するルートは確実に存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:無職状態での消費者金融や銀行カードローンの新規借入は総量規制と審査基準により原則不可能だが、公的融資や担保融資なら合法的に借入可能。
- 要点2:国が支援する「生活福祉資金」や「求職者支援資金融資」、生命保険の「契約者貸付」を活用すれば、無利子または超低金利で資金を工面できる。
- 要点3:「無職OK・審査なし即日融資」を謳う業者は100%違法な闇金・個人間融資詐欺であり、絶対に関わってはならない。
【結論】無職でお金を借りることは可能なのか?審査の壁と資金調達の真実
結論から言えば、無職であってもお金を借りることは十分に可能です。ただし、テレビCMで目にするような一般的な消費者金融や銀行のカードローンから借り入れを行うことは、法的な仕組み上ほぼ不可能です。この「借りられるルート」と「絶対に借りられないルート」の境界線を正しく理解することが、最初の一歩となります。
民間金融機関が提供する無担保ローンでは、貸金業法に定められた「総量規制(年収の3分の1を超える貸付の禁止)」および返済能力の調査義務が厳格に適用されます。年収がゼロである完全無職の方に対して貸付を行うと金融機関側が法令違反に問われるため、どれほど少額であっても無職 カードローン 審査を通過することはできません。これは機械審査(スコアリング)の段階で一律に弾かれる仕様となっているためです。
しかし、法律には総量規制 例外や適用除外となる枠組みが存在します。さらに、個人の信用情報や就労状況ではなく「積立金」や「物品」を担保とする金融手法、そしてセーフティネットとして機能する国の公的融資制度を活用すれば、現在収入がない状態でも正当にお金を借り入れることができます。
【徹底比較】無職でも利用可能な資金調達ルート一覧と審査難易度
無職の方が現金を工面する手段は、調達スピード・適用金利・審査の性質によって大きく分かれます。自身の状況に合わせて最適な手段を選ぶため、主要な選択肢を客観的データに基づいて比較しました。
| 資金調達手段 | 適用金利・限度額 | 入金までのスピード | 審査の基準・特徴 | 編集部の見解・安全性 |
|---|---|---|---|---|
| 生活福祉資金貸付制度 (緊急小口資金等) | 金利:0.0%〜1.5% 限度額:10万〜200万円 | 申請から約2〜4週間 | 社会福祉協議会による面談・生活再建計画の審査 | 【安全性:最高】 公的支援の基本。無利子または超低金利で最も安全。 |
| 求職者支援資金融資 | 金利:年3.0% 限度額:月5万〜10万円×受講月数 | 受講開始後1〜2ヶ月 | ハローワークの職業訓練受講給付金の受給決定が必須 | 【安全性:最高】 再就職を目指して訓練を受ける際の生活費確保に最適。 |
| 生命保険の契約者貸付 | 金利:年2.0%〜6.0%程度 限度額:解約返戻金の7〜8割 | 最短当日〜3営業日 | 審査なし(自身の積立資産が担保) | 【安全性:高】 積立型保険に加入中なら最も迅速かつ信用情報に傷がつかない。 |
| 質屋・質入れアプリ | 金利:実質年10.0%〜100%超 限度額:査定額の7〜8割 | 最短即日(店頭なら数十分) | 審査なし(品物の査定価値のみ) | 【安全性:中】 手放してもよい貴金属・家電等があれば即日現金化可能。金利は高め。 |
| 既存クレジットカードの キャッシング枠 | 金利:年15.0%〜18.0% 限度額:既設枠(10万〜50万) | 即時(ATM引き出し) | 新たな審査なし(無職になる前に設定済みの枠を利用) | 【安全性:中】 即時引き出し可能だが金利が高く、延滞すると利用停止リスク大。 |
【公的融資制度】国や自治体から無利子・超低金利で借りる3大ルート
経済的困窮に直面した際、無職 お金を借りる 最終手段として国が用意しているのが公的貸付制度です。税金を原資としたセーフティネットであるため、営利目的の民間融資とは比較にならないほどの低金利、あるいは無利子で融資を受けられます。
代表的な支援制度として、以下の3つが挙げられます。
- 緊急小口資金(生活福祉資金貸付制度):一時的な生計維持が困難になった世帯を対象に、最大10万円(特例時は拡大あり)を無利子・保証人なしで貸し付ける制度。地域の社会福祉協議会(社協)が窓口となります。
- 総合支援資金(生活福祉資金貸付制度):失業等により日常生活全般に困難を抱えている世帯に対し、生活再建までの生活費(単身:月15万円以内、複数人:月20万円以内を原則3ヶ月まで)を融資する制度。保証人ありの場合は無利子、なしでも年1.5%の超低金利です。
- 求職者支援資金融資:雇用保険を受給できない無職の方が、ハローワークの「求職者支援制度」を利用して月10万円の受講手当を受け取っていてもなお生活費が不足する場合に、労働金庫(労金)を通じて追加で月額5万〜10万円の融資を受けられる制度です。
これら公的融資の申請窓口は、居住地の市区町村にある社会福祉協議会またはハローワークです。担当相談員との面談を通じて「現在の困窮状況」と「今後の就労・生活再建計画」を丁寧に説明することが採択の必須要件となります。
【担保・既存枠の活用】審査なし・無職でも即日可能な合法的裏ワザ
「公的融資の振込を待つ2〜3週間の余裕すらない」「今日明日の食費や光熱費を工面しなければならない」という状況であれば、個人の返済能力審査を必要としない資産担保型の調達方法が有効な選択肢になります。
まず確認すべきは、自身が加入している生命保険 契約者貸付の利用可否です。終身保険や養老保険、個人年金保険など、解約返戻金が積み立てられるタイプの保険に加入している場合、その解約返戻金の約70%〜80%を上限として即座にお金を借り入れることができます。自分の積み立てたお金を担保にするため、就労状況の確認や信用情報審査は一切ありません。保険会社のマイページから申請すれば、最短即日〜翌営業日には指定口座に着金します。
次に、すでに所持しているクレジットカード キャッシング枠の利用です。無職になった後に新規でクレジットカードを作成したりキャッシング枠を増額することはできませんが、会社員時代に契約し、すでに設定されている枠内であれば、提携ATMから即座に現金を引き出すことができます。ただし、カード更新時や定期途上与信で無職であることが発覚した場合、枠が縮小または停止される可能性がある点には留意が必要です。
さらに、貴金属やブランド品、最新のスマートフォンやゲーム機などを所持しているなら、質屋 アプリ 借入や実店舗の質入れが迅速です。質屋営業法に基づき、預けた物品そのものが担保となるため、無職であっても身分証の提示だけで即日融資が成立します。万が一返済できなくなっても、預けた品物の所有権が質屋に移る(質流れ)だけであり、信用情報機関に延滞履歴(キズ)が記録される心配はありません。
【実態検証】利用者の生の声と現場目線で見えたリアルな障壁
公的融資や各種制度の利用にあたっては、制度上のメリットだけでなく、実際に窓口を訪れた相談者や利用者が直面する「現実の壁」を把握しておく必要があります。
SNSや相談窓口の実態調査からは、以下のようなリアルな摩擦や課題が浮き彫りになっています。
- 提出書類の煩雑さと心理的ハードル:社会福祉協議会の窓口では、住民票や非課税証明書、通帳のコピー(直近数ヶ月分の全取引履歴)など、詳細な資産状況の開示が求められます。「通帳の残高が数千円になるまで削られないと切迫感を信用してもらえなかった」「支出の内訳を厳しく問われて精神的に疲弊した」という声は少なくありません。
- 融資実行までのタイムラグ:公的制度は審査と決裁に一定の日数を要します。「申請から着金まで実質3週間かかり、その間の家賃滞納をどう凌ぐかで苦しんだ」というケースが多く、即効性を求める局面では別のつなぎ資金が必要になります。
- ハローワークでの受講要件の厳格さ:求職者支援資金融資を利用するには職業訓練への「全日程8割以上の出席」が義務付けられており、体調不良等で欠席が増えると給付金および融資の両方がストップするという現場特有のプレッシャーが存在します。
公的融資を申請する際は、「窓口に行けばその場ですぐにお金がもらえるわけではない」という現実を念頭に置き、手持ちの残金が底をつく前の早い段階で相談へ赴くことが極めて重要です。
一般に知られていない盲点と危険な罠|「無職OK・即日融資」の闇を暴く
資金繰りに追い詰められた無職の方を最も狙い撃ちにするのが、違法金融業者や詐欺グループによる甘言です。金融リテラシーとして、以下の事実は絶対に頭に叩き込んでおく必要があります。
ネットの掲示板やSNS上で見かける「無職 即日融資 審査なし」という文句は、100%例外なく嘘です。正規の貸金業者は貸金業法第13条によって返済能力の調査が義務付けられており、「審査なしで貸す」と広告すること自体が法律で固く禁じられています。そうした言葉を掲げる業者は、金融庁への登録を行っていないヤミ金融(闇金)か、個人情報を抜き取って悪用する特殊詐欺業者に他なりません。
また、近年手口が巧妙化している個人間融資 闇金 危険性にも最大の警戒を払う必要があります。「個人同士の助け合い」を装ってX(旧Twitter)や掲示板で勧誘し、法定上限金利(年20%)を遥かに超える「10日で3割(トサ)」などの法外な金利を要求したり、担保と称して裸の画像や身分証写真を送らせて脅迫するケースが多発しています。さらに、「後払い(ツケ払い)現金化」や「先払い買取」と称する手口も、実質的なヤミ金融であるとして警察庁や金融庁が繰り返し警告を発しています。
違法業者から一度でも借入を行ってしまうと、過酷な取り立てによって精神的に追い詰められるだけでなく、銀行口座の凍結や家族・知人を巻き込んだトラブルへと発展し、自力での生活再建が完全に断たれてしまいます。
【プロの結論】状況別・あなたが今選ぶべき安全な打開策
無職の方が取るべき資金調達アクションは、本人の「資産状況」と「再就職の意思」によって明確に分かれます。
- 積立型保険や換金可能な物品がある方:「生命保険の契約者貸付」または「質屋の利用」を最優先してください。信用審査がなく、最短即日で合法的に現金を調達できます。
- 再就職を目指して求職活動中の方:「求職者支援制度」を利用して月10万円の手当を受けつつ、不足分を「求職者支援資金融資」で補うのが最も堅実なルートです。
- 病気や諸事情で働けず、資産も底をついた方:無理に借入を探すのではなく、市区町村の社会福祉協議会で「生活福祉資金貸付(緊急小口・総合支援)」の相談を行ってください。それでも自立が困難な場合は、借金ではなく「生活保護制度」の申請をためらわずに検討すべきです。
【無職 お金 借りる】に関するよくある質問(FAQ)
Q1:無職でも内定が決まっている状態ならカードローンの審査に通りますか?
A1:大手消費者金融など一部の会社では、採用内定通知書や雇用契約書などの「収入を証明できる書類」を提出することで、内定者向けの融資に対応してくれるケースがあります。ただし、実際に初任給が支給される前の段階では限度額が低く抑えられる傾向にあります。
Q2:配偶者に収入がある専業主婦(主夫)は無職でも借り入れできますか?
A2:可能です。貸金業法の「配偶者貸付」という総量規制の例外規定を扱っている一部の消費者金融や、配偶者に安定収入があれば申込可能な銀行カードローンを利用すれば、本人に収入がなくても借入を行えます。配偶者の同意書や婚姻関係を証明する書類が必要です。
Q3:過去に債務整理をしてブラック状態の無職でも、公的融資は受けられますか?
A3:受けられる可能性は十分にあります。社会福祉協議会が扱う生活福祉資金貸付制度は、信用情報機関(CICやJICCなど)の事故情報を直接的な理由として一律否決することはありません。現在の生活困窮度と、今後の返済・生活再建への意欲が実質的に審査されます。
まとめ:焦燥感に惑わされず公的支援と安全な資産活用で危機を脱する
無職の状態で手元の現金が減っていく恐怖は計り知れません。しかし、焦るあまり「審査なし」「即日融資」といった甘い誘惑に飛びつくことだけは絶対に避けてください。違法な金融業者に頼らなくとも、国が整備した公的貸付制度や、自身の資産を活用した合法的で安全な解決ルートは必ず見つかります。
まずは自分が保有する保険や物品の有無を再確認し、急ぎの資金を工面できるか検討してください。頼れる資産がない場合は、早急に居住地の社会福祉協議会やハローワークの相談窓口を頼り、公的な支援を受けながら生活を立て直していきましょう。 (出典: 無職 お金 借りる(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。