【2026最新】相続税対策で大損する落とし穴とプロが教える決定打
「親の財産を少しでも多く残したい」「良かれと思って生前贈与やアパート建築を始めた」――そうした善意の相続税対策が、2026年現在の税務現場で思わぬ落とし穴となり、多額の追徴課税や骨肉の争い(争族)を引き起こすケースが後を絶ちません。税制改正による生前贈与の加算期間延長や、いわゆる「タワマン節税」の評価見直しが完全に定着した今、かつての常識に頼った対策は通用しなくなっています。
国税庁が発表した最新の調査データでも、資産の把握漏れや形式的な節税スキームに対する税務調査の厳格化が浮き彫りになっています。本記事では、2026年の最新税制を踏まえ、失敗しないための正しい相続税対策、基礎控除の正確な把握から不動産・保険・家族信託のリアルな損得勘定まで、現場の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年改正から進む生前贈与の「7年持ち戻し」やマンション評価見直しの影響を正しく把握しないと、想定外の課税リスクが生じる。
- 要点2:基礎控除(3,000万円+600万円×法定相続人数)の正しい計算と、生命保険非課税枠や小規模宅地等の特例の併用が最も安全で効果的。
- 要点3:安易なアパート建築や形式的な養子縁組・家族信託は、流動性低下や親族間トラブル、税務調査での否認を招くため専門家の見極めが必須。
【2026年最新】相続税の基礎控除と課税ライン|我が家は対象になるのか?
相続税対策を検討する第一歩は、「そもそも自分たちに相続税がかかるのか」を正確に判定することです。相続税には基礎控除が設けられており、正味の遺産総額がこの控除額以下であれば、相続税の申告も納税も一切不要です。
相続税の基礎控除の計算方法は、以下の法定式で求められます。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
例えば、父親が亡くなり配偶者と子ども2人の計3人が相続人となる場合、基礎控除額は4,800万円(3,000万円+600万円×3人)となります。遺産総額がこの金額を下回っていれば課税されません。都市部に実家(土地・建物)や預貯金、有価証券を保有している世帯では、地価の変動によって気付かないうちに課税ラインを超えている事例が頻発しています。
以下の早見表は、法定相続人の構成と遺産総額に応じた、基礎控除適用後の概算相続税額(特例や個別控除を考慮しない標準ケース)の目安です。
| 遺産総額 | 配偶者+子1人(計2人) | 配偶者+子2人(計3人) | 子2人のみ(計2人・配偶者無) | 編集部の見解・実務アドバイス |
|---|---|---|---|---|
| 5,000万円 | 約40万円 | 0円(基礎控除内) | 約80万円 | 自宅不動産の評価次第で課税ラインを跨ぐボーダー層。 |
| 7,000万円 | 約160万円 | 約112万円 | 約320万円 | 配偶者控除の活用と生命保険枠の利用で大幅圧縮が可能。 |
| 1億円 | 約385万円 | 約315万円 | 約770万円 | 不動産の特例活用や早期の生前贈与計画が必須となる水準。 |
| 1億5,000万円 | 約920万円 | 約775万円 | 約1,840万円 | 複数の対策を組み合わせ、納税資金の確保を最優先に設計。 |
【制度改正の罠】生前贈与の暦年課税における変更点と7年持ち戻しの実態
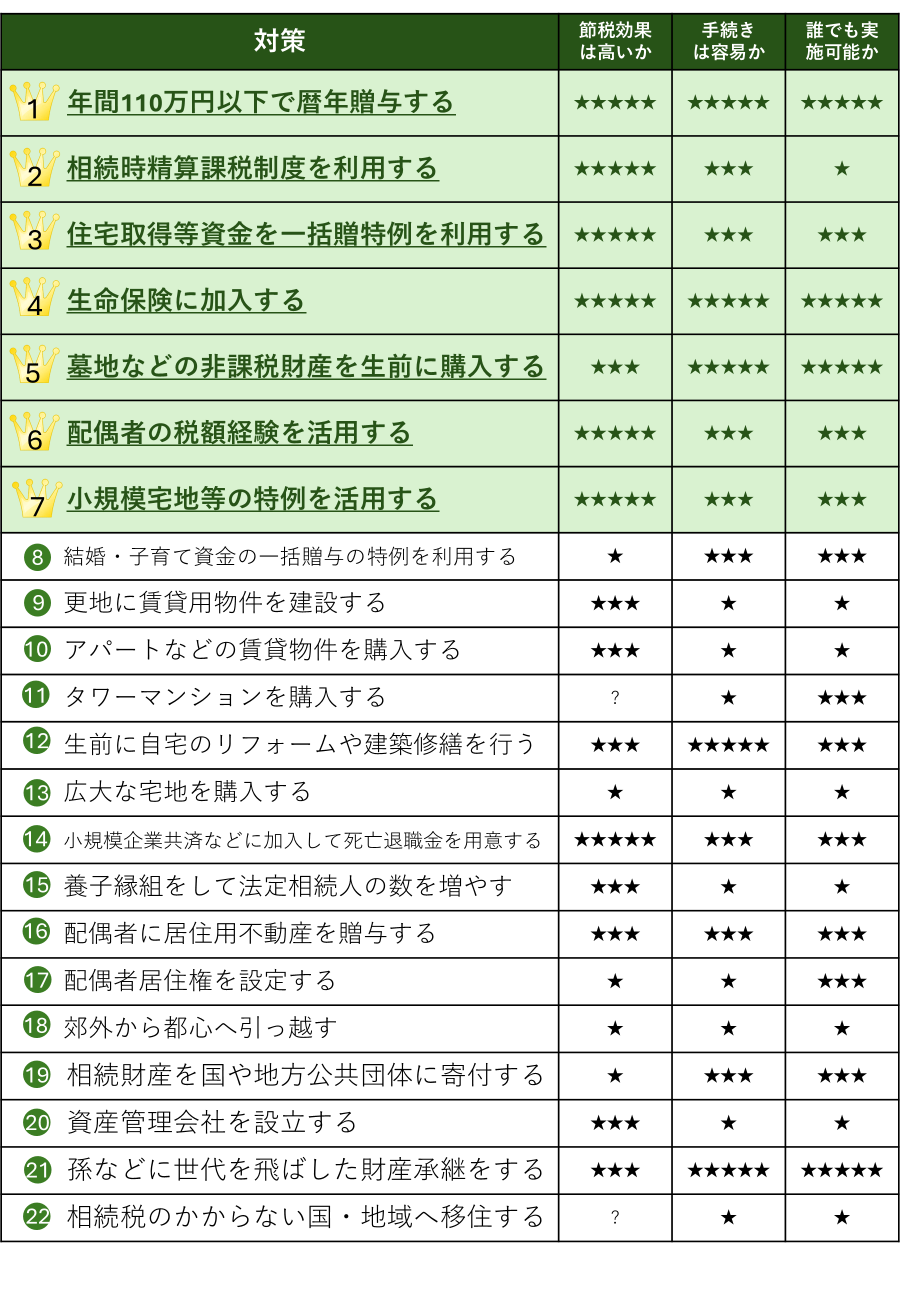
これまで王道の節税策とされてきた「暦年贈与(年間110万円までの非課税枠)」ですが、税制改正による生前贈与の持ち戻し期間の延長によって、その使い勝手は大きく変わりました。
従来は死亡前3年以内の贈与財産が相続税の課税対象(持ち戻し)とされていましたが、法改正により段階的に延長され、最終的に死亡前7年以内の贈与が相続税の対象へと組み込まれる仕組みになっています(※延長された4年間に受けた贈与のうち総額100万円までは加算対象外)。
この変更によって、高齢になってから慌てて年間110万円ずつ子どもや孫に配分しても、相続発生時に過去7年分の贈与が無効化(相続財産へ再加算)され、節税効果が得られないケースが増えています。一方で、選択制である「相続時精算課税制度」には年200万円(基礎控除110万円+特別控除)の新たな非課税枠が創設されており、受贈者の年齢や資産規模に応じた戦略の再構築が求められています。
【不動産活用の盲点】タワマン節税の規制と小規模宅地等の特例
「現金を不動産に変えれば相続税評価額が下がる」という常識も、近年のルール見直しによって前提が崩れつつあります。特に顕著なのが、過度な節税封じとして導入されたタワマン節税(マンション評価見直し)の改正影響です。
総務省や国税庁のデータに基づき、市場価格と相続税評価額の乖離率が一定水準(1.67倍以上)を超える区分所有マンションについては、評価額を市場価格の約6割水準まで強制的に引き上げる補正率が適用されるようになりました。これにより、高層階を購入して評価額を極端に圧縮するスキームの旨味は大幅に減少しています。
一方で、依然として強力な節税効果を誇るのが小規模宅地等の特例です。この特例を正しく活用できれば、被相続人の居住用宅地(自宅)について最大330平方メートルまで評価額を80%減額できます。
ただし、適用要件は極めて厳格です。「同居親族が相続して住み続けること」、あるいは別居親族の場合は「過去3年間に自己または配偶者の所有する持ち家に住んでいないこと(通称:家なき子特例)」などが細かく定められています。形式だけ住民票を移して同居を偽装したケースなどは、税務調査で徹底的に追及され、特例が否認される典型パターンとなっています。
【実態検証】現場の声と「やってはいけない相続税対策」の真相
ネット上の掲示板やSNSでは、「良かれと思ってやった対策で家族関係が崩壊した」「税務署に否認されて追徴課税を食らった」という切実な声が散見されます。実務現場で特に問題視されている代表的な失敗事例を検証します。
1. 節税目的だけの借入金によるアパート建築
「借金をしてアパートを建てれば評価額が下がり相続税がゼロになる」という営業トークに乗り、地方や駅から遠い立地に賃貸物件を建ててしまうケースです。建築直後は評価額圧縮の効果があっても、数年後に空室率が上昇すれば家賃収入が途絶え、残ったのは巨額のローンと流動性のない不動産だけという悲惨な結末を招きます。不動産を活用した相続税対策は、事業としての採算性が大前提です。
2. 家族信託の誤解とデメリット
認知症による資産凍結を防ぐ手段として注目の家族信託ですが、「家族信託を結べば相続税が安くなる」という誤解が広まっています。家族信託自体に直接的な節税効果はありません。受託者となった子どもに権限が集中することで他の兄弟が不信感を抱き、受託者の管理負担や契約組成時の初期費用(数十万円〜百万円超)といったデメリットを理解せずに契約してトラブルになるケースが後を絶ちません。
3. 安易な養子縁組による頭数稼ぎ
法定相続人を1人増やせば、基礎控除が600万円増え、生命保険の非課税枠も500万円増えます。しかし、子どもの配偶者や孫を安易に養子縁組すると、実子の遺留分が減少し、相続人間の感情的対立が激化します。さらに、「専ら相続税の負担を減少させる目的」と国税庁に認定された場合、税法上その養子の数は法定相続人の数に算入できない規定(相続税法第63条)があり、税務調査で否認されるリスクがあります。
【王道の鉄則】生命保険の非課税枠と税務調査を回避する税理士選び
リスクを最小限に抑えつつ、誰でも即座に実行できる最も安全な対策が生命保険の非課税枠の活用です。
生命保険金の非課税枠 = 500万円 × 法定相続人の数
法定相続人が3人いれば、1,500万円までの死亡保険金が完全非課税となります。預貯金として現金を残すのではなく、一時払い終身保険などを活用して受取人を指定しておくことで、遺産分割協議を経ずに受取人固有の財産として即座に現金化できます。これは葬儀費用や当面の生活費、あるいは他の相続人への代償交付金(納税資金)として最も確実な備えとなります。
税理士報酬の相場と調査リスクの遮断
相続税の申告において、どの税理士に依頼するかは納税額と税務調査率に直結します。相続税申告の税理士費用の相場は、一般的に遺産総額の0.5%〜1.0%程度です。
法人税や確定申告を主業務とする一般的な税理士と、年間数十件以上の相続税申告を手掛ける相続専門の税理士とでは、土地の現地調査による評価減(不整形地補正やセットバックの適用など)のノウハウに天と地ほどの差があります。申告書に「書面添付制度(税理士法第33条の2)」を活用できる専門家を選べば、税務調査に入る前の意見聴取で疑義が解消され、追徴課税のリスクを大幅に下げることが可能です。
【プロの結論】対策を急ぐべき人・慎重に見送るべき人の境界線
- 今すぐ対策を動かすべき人:
- 都市部に持ち家があり、預貯金と合わせて資産総額が5,000万円を超える世帯
- 相続人の数が少なく、1人あたりの課税負担が重くなる見込みの家庭
- 自社株や未上場株式を保有している中小企業オーナー
- 安易な対策を見送るべき人:
- 遺産の大部分が実家の不動産のみで、分割できる金融資産が少ない世帯(借入や不動産購入は厳禁)
- 親族間の人間関係が不安定で、事前の合意形成が取れていない家庭(節税より遺言書作成が優先)
【相続税対策】に関するよくある質問(FAQ)
Q1:タンス預金にして自宅に現金を隠しておけば、税務署にはバレませんか?
A1:確実に把握されます。国税庁は「国税総合管理(KSK)システム」を通じ、過去数十年にわたる被相続人および親族の口座入出金履歴、給与・不動産売却等の収入データを完全に把握しています。死亡直前の不自然な出金は徹底的に追跡され、見つかった場合は重加算税(最高40%)や延滞税が課されます。
Q2:生前贈与を毎年110万円ぴったり行う場合、贈与契約書は必須ですか?
A2:強く作成を推奨します。契約書がない場合、「そもそも贈与の合意がなかった(名義預金)」と判断され、被相続人の財産として課税される危険性があります。贈与契約書を作成し、受贈者本人の口座へ銀行振込を行い、通帳と印鑑を受贈者自身が管理することが必須要件です。
Q3:親が認知症になってからでもできる相続税対策はありますか?
A3:本人の意思能力が失われた後は、生前贈与、不動産の売買・建築、生命保険の新規加入などの法律行為は一切行えなくなります。成年後見制度を利用しても、後見人の役割は「本人の財産保護」であるため、資産を減らす節税行為は家庭裁判所に認められません。対策は意思能力が健全なうちに完了させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
2026年の相続税実務において、小手先の裏ワザや過度な節税スキームは国税当局による包囲網が完成しつつあります。これからの相続税対策で最も重要なのは、「税金を減らすこと」だけを目的にするのではなく、「残された家族が揉めずに、円滑に資産を引き継ぎ、納税資金を確保できるか」という本質的な視点です。
基礎控除や生命保険の非課税枠、小規模宅地等の特例といった盤石な制度を正しく積み上げ、家族間での透明性のある話し合いと遺言書の整備を並行して進めることが、最大の資産防衛につながります。まずは現状の資産総額の正確な棚卸しから始めてみてください。 (出典: 相続 税 対策(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。