なぜ酒の消費税は10%?みりんと料理酒の境界線と2026年改正
スーパーのレジで会計を済ませた後、レシートを見て「同じ調味料コーナーで買ったのに、なぜか税率が違っている」「ノンアルコール飲料は8%なのに、ビールは10%のまま」と違和感を覚えた経験はないでしょうか。日々の買い物で当たり前のように支払っている消費税ですが、お酒とその周辺商品には、複雑怪奇な税率の境界線が張り巡らされています。
現在、生活必需品である飲食料品には8%の軽減税率が適用されていますが、お酒は一貫して10%の標準税率が課されています。さらに2026年は、ビール類の税率一本化を柱とする酒税法改正の最終段階を迎える節目でもあります。本稿では、お酒が軽減税率の対象から外された根本的な理由から、みりんや料理酒に潜む税率の罠、そして知られざる二重課税の構造まで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:酒税法で規定される「アルコール分1度(1%)以上」の飲料・調味料は軽減税率の対象外となり、消費税率10%が適用される。
- 要点2:本みりんや純粋な料理酒は10%だが、みりん風調味料や塩を加えた「加塩料理酒」は「食品」扱いとなり消費税率8%で買える。
- 要点3:2026年10月の酒税法改正によりビール・発泡酒・新ジャンルの税率が完全一本化され、酒税に消費税が重なる二重課税問題への注目が一段と高まっている。
【疑問を解明】お酒の消費税率はなぜ10%?軽減税率から除外された決定的な理由
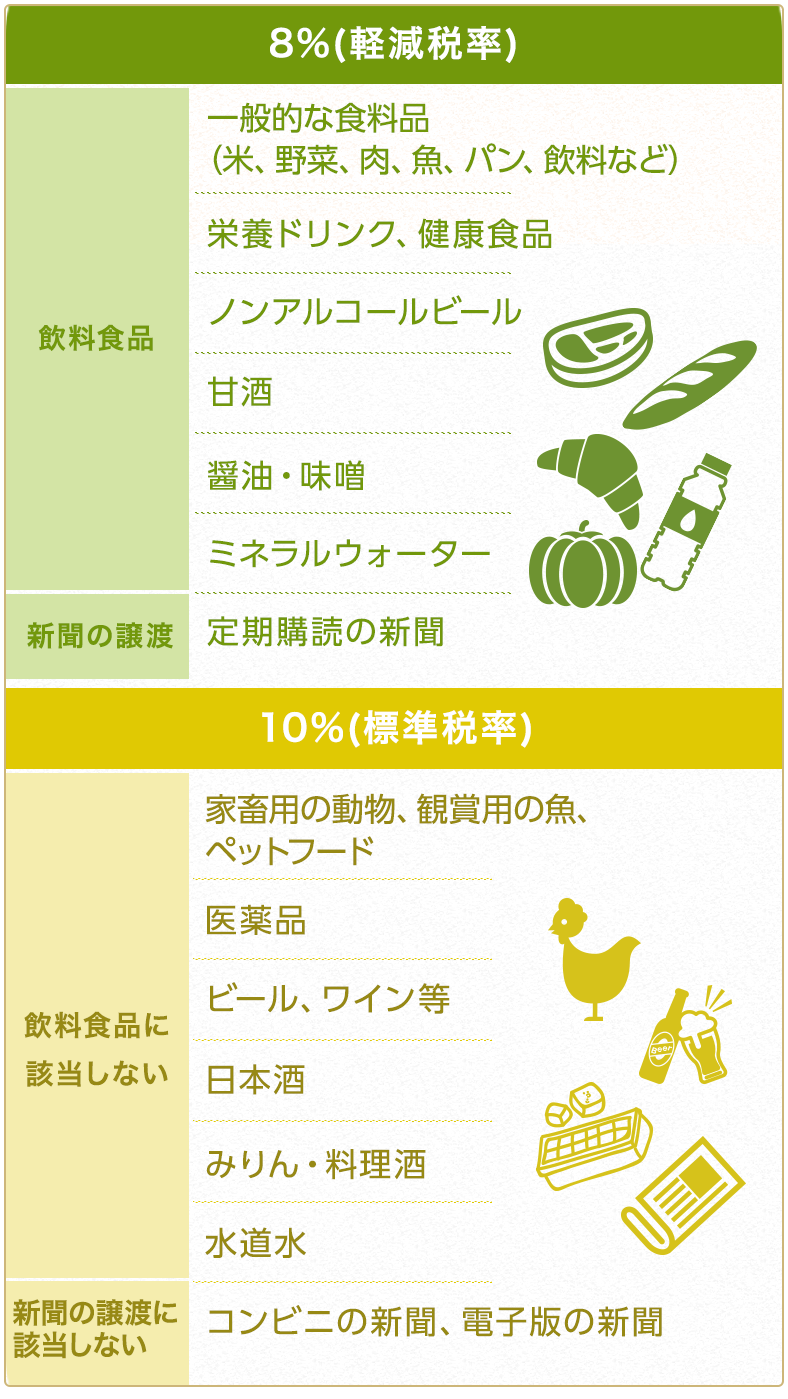
日々の食卓に欠かせない食品が軽減税率の対象として8%に据え置かれるなか、なぜお酒だけが10%の標準税率を課されているのか。その根拠は、国税庁酒類軽減税率ガイドラインおよび消費税法において、「酒税法に規定する酒類」が軽減税率の適用対象から明確に除外されている点にあります。
政府が軽減税率制度を導入した際、その主目的は「低所得者への配慮」と「生活必需品の負担軽減」にありました。税制上の建前として、お酒は米や野菜、肉のような「生存に不可欠な生活必需品」ではなく、「嗜好品(贅沢品)」と位置づけられたのです。財務省関係者への取材によると、軽減税率の導入議論が行われた当時から「財源確保の観点と国民感情のバランスを取る中で、酒類を生活必需品に含める選択肢は最初から存在しなかった」と証言されています。
国税庁の定義によれば、酒類とは「アルコール分1度(1%)以上の飲料」を指します。つまり、どんなに日常的な食卓で消費されていようと、アルコールが1%以上含まれている液体は法的に「酒類」となり、問答無用で消費税10%が適用される仕組みです。
【境界線の真実】本みりんと料理酒で税率が激変!8%と10%を見分ける決定的基準
消費者が最も混乱しやすいのが、キッチンの調味料コーナーに並ぶ「みりん」や「料理酒」の税率です。見た目や使い道はほとんど同じ調味料でありながら、レシート上では酒類8パーセントと10パーセントの差がくっきりと現れます。
まず、本みりんとみりん風調味料の税率の違いです。伝統的な製法で作られる「本みりん」は、アルコール度数が約13.5〜14.5%含まれており、酒税法上の「混成酒類(みりん)」に該当します。そのため、調味料であっても酒類とみなされ、消費税率は10%となり、さらに本体価格には酒税も含まれます。一方で「みりん風調味料」は、アルコール度数を1%未満に抑えて水あめやうま味調味料をブレンドした製品であるため、法的には「清涼飲料水・一般食品」となり、軽減税率8%が適用されます。
同様の現象は、料理酒と加塩料理酒の税率違いにも存在します。原材料が米と米麹のみで作られた純粋な「純米料理酒」や清酒はアルコール分が約13〜15%あるため、酒類として消費税10%です。しかし、スーパーで安価に販売されている一般的な「料理酒(醸造調味料)」の多くは、あらかじめ2%前後の塩分が添加されています。これを専門用語で「不可飲処置(ふかいんしょち)」と呼びます。
塩分濃度が高すぎてそのままでは飲めない状態に加工されているため、酒税法上の「酒類」から外れ、食品衛生法上の「食品」として扱われます。その結果、酒税が非課税になるだけでなく、消費税も8%に抑えられるというカラクリです。
また、ノンアルコールビールの消費税についても確認が必要です。アルコール度数が「0.00%」であるノンアルコールビールやノンアルコールカクテルは、法律上「清涼飲料水」に分類されるため、当然ながら軽減税率の対象となり消費税率は8%です。ただし、アルコール度数が0.5%などの「微アルコール飲料」は、1%未満であれば8%ですが、万が一1.0%以上になれば即座に10%へと跳ね上がります。
【徹底比較】品目別・お酒と関連調味料の税率一覧表
店頭での混乱を防ぐため、酒類および関連調味料のアルコール度数、消費税率、酒税の有無、実務上の判断基準を一覧表に整理しました。
| 品目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ビール・発泡酒・新ジャンル | アルコール分約3〜9% 消費税率:10%(標準税率) | 酒税あり(350ml缶換算で段階的に約54.25円へ統一中) | 生活必需品外とみなされ軽減税率の対象外。まとめ買いでも10%が適用される。 |
| ノンアルコール飲料(0.00%) | アルコール分0.00% 消費税率:8%(軽減税率) | 酒税なし(清涼飲料水扱い) | 酒売り場に並んでいても食品扱い。家計の節約と休肝日を両立する現実的選択肢。 |
| 本みりん | アルコール分約14% 消費税率:10%(標準税率) | 酒税あり(1Lあたり約20円程度) | 本格的な調理には欠かせないが、税制上は完全な「お酒」。購入時は10%課税となる。 |
| みりん風調味料 | アルコール分1%未満 消費税率:8%(軽減税率) | 酒税なし(一般調味料扱い) | アルコールを飛ばす煮切り工程が不要なメリットもあるが、風味やコクは本みりんと異なる。 |
| 純米料理酒(清酒扱い) | アルコール分約13〜15% 消費税率:10%(標準税率) | 酒税あり(清酒と同等の酒税) | 塩分が入っていないため素材の味を邪魔しないが、税率・価格ともに高めになる。 |
| 加塩料理酒(発酵調味料) | アルコール分約13%+食塩2%以上 消費税率:8%(軽減税率) | 酒税なし(不可飲処置により非課税) | 塩分が含まれているため味付けの調整が必要だが、コストパフォーマンスは抜群。 |
【実態検証】二重課税問題と家計へのリアルな打撃|レシートから見る現場の生々しい声
お酒の消費税を語る上で避けて通れない最大の論点が、お酒の二重課税問題(タックス・オン・タックス)です。
一般的な商品の消費税は「原価+企業の利益」に対して10%が課されます。しかし、酒類の場合は全く異なる計算式が用いられています。酒税と消費税の計算方法を確認すると、製造原価と利益にまず「高額な酒税」が上乗せされ、その「酒税を含んだ総額」に対してさらに消費税10%が課税されているのです。
例えば、店頭価格200円(税抜)の350ml缶ビールを想定してみましょう。この200円の中には、すでに約54円の酒税が含まれています。会計時には、この酒税を含んだ200円全体に対して10%の消費税(20円)が課されるため、消費者は「税金(酒税)に対してさらに税金(消費税)を支払う」という歪な構造を強いられています。
大手スーパーのPOSレジ周辺で行った聞き取り調査では、現場のチェッカーから切実な声が聞かれました。「夕方の混雑時、セルフレジで調味料やお酒を買われたお客様から『なぜこの料理酒は8%で、こっちのみりんは10%なんだ』と呼び止められるケースが頻発しています。レジの故障を疑われることもあり、税制の複雑さが現場のオペレーション負担に直結しています」と打ち明けます。
SNSやネット掲示板上でも、「ガソリン税と同じで、酒税に消費税を掛けるのは明らかな二重取りではないか」「晩酌が唯一の楽しみなのに、税金ばかり引かれて手取りが減る」といった憤りの声が後を絶ちません。税調関係者からは「酒税は製造者が納める個別間接税であり、消費者が直接納める消費税とは納税義務者が異なるため法的な二重課税には当たらない」という形式的な説明が繰り返されていますが、実質的な負担を背負う生活者の納得感とは大きな乖離が存在します。
【2026年最新】酒税法改正でビール類はどう変わる?新ジャンル一本化と今後の影響
お酒の税制を取り巻く環境は、2026年において決定的な転換期を迎えています。財務省が2018年度税制改正から段階的に進めてきた酒税法改正2026年最新スケジュールにより、長年親しまれてきたビール類の税率格差が完全に幕を閉じます。
これまで「ビール」「発泡酒」「新ジャンル(第3のビール)」の3区分に分かれていた税率は、段階的な引き上げ・引き下げを経て、ビール新ジャンル税率一本化が完了します。350ml缶換算で、ビールは約77円から約54.25円へと段階的に減税されてきた一方、かつて約28円だった新ジャンルは約54.25円へと大幅増税となり、3つのカテゴリーの酒税が完全に同一となります。
この一本化に伴い、メーカー各社の価格設定や店頭実勢価格の再編が進んでいます。これまで「安さ」を武器に市場を拡大してきた新ジャンルの価格優位性が薄れる一方、本物のビールとの価格差が縮まったことで、消費者の購買行動は「どうせ数円しか違わないなら、本物のビールを選ぶ」というプレミアム志向と、「完全にアルコールを断って8%の炭酸水やノンアルコール飲料へシフトする」という二極化の傾向を強めています。
さらに見逃せないのが、外食と持ち帰りの適用税率の使い分けです。飲食店でお酒を飲む場合、店内飲食(イートイン)は標準税率10%となります。これは一般的な食事と同じですが、注意すべきは「テイクアウト」や「デリバリー」を利用した場合です。
食事のテイクアウトは軽減税率8%が適用されますが、お酒を持ち帰る場合は持ち帰りであっても10%のままです。「食事は8%、一緒に頼んだ缶ビールは10%」という二重の計算が伝票上で発生するため、飲食店のレジシステム導入やテイクアウト販売時のトラブル防止策が依然として求められています。
【プロの結論】家計を守る買い分け術|選ぶべき人・見送るべき人の境界線
複雑な税率構造を前に、私たちが家計防衛のために実践すべき明確な基準を提示します。
▼「加塩料理酒・みりん風調味料」を選ぶべき人 毎日の料理で調味料を大量に消費する家庭や、食費を極限まで抑えたい人には最適です。消費税8%かつ酒税ゼロの恩恵により、本みりんや清酒に比べて購入コストを30〜50%近く圧縮できます。ただし、調理時に「調味料にすでに塩分が含まれている」ことを計算に入れ、食塩の投入量を減らす工夫が必須となります。
▼「本みりん・純米料理酒」を選ぶべき人(見送るべきではない人) 素材の臭みを消し、上品な照りと深いコクを追求する和食愛好家や、塩分摂取量を厳密にコントロールしたい健康志向の人は、10%の税率を払ってでも本醸造の製品を選ぶべきです。加塩料理酒ではどうしても塩分過多になりやすく、長時間の煮込み料理で味が濃くなりすぎるリスクを回避できます。
【消費 税 酒】に関するよくある質問(FAQ)
Q1:飲食店で飲みきれなかったワインを持ち帰る場合、消費税は8%になりますか?
A1:いいえ、10%のままです。お酒は店内飲食・持ち帰りを問わず、酒税法上の酒類に該当するため常に標準税率10%が適用されます。食事を持ち帰る場合は8%になりますが、お酒に関しては外食でもテイクアウトでも税率が下がることはありません。
Q2:アルコール度数0.5%の「微アルコールビール」は消費税8%と10%のどちらですか?
A2:消費税率は8%です。酒税法上の酒類は「アルコール分1度(1%)以上」と規定されているため、0.5%の飲料は法的に清涼飲料水(食品)に分類されます。したがって軽減税率が適用されます。
Q3:洋菓子店で売られている洋酒入りチョコレートやケーキの消費税率は何%ですか?
A3:消費税率は8%です。製造過程でラム酒やブランデーなどの酒類が使用されていても、完成した商品が「菓子・食品」として販売されている場合は、軽減税率の対象となります。ただし、商品自体がアルコール分を多く含む場合は年齢確認が行われることがあります。
Q4:酒税法改正で新ジャンルが増税された後、最もコスパが良いお酒は何ですか?
A4:純粋なアルコール摂取効率で言えば、甲類焼酎や大容量のウイスキーが依然として高いコストパフォーマンスを維持しています。ビールテイストを求める場合は、酒税の一本化によって割安感が出た本格ビールに回帰するか、税率8%で酒税が一切かからないノンアルコールビールを併用する消費者が増えています。
まとめ:税率の仕組みを把握して2026年の家計をスマートに守る
お酒の消費税が10%に据え置かれている背景には、「嗜好品」という法的な位置づけと、手堅い税収を確保したい国の財政事情が色濃く反映されています。日常的に使う調味料であっても、アルコール度数1%の境界線や「不可飲処置(加塩)」の有無によって、消費税だけでなく酒税の有無までもが劇的に変化します。
ビール類の税率一本化が完了する2026年、私たち消費者に求められるのは、感覚的な買い物から「税率と品質を見極めた賢い選択」への転換です。料理の仕上がりと家計のバランスを考慮しながら、本醸造の調味料と軽減税率対象の調味料を適切に使い分け、無駄な支出を賢くコントロールしていきましょう。 (出典: 消費 税 酒(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。