寄付金控除とふるさと納税の違いとは?税額控除の罠と損しない活用術
地方創生や返礼品の魅力で定着したふるさと納税ですが、確定申告のシーズンになると「一般的な寄付金控除と何が違うのか」「併用できるのか」という疑問を持つ方が後を絶ちません。ふるさと納税は完全に独立した税制ではなく、所得税法や地方税法に定められた寄付金控除の特例制度として位置づけられています。
同じ「寄付」でありながら、減税の計算式や自己負担額、さらには申請手続きのルートには決定的な差が存在します。両者の構造的な違いを把握しないまま手続きを進めると、本来受けられるはずの控除枠を無駄にしたり、確定申告の不備で控除そのものが無効化したりするリスクがあります。税制の基本構造から実践的な注意点まで、分かりやすく整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税は寄付金控除の枠組み内に設けられた特例措置であり、自己負担額2,000円を除いた全額が控除される強力な税額控除が適用される。
- 要点2:認定NPO法人などへの一般寄付金は「所得控除」または「税額控除」の選択制が多く、返礼品はないものの寄付額の最大約40〜50%が戻る仕組み。
- 要点3:ワンストップ特例と確定申告の併用ミスや控除限度額の超過など、手続きの盲点によって控除が無効になるケースが多発している。
【根本の仕組み】実は同じ枠組み?寄付金控除とふるさと納税の決定的な関係性
「寄付金控除」と「ふるさと納税」をまったく別の制度として捉えているケースは少なくありません。しかし法的な構造を見ると、ふるさと納税は寄付金控除という大きな傘の中にある一つの特例制度です。
国や地方公共団体、認定NPO法人、公益社団・財団法人などに対して寄付を行った場合、税制上の優遇措置として寄付金控除が適用されます。このうち、寄付先が「都道府県や市区町村といった自治体」である場合を総称してふるさと納税と呼んでいます。
通常、国や認定NPO法人などに寄付する一般寄付金では、所得に応じた税率分や寄付額の一定割合が控除されるにとどまります。一方、ふるさと納税は地方税法に基づき「住民税の特例控除」が上乗せされるため、上限額の範囲内であれば自己負担額2,000円を除いた全額が住民税や所得税から差し引かれるという、極めて手厚い設計がなされています。
【徹底比較】一般寄付金とふるさと納税は何が違う?数値データで見る実質負担の差
一般寄付金とふるさと納税では、税金の控除方式、手元に戻る金額、そして返礼品の有無に至るまで明確な違いが存在します。主要な項目ごとの比較は以下の通りです。
| 項目 | ふるさと納税(自治体への寄付) | 一般寄付金(認定NPO・公益法人等) | 編集部の見解・評価 |
|---|---|---|---|
| 税制上の位置づけ | 寄付金控除の特例措置(住民税特例控除加算) | 所得控除 または 税額控除の選択制 | ふるさと納税は実質的な税金の前払い、一般寄付金は純粋な支援色が強い。 |
| 実質自己負担額 | 一律2,000円(上限枠内の場合) | 寄付金額の約50%〜60%程度が自己負担 | 費用対効果を最優先するならふるさと納税の負担の軽さが際立つ。 |
| 返礼品の提供 | あり(寄付額の3割以下の地場産品) | 原則なし(活動報告書や会員特典等) | 経済的メリットは返礼品があるふるさと納税が圧倒的に有利。 |
| 申請手続き | ワンストップ特例制度 または 確定申告 | 原則として確定申告が必須 | ワンストップ特例が使える分、給与所得者の導入ハードルはふるさと納税が低い。 |
| 税金還付の形 | 所得税還付 + 翌年度の住民税控除 | 所得税還付(税額控除時) + 一部住民税控除 | 確定申告時は両方から引かれ、ワンストップ時は住民税控除に一本化される。 |
年収500万円の独身者が5万円を寄付した場合、ふるさと納税なら自己負担2,000円を引いた48,000円分の税金が軽減され、さらに地域の特産品などの返礼品が手元に届きます。同じ5万円を認定NPO法人に寄付した場合、税額控除を選択すると最大で約19,200円((50,000円-2,000円)×40%)の税額控除となり、実質負担は約3万円残ります。
【税制のリアル】所得控除と税額控除の罠|手取りに直結する計算メカニズム
税金の計算上、最も重要なのが「所得控除」と「税額控除」の違いです。この2つの仕組みを取り違えていると、確定申告の際に手取り額で損をしてしまう要因になります。
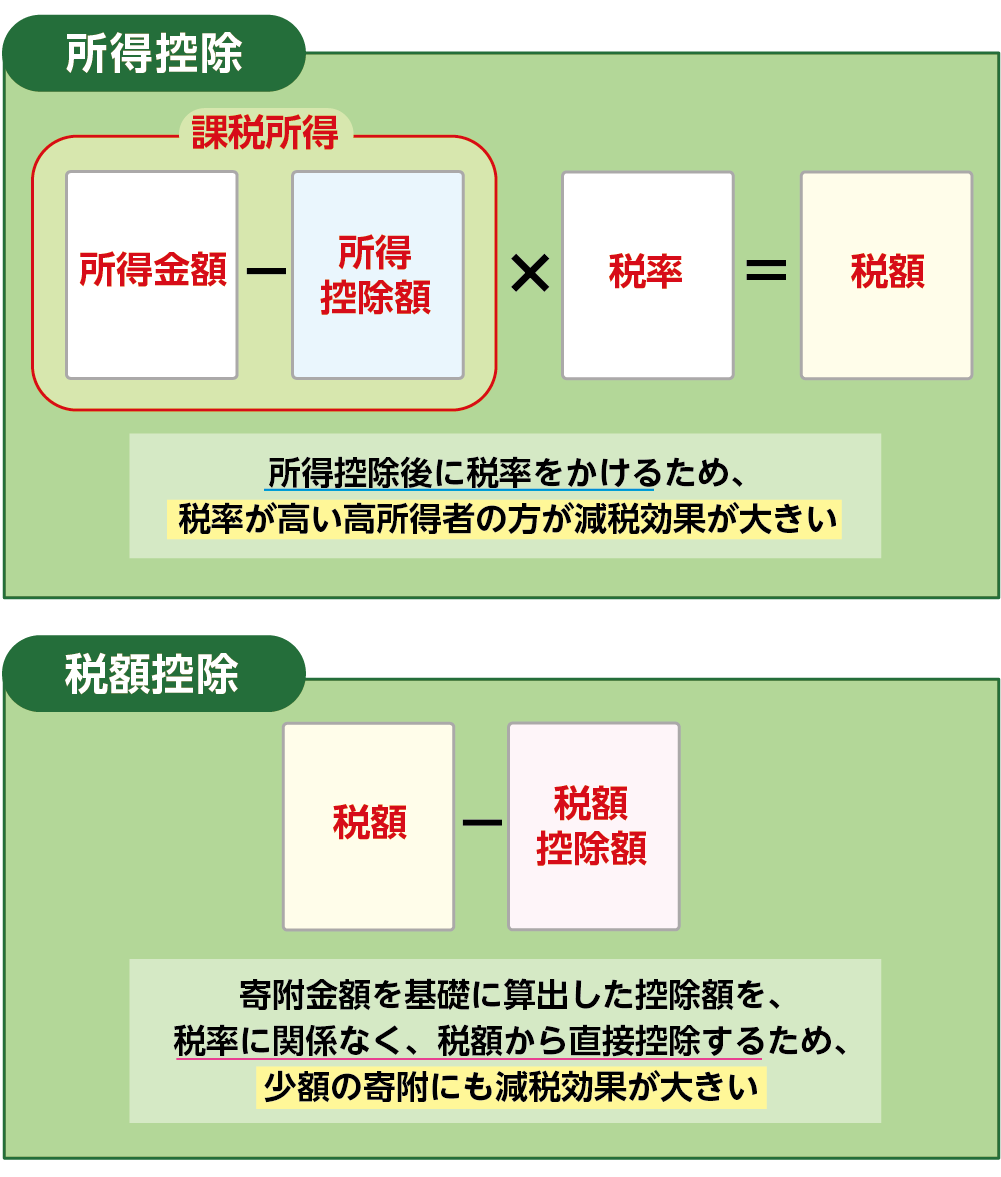
所得控除は、課税対象となる所得金額そのものから一定額を差し引く計算方式です。税率を掛ける前の金額を減らすため、限界税率が高い高所得者ほど減税効果が高くなる性質があります。
一方、税額控除は、算出された所得税額そのものからダイレクトに数値を差し引く方式です。認定NPO法人寄付などでは「(寄付金額-2,000円)×40%」が所得税額から直接引かれるため、課税所得の多寡にかかわらず一定割合の減税効果が得られます。
ふるさと納税は、所得税からの控除(所得控除方式)に加えて、住民税の「基本控除」および「特例控除」を組み合わせることで、最終的に2,000円を超える部分が全額控除される特殊な税額控除構造を採用しています。自身の控除限度額シミュレーションを正確に行わないと、特例控除の枠を超えた分は通常の寄付金控除扱いとなり、自己負担額が跳ね上がる点に注意が必要です。
【実態検証】知らずに損した現場の失敗談と手続きのリアルな盲点
確定申告会場や相談窓口で頻発しているのが、ワンストップ特例制度と確定申告のバッティング問題です。
「ふるさと納税はワンストップ特例を申請したから大丈夫」と思い込み、医療費控除や住宅ローン控除(1年目)を受けるために確定申告を行った結果、ワンストップ特例が無効化されてしまうトラブルが毎年発生しています。確定申告書を税務署へ提出した時点で、過去に提出したワンストップ特例の申請はすべて無効になります。確定申告を行う際は、ワンストップ申請済みの自治体分も含め、すべての寄付実績を申告書に記入しなければなりません。
また、自治体や認定NPO法人から送付される寄附金受領証明書の保管管理も必須です。電子データ(XML形式の寄付金控除証明書)を活用したe-Tax申告が普及していますが、書類申告を行う場合は原本の保管・添付が求められます。書類を紛失して再発行が間に合わず、期限内の控除申告を逃してしまうケースも現場のリアルな失敗例として挙げられます。
一般に知られていない盲点とネットの誤解を暴く
SNSやネット上で頻繁に見受けられる「ふるさと納税は節税(手取りが増える)になる」という言説は、税制上は誤りです。ふるさと納税は翌年分の住民税と所得税をあらかじめ寄付という形で支払っているだけであり、納税総額そのものが減っているわけではありません。実質2,000円の負担で返礼品を受け取れる「実質的なプラス」はあっても、支払う現金自体が減るわけではない点は明確に理解しておく必要があります。
また、「寄付金控除を増やせば増やすほど得をする」という誤解もあります。ふるさと納税には年収や家族構成によって厳格な控除上限額が定められており、上限を超えた金額は純粋な寄付となります。一般寄付金についても総所得金額等の40%(住民税は30%)という上限ラインが引かれており、無制限に控除されるわけではありません。
【プロの結論】おすすめできる人・見送るべき人の特徴
目的やライフスタイルによって、どの寄付制度を活用すべきかは明確に分かれます。
ふるさと納税をおすすめできる人:
- 一定以上の所得があり、住民税や所得税を納めている人
- 日用品や食品などの返礼品を通じて生活コストを抑えたい人
- ワンストップ特例などを利用して手軽に地域貢献を行いたい人
一般寄付金(認定NPOなど)をおすすめできる人:
- 特定の社会課題(教育支援、難民支援、医療、動物愛護など)に資金を直接役立てたい人
- 返礼品を求めず、活動団体のビジョンに共感して純粋に応援したい人
- 確定申告の手続きに慣れており、税額控除を適切に申告できる人
寄付制度の活用を見送る・慎重に判断すべき人:
- 非課税世帯や、配偶者控除の範囲内で所得税・住民税が発生していない人(控除枠がないため全額自己負担となります)
- 年間で寄付できる原資(キャッシュ)に余裕がない人
【寄付金控除 ふるさと納税 違い】に関するよくある質問(FAQ)
Q1:一般寄付金とふるさと納税は同じ年に両方使えますか?
A1:併用可能です。同一年度内にふるさと納税と認定NPO法人への寄付を両方行った場合でも、確定申告を通じてそれぞれの制度に応じた控除を受けることができます。ただし、一般寄付金の所得控除枠やふるさと納税の住民税特例控除枠の計算は合算される部分があるため、シミュレーションで上限額を確認しておく必要があります。
Q2:ふるさと納税と一般寄付金を併用する場合、ワンストップ特例は使えますか?
A2:ワンストップ特例は使えません。一般寄付金の控除を受けるためには確定申告が必須となるため、ふるさと納税分もワンストップ特例ではなく、確定申告書にまとめて記載して手続きを行う必要があります。
Q3:会社の年末調整でふるさと納税や一般寄付金の控除手続きはできますか?
A3:年末調整では手続きできません。寄付金控除(ふるさと納税を含む)は会社で行う年末調整の対象外となっているため、自身で「ワンストップ特例申請書」を各自治体へ郵送・オンライン提出するか、翌年2月〜3月の「確定申告」で申告する必要があります。
まとめ:今後の動向と失敗しないための判断基準
寄付金控除とふるさと納税は、同じ寄付という行為でありながら、「経済的メリットを重視した特例制度(ふるさと納税)」と「社会課題解決を直接後押しする支援制度(一般寄付金)」という明確な役割の違いを持っています。
近年はポータルサイトの集約やマイナポータル連携による確定申告の自動入力など、手続き面でのデジタル化が急速に進んでいます。制度ごとの仕組みや控除限度額を正しく把握し、自身の価値観や家計の状況に合わせて賢く使い分けていきましょう。 (出典: 寄付金控除 ふるさと納税 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。