ふるさと納税と住宅ローン控除で損する?2026年最新限度額と併用の落とし穴
住宅を購入して住宅ローンを返済しながら、節税や返礼品を目的にふるさと納税を併用する動きは完全に定着しました。しかし、毎年控除時期になると「併用すると控除枠が余って損をする」「確定申告をしたら還付金が減った」という切実な相談が後を絶ちません。
税制の仕組み上、住宅ローン控除(住宅借入金等特別控除)とふるさと納税(寄附金控除)は併用自体が可能ですが、申請手続きの手法や課税所得の規模によって「本来引けるはずだった税金が引ききれずに消滅する」という構造的な落とし穴が存在します。2026年の最新税制を踏まえ、併用時に損をしないための仕組みと具体的な計算ロジックを現場視点で解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税と住宅ローン控除の併用で損をする本質は「所得税と住民税の控除上限額を超えて枠が切り捨てられる」点にある。
- 要点2:確定申告を行うとふるさと納税が「所得控除」になるため所得税が減り、住宅ローン控除が引ききれなくなるリスクが高まるが、ワンストップ特例なら全額住民税控除となり影響を抑えやすい。
- 要点3:住宅ローン控除初年度は確定申告が必須となるため、初年度のみ寄附額をシミュレーション上限より2〜3割控えめにする防衛策が極めて有効。
【2026年最新】ふるさと納税と住宅ローン控除の併用で「損をする」決定的な理由
「ふるさと納税と住宅ローン控除を併用すると損をする」と囁かれる背景には、日本の個人住民税と所得税における税額控除の優先順位と上限枠の壁があります。決して制度として併用が禁止されているわけではなく、納めている税金の総額以上の控除は受けられないという極めて単純な物理的限界が原因です。
具体的に損が発生するメカニズムは以下の3段階で進行します。
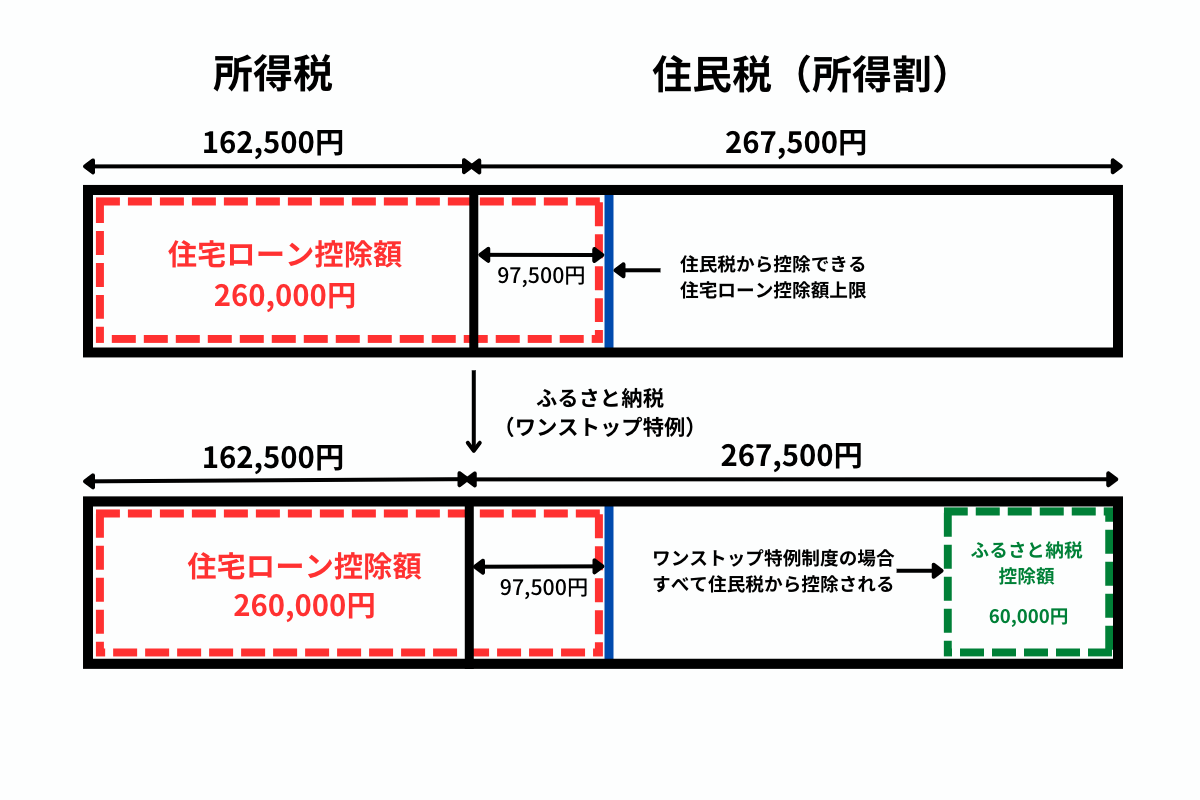
まず、住宅ローン控除は「税額控除」であり、算出された所得税から直接マイナスされます。所得税から引ききれなかった分は翌年度の個人住民税から控除されますが、住民税から控除できる金額には法律上の上限(前年分の課税総所得金額等の5%、最高97,500円)が厳格に定められています。
ここで確定申告を用いてふるさと納税を行うと、寄附金控除は「所得控除」として課税所得そのものを圧縮します。課税所得が減ると、本来支払うべき所得税額自体が小さくなります。その結果、住宅ローン控除を所得税から満額引ききれなくなり、住民税へ持ち越される額が増加。しかし住民税の控除上限(97,500円)に達してしまい、「引ききれなかった端数の枠がそのまま消滅する」という事態が発生します。これが「併用で損をした」と実感する現場のカラクリです。
仕組みを完全解剖|所得税と住民税における控除枠の優先順位と計算ロジック
控除の適用順序を正確に把握することが、無駄のない節税戦略の第一歩となります。国税庁および総務省が定める現行ルールでは、各種控除が適用される順番が厳格に決まっています。
所得税と住民税における計算ステップは以下の通りです。
1. 所得控除の適用(所得税):
給与所得から社会保険料控除、基礎控除、配偶者控除、そして確定申告時のふるさと納税(寄附金控除)が差し引かれ、課税総所得金額が確定します。
2. 基準所得税額の算出と住宅ローン控除(所得税):
課税総所得金額に税率を掛けて算出された所得税額から、住宅借入金等特別控除が直接差し引かれます。
3. 住民税へのスライド控除(住民税):
所得税で引ききれなかった住宅ローン控除額が、住民税の限度額(課税総所得金額等の5%または最高9.75万円のいずれか小さい額)を上限として住民税額から差し引かれます。
4. ふるさと納税の税額控除(住民税):
住民税の基本控除および特例控除(住民税所得割額の2割が上限)が適用されます。
この緻密な計算構造上、年収に対して住宅ローンの年間控除額(年末残高の0.7%)が大きい人ほど、所得税枠をすぐに使い果たし、住民税の9.75万円制限に引っかかりやすくなります。
ワンストップ特例と確定申告の違い|併用時に発生する意外な落とし穴
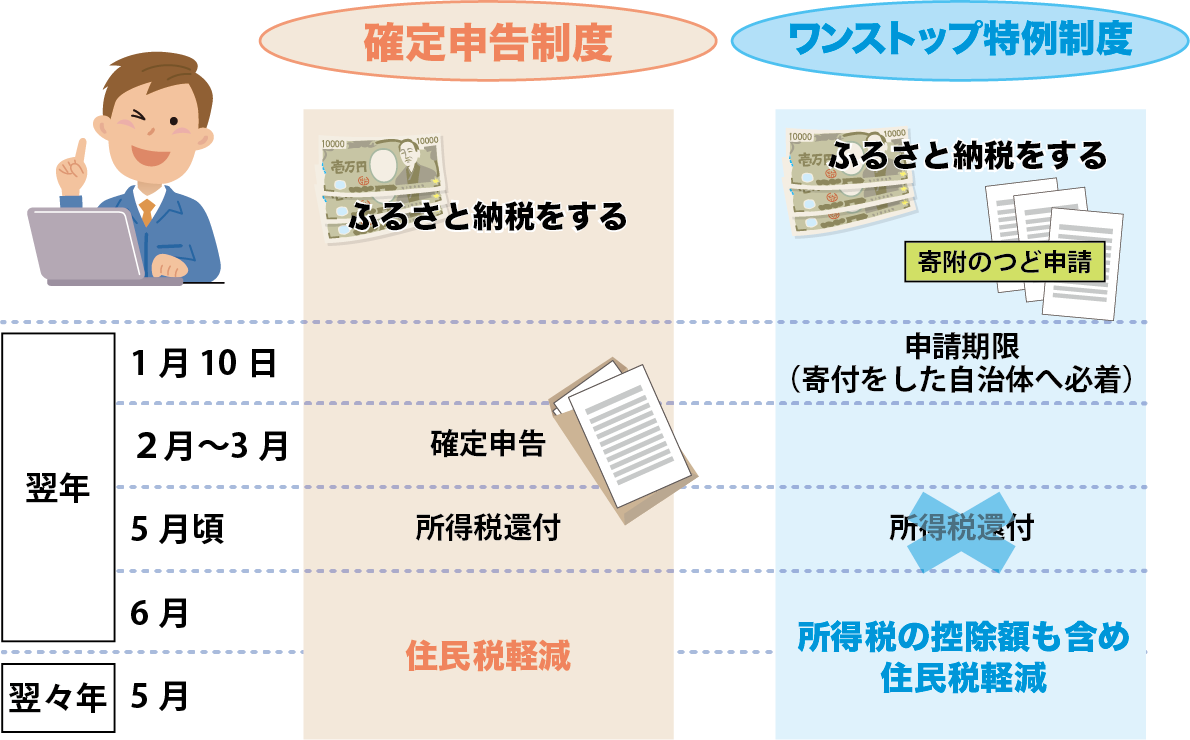
ふるさと納税の手続き方法には「ワンストップ特例制度」と「確定申告」の2種類がありますが、住宅ローン控除と併用する際にはこの選択が決定的な違いを生みます。
最大の違いは、「ふるさと納税の控除がどこから引かれるか」という点です。
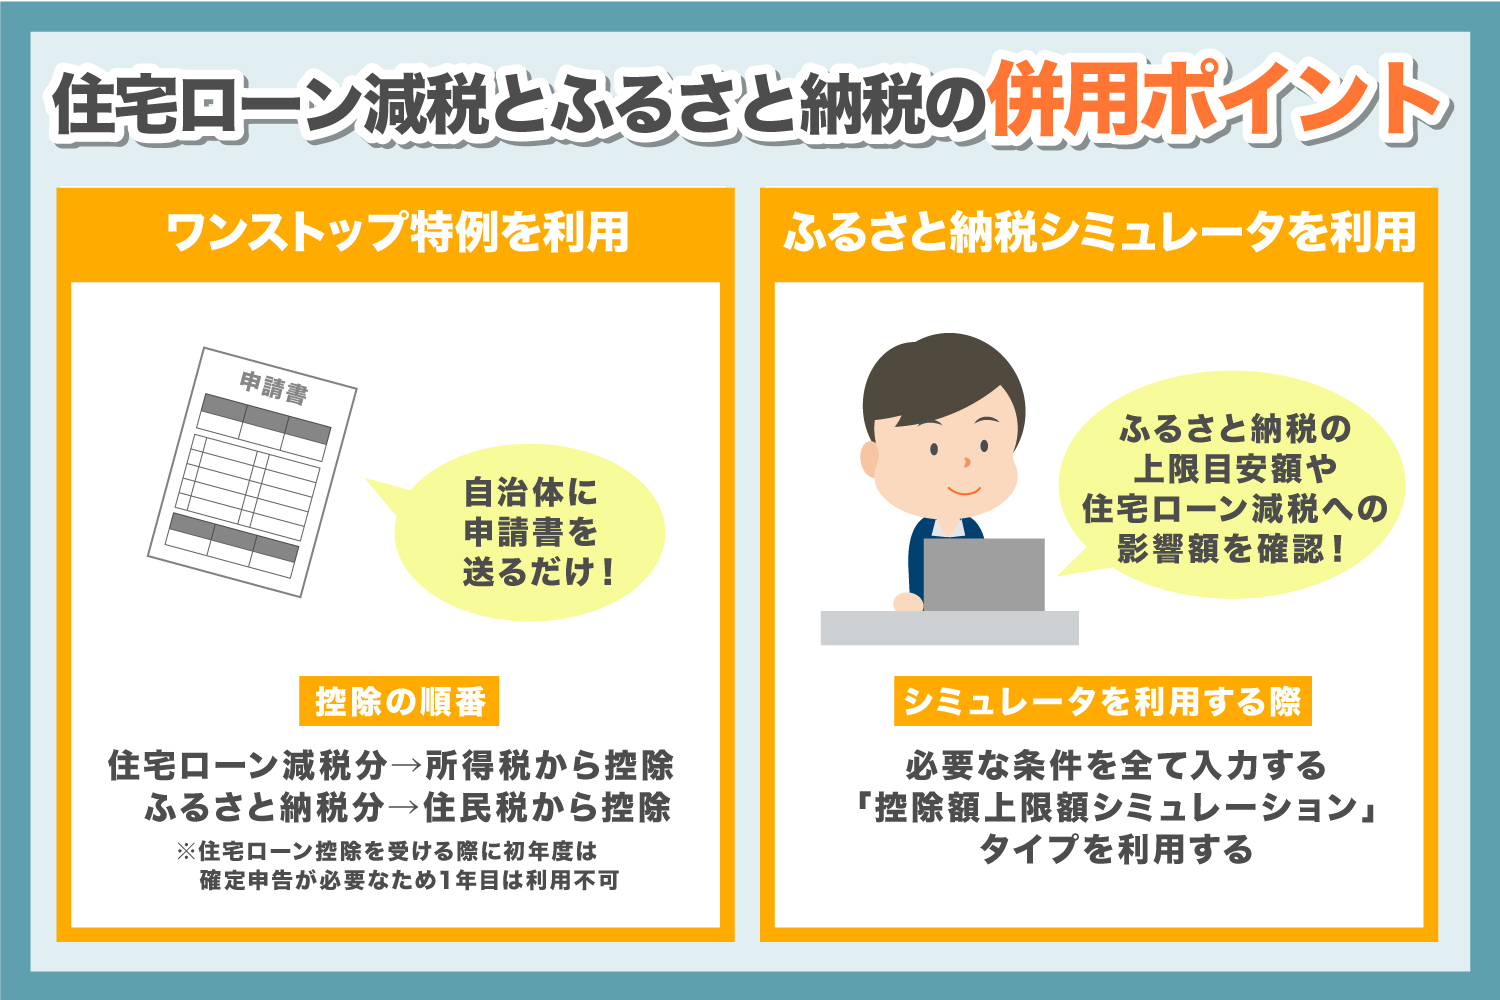
ワンストップ特例制度を利用した場合、所得税からの所得控除は行われず、自己負担額2,000円を除く全額が翌年6月以降の住民税から「税額控除」として減額されます。つまり所得税額が減少しないため、住宅ローン控除を所得税から目一杯引きやすくなり、住民税の上限枠(9.75万円)を圧迫するリスクを劇的に回避できます。
ただし、ここには明確な制度上の制約があります。住宅ローン控除を受ける最初の年(1年目)は、確定申告が法律上必須です。初年度だけはワンストップ特例制度を利用することができません。したがって、1年目に関しては確定申告ルートでの計算となり、所得税枠の縮小による影響をダイレクトに受ける点に注意が必要です。2年目以降に給与所得者の年末調整で住宅ローン控除を完結できるようになって初めて、ワンストップ特例の恩恵をフルに享受できます。
【年収・借入額別】併用シミュレーション比較表と限界ライン
実際にどのような年収・借入状況で控除枠の切り捨て(損失)が発生しやすいのか、モデルケースを元に試算データをまとめました。
| 年収・家族構成 | 住宅ローン年末残高・控除額(0.7%) | ふるさと納税の上限目安 | 確定申告時の影響と判定 |
|---|---|---|---|
| 年収450万円 (独身 / 扶養なし) | 残高 3,000万円 控除額:21.0万円 | 約 52,000円 | 要警戒:所得税が約11万円と少ないため、所得税から引ききれず住民税上限(9.75万)でも足りず数千円〜1万円程度控除枠が切り捨てられるリスクあり。 |
| 年収600万円 (夫婦・子1人) | 残高 3,500万円 控除額:24.5万円 | 約 68,000円 | 影響小:所得税が約14万円前後。住民税枠(9.75万)と合算すればほぼ全額吸収可能。ワンストップ特例なら満額控除。 |
| 年収800万円 (夫婦・子2人) | 残高 4,500万円 控除額:31.5万円 | 約 120,000円 | 安全圏:所得税額が30万円以上あるため、確定申告・ワンストップのどちらを選択しても控除枠を使い切れる公算が極めて高い。 |
| 年収1,000万円 (共働き / 単独借入) | 残高 5,000万円 控除額:35.0万円 | 約 170,000円 | 完全安全:高い所得税額により控除枠に十分な余裕あり。併用による損失リスクは実質ゼロ。 |
※2026年時点の税率および標準的な社会保険料控除を前提とした試算値です。実際の控除額はお住まいの自治体や他の控除(医療費控除、iDeCo等)の有無により変動します。
このデータから明らかな通り、「年収400万〜500万円前半で、借入残高が3,000万円以上ある世帯」が最も控除枠の切り捨てを受けやすい危険ゾーンです。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
確定申告会場やFP相談の現場では、毎年同じような後悔の声が寄せられます。SNSやWEBコミュニティでも見られる典型的な失敗事例から、現場のリアルな教訓を抽出しました。
失敗事例1:初年度にポータルサイトの上限シミュレーターを盲信して寄附
「一般的なシミュレーターで『上限6万円』と出たので、新築購入1年目に満額寄附。しかし初年度確定申告で課税所得が減り、住宅ローン控除が2万円分枠から溢れて切り捨てられてしまった」(30代男性・年収480万円・建売住宅購入)
失敗事例2:医療費控除の追加でワンストップ特例が無効化
「出産費用がかさんだため医療費控除を受けるべく確定申告を提出。すると事前に申請していたふるさと納税のワンストップ特例が全件無効化され、確定申告側に寄附金控除を書き忘れて住民税控除が一時消滅しかけた」(20代女性・年収550万円)
こうした実例が示す通り、ネット上の簡易シミュレーターの多くは「住宅ローン控除との相互干渉」まで織り込んでいないケースが多々あります。特に他の税額控除や所得控除が重なる年は、計算上の安全マージンを確保しておくことが不可欠です。
一般に知られていない盲点とネットの誤解|「併用NG」は本当か?
WEB上には「住宅ローン控除があるならふるさと納税はやらない方がいい」という極端な言説が散見されますが、これは明白な誤解です。
仮に控除枠が数千円切り捨てられたとしても、ふるさと納税による返礼品(寄附額の3割相当)の価値を考慮すれば、家計全体で見れば依然として大幅なプラスになるケースがほとんどです。「1円も無駄にしたくない」という心理的ハードルにとらわれ、返礼品の恩恵をすべて手放してしまうことこそが実質的な機会損失と言えます。
また、2026年現在の税制においては、省エネ基準適合住宅の要件化など住宅ローン減税の適用基準が厳格化されており、借入限度額や控除率(0.7%)の正確な把握がこれまで以上に求められます。制度の変更点を見落とさず、自身の正確な減税枠を把握することが賢い併用の鍵となります。
【プロの結論】併用すべき人・控除枠に注意すべき人の特徴
税務と家計運用の観点から導き出される、併用の推奨・注意基準は以下の通りです。
▼積極的に満額併用して良い人
・世帯年収700万円以上で所得税を十分に納めている人
・住宅ローン控除適用2年目以降で、ワンストップ特例を利用できる給与所得者
・ペアローン等で1人あたりの借入残高が年収に対して適正規模に分散されている人
▼寄附額の事前調整・注意が必要な人
・年収300万〜500万円前半で、借入残高が3,000万円以上ある人
・住宅ローン控除の適用「第1年目」で確定申告を行わなければならない人
・iDeCo(個人型確定拠出年金)や医療費控除で多額の所得控除を併用している人
【ふるさと納税と住宅ローン控除】に関するよくある質問(FAQ)
Q1:住宅ローン控除の1年目ですが、ふるさと納税で損をしないためのベストな対策は?
A1:初年度は確定申告が必須となるため、各ポータルサイトで算出されるふるさと納税上限額の「7割〜8割程度」に寄附総額を抑えておくのが最も安全です。所得税が住宅ローン控除でゼロになった場合でも、住民税の限度額(最高9.75万円)内に確実に収めるバッファを作ることができます。
Q2:2年目以降、ワンストップ特例を使えば本当に住宅ローン控除に影響しませんか?
A2:原則として影響しません。2年目以降は会社の年末調整で住宅ローン控除を所得税から満額引き、ふるさと納税はワンストップ特例によって全額住民税から税額控除されます。控除される税金の種類が綺麗に分離されるため、確定申告のような所得税圧縮による干渉が防げます。
Q3:ワンストップ特例の申請書を出した後に確定申告をすることになった場合は?
A3:確定申告書を税務署へ提出した時点で、それまでに提出したワンストップ特例の申請はすべて無効になります。確定申告書を作成する際、第二表の寄附金控除欄にふるさと納税の全自治体分と受領証明書の数値を必ず漏れなく記載してください。書き忘れると寄附金控除そのものが受けられなくなります。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税と住宅ローン控除の併用は、正しい税務の仕組みさえ押さえておけば、家計の固定費削減と返礼品獲得を両立できる極めて強力な制度です。
「1年目は確定申告のため寄附額をやや控えめに設定する」「2年目以降は年末調整+ワンストップ特例で控除ルートを分ける」という基本ルールを徹底するだけで、枠の切り捨てリスクをほぼゼロに抑え込むことが可能です。ネット上の過剰な不安に惑わされず、自身の年収と借入残高のバランスを見極めた上で、スマートな制度活用を進めてください。 (出典: ふるさと 納税 住宅 ローン(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。