贈与契約書がないと税務調査で否認?2026年最新の書き方と対策
家族間でお金を渡す際、「家族だから口約束で十分」「年間110万円の非課税枠内だから書類はいらない」と判断していませんか。その油断が、数年後の税務調査で追徴課税という手痛い代償を招くケースが急増しています。特に税制改正により生前贈与の加算期間(持ち戻し期間)が段階的に最長7年へと延長された現在の税務環境において、贈与の正当性を証明する書面の価値はかつてないほど高まっています。
贈与は民法上、双方の合意によって成立する契約です。しかし、客観的な証拠を残さなければ、税務署から「実質的な親の財産(名義預金)」や「意図的な申告漏れ」とみなされ、贈与そのものが否認されるリスクがあります。この記事では、税務調査を無傷で乗り切るための契約書の書き方から無料ひな形、専門家に依頼すべき判断基準まで、現場の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:口頭の贈与は税務調査で「名義預金」と疑われやすく、贈与契約書と銀行振込の記録が最大の防御策になる。
- 要点2:生前贈与加算が7年に拡大した2026年現在、贈与の「時期」と「双方の合意」を確定日付などで客観証明する重要性が激増している。
- 要点3:現金・不動産・負担付など類型ごとの正しいテンプレートを用い、必要に応じて公証役場や司法書士を活用することが資産防衛の鍵となる。
【税務署の標的】なぜ贈与契約書がないと否認されるのか?名義預金と判定される決定的理由
国税庁の税務調査において、相続税申告漏れの指摘事由として長年トップクラスを占めているのが名義預金です。名義預金とは、口座名義は子どもや孫であっても、原資を出した被相続人(親など)が実質的に管理・支配していたと判断される預金を指します。
民法第549条において、贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受託をすることによって、その効力を生ずる」と定められた諾成契約(双方の合意で成立する契約)です。ところが、書面がない場合、調査官から次のような追及を受けた際に反論できません。
- 「子どもが通帳やキャッシュカードの存在を知らず、暗証番号も親が管理していたのではないか」
- 「印鑑が親の実印や届出印と同一であり、親が勝手に振り込んだだけではないか」
- 「子どもが自由にお金を使える状態(管理・支配)になかったのではないか」
贈与契約書が存在しない場合、これらを覆す客観的証拠が極めて乏しくなります。結果として、過去10年分以上にわたる贈与財産が「親の遺産」へと一括で引き戻され、重加算税を含む多額の追徴課税が課される事態に発展します。確実な名義預金 税務調査 対策として、意思表示の合意を記録した契約書を作成し、受贈者が通帳を自己管理している事実を担保することが不可欠です。
【2026年税制改正の現場】生前贈与の持ち戻し7年化で激変した贈与契約書の重要性
資産承継の現場を大きく変えたのが、2026年 贈与税 改正 経緯の中心である「生前贈与加算期間の段階的延長」です。従来の税制では、死亡前3年以内の贈与財産が相続税の対象(持ち戻し)とされていましたが、2024年1月1日以降の贈与から段階的に延長され、最終的に死亡前7年間の贈与が加算対象となります。
この法改正により、以下のリスクが劇的に高まりました。
- 贈与時期の立証責任:「7年より前の贈与である」と主張しても、契約書の日付が曖昧であれば、税務署から「持ち戻し対象期間内の贈与」と認定される危険があります。
- 連年贈与(定期金給付契約)の疑い:毎年110万円の贈与税 申告 基礎控除枠内であっても、当初から「1,000万円を10年間に分けて渡す契約」を結んでいたとみなされると、暦年贈与 税務署 否認の対象となり、初年度に1,000万円の一括贈与を受けたものとして高額課税されます。
これらの疑念を完全に払拭するには、「毎年独立した合意のもとで個別の贈与契約を締結している」という事実を、年ごとの契約書によって証明し続けなければなりません。
【ひな形付き】現金・不動産の贈与契約書の書き方テンプレートと必須記載事項
実務でそのまま利用できる、法的に過不足のない標準書式を掲載します。状況に応じて内容を調整してください。
1. 現金贈与の契約書テンプレート(金銭贈与)
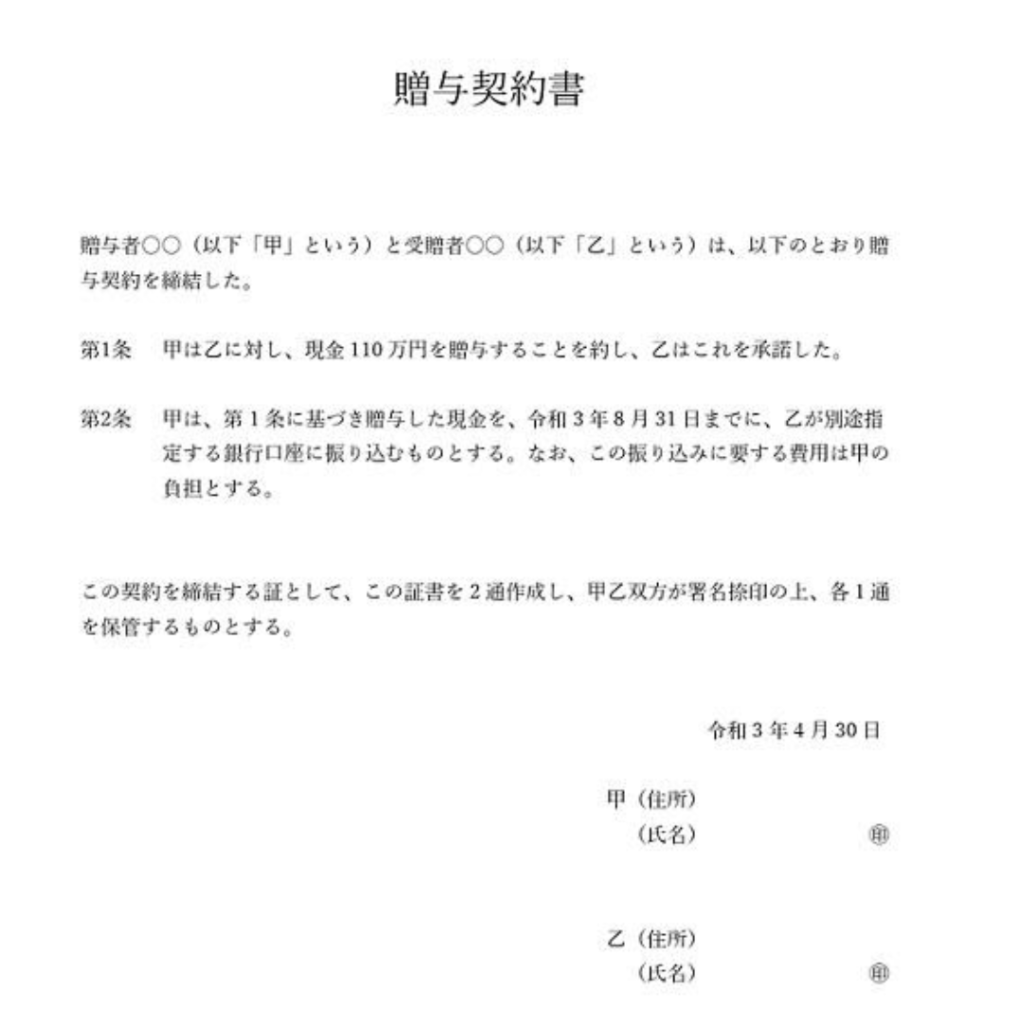
「贈与契約書 書き方 テンプレート」として最も汎用性が高い標準文面です。ネット上の贈与契約書 ひな形 無料を探す際も、以下の要件(贈与者・受贈者・金額・振込口座・引渡日・合意文言)がすべて揃っているか確認してください。
贈与契約書
贈与者[甲(親の氏名)](以下「甲」という)と、受贈者[乙(子の氏名)](以下「乙」という)は、以下のとおり金銭の贈与契約を締結した。
第1条(合意)
甲は、その所有する金銭[金〇〇〇,〇〇〇円]を乙に無償で贈与することを約し、乙はこれを受諾した。
第2条(引渡し方法および時期)
甲は乙に対し、令和〇年〇月〇日までに、前条の金銭を乙が指定する以下の銀行口座へ電信送金により振り込む方法で引き渡すものとする。
・金融機関名:〇〇銀行 〇〇支店
・預金種目:普通預金
・口座番号:〇〇〇〇〇〇〇
・口座名義:[乙の氏名]
本契約の成立を証するため、本書2通を作成し、甲乙各自署名押印の上、各1通を保有する。
令和〇年〇月〇日
贈与者(甲):住所 東京都〇〇区〇〇丁目〇番〇号
氏名 [甲の自筆署名] ㊞(実印または認印)
受贈者(乙):住所 神奈川県〇〇市〇〇区〇〇丁目〇番〇号
氏名 [乙の自筆署名] ㊞(実印または認印)
2. 不動産贈与契約書 作成方法と特有の条項
土地や建物を贈与する場合、登記事項証明書(登記簿謄本)の記載通りに物件を特定します。また、所有権移転登記の費用負担や固定資産税の清算についても明記しておく必要があります。
不動産贈与契約書(抜粋条項)
第1条(合意)
甲は乙に対し、末尾記載の不動産を無償で贈与し、乙はこれを受諾した。
第2条(所有権移転および引渡し)
甲は乙に対し、令和〇年〇月〇日をもって本件不動産の所有権を移転し、同日現況のまま引き渡すものとする。
第3条(登記手続および費用)
甲および乙は、本契約締結後速やかに本件不動産の所有権移転登記手続を行うものとし、登記に要する登録免許税および諸費用はすべて[乙]の負担とする。
【物件の表示】
(土地)所在:〇〇市〇〇町〇丁目 / 地番:〇〇番〇 / 地目:宅地 / 地積:〇〇.〇〇㎡
(建物)所在:〇〇市〇〇町〇丁目〇番地 / 家屋番号:〇〇番〇 / 種類:居宅 / 構造:木造瓦葺2階建 / 床面積:1階〇〇.〇〇㎡ 2階〇〇.〇〇㎡
3. 負担付贈与契約書 注意点
「親の介護を継続すること」や「住宅ローン残債を引き継ぐこと」を条件に財産を渡す場合、負担付贈与契約書 注意点として、受贈者が義務を履行しなかった場合の契約解除条項を明記する必要があります。また、負担付贈与では贈与税の評価額が通常の相続税評価額ではなく「通常の取引価額(時価)」で計算されるケースがあるため、税金計算において専門家への事前確認が欠かせません。
【証拠力を極限まで高める技術】親子間の実印押印・銀行振込・公証役場での確定日付
契約書を作成しても、後から偽造されたバックデート(日付の遡り作成)を疑われては意味がありません。税務調査官に一切の反論を許さない「証拠の三重補強」を実践してください。
- 親子間 贈与契約書 実印の押印と印鑑証明書:
認印でも法的には有効ですが、巨額の資金移動を伴う贈与では「本人が自らの意思で押印した」ことを立証するため、実印を用い、印鑑登録証明書を添付するのが最も安全です。 - 現金贈与 銀行振込 証拠の確保:
現金の「手渡し」は絶対に避けてください。贈与者の口座から受贈者名義の口座へ電信送金を行い、通帳記帳データや振込明細書を契約書と一緒にファイリングします。受贈者が日常的に使っている口座へ振り込むことが決定打となります。 - 贈与契約書 確定日付 公証役場での取得:
「契約書を最近になって偽造したのではないか」という疑いを完全に排除するのが、公証役場で取得する確定日付です。公証役場に契約書を持参すれば、1件あたり700円の手数料で、その日にその文書が存在していた公的証明印を押してもらえます。
【徹底比較】自作・公証役場・専門家依頼のコストとリスク検証データ
贈与契約書の作成手法には、完全自作から専門家への全面委託まで選択肢があります。各手法の費用・証拠力・適性を比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 完全自作(私署証書) | ・費用:0円 ・所要時間:約15〜30分 ・印紙税:現金贈与は非課税(不動産は200円) | 一般家庭の少額金銭贈与で約75%が採用 | 年間110万円以下の現預金移動であれば十分機能するが、振込履歴との完全一致が絶対条件。 |
| 自作+公証役場の確定日付 | ・費用:700円 / 1通 ・窓口即日発行(予約不要の役場が多い) | 税理士・富裕層の間で推奨される標準自衛策 | 費用対効果が極めて高い。将来の相続トラブルや遡り作成の疑いを完全に封殺できるベストバイ。 |
| 公正証書による作成 | ・費用:手数料令に基づき約5,000円〜数万円 ・公証人が原本を原則20年間保管 | 数千万円規模の贈与、高齢者の生前一括贈与 | 紛失・偽造リスクがゼロになり、本人の意思能力(認知症等の疑念)も公証人面談で証明可能。 |
| 司法書士・税理士への依頼 | ・贈与契約書 司法書士 費用:契約書作成のみで3万〜5万円 ・不動産登記込み:8万〜15万円(登録免許税等実費別) | 不動産贈与、会社株式の事業承継贈与 | 不動産の登記申請や負担付贈与、税務申告が絡む場合は必須。ミスによる追徴課税リスクを完全に回避可能。 |
【実態検証】ネット上の誤解と税務調査の現場で起きたトラブル事例
取材班が税務の現場から収集した、実際に税務調査で否認された生々しい事例を紹介します。
事例1:年間110万円以下だから契約書を作らなかったAさんの悲劇
Aさんは子どもの将来のため、孫名義の口座を開設し、10年間にわたり毎年100万円ずつ振り込んでいました。契約書は作っていませんでした。Aさんの没後、税務調査が入り、調査官は孫名義の通帳と印鑑の保管場所を追及。保管場所がAさんの金庫内であり、孫本人が口座の存在すら知らなかったことが判明しました。結果、全額1,000万円が「Aさんの名義預金」と断定され、過少申告加算税を含む追徴課税が課されました。
事例2:毎年同日に同額を移動させ「一括契約」とみなされたBさん
Bさんは毎年4月1日にきっちり110万円を息子の口座へ振り込んでいました。契約書は毎年作成せず、初回に「今後毎年110万円ずつ贈与する」というメモを残していただけでした。税務署はこれを「初年度における10年間の定期金給付契約」と認定。初年度に1,100万円の贈与を受けたものとして巨額の贈与税と延滞税を請求されました。
【プロの結論】自分で作成して良いケース・見送るべき人の特徴
- 自分で作成して問題ない人:
- 成人した子や孫へ、年間110万円前後の現金を銀行振込で渡すケース。
- 受贈者が口座の通帳・キャッシュカード・届出印を完全に自己管理しているケース。
- 毎年日付を変えて個別に契約書を作成し、確定日付の取得まで行える几帳面な人。
- 専門家(司法書士・税理士)に依頼すべき人:
- 土地や建物など、不動産の贈与を行う人(所有権移転登記が伴うため)。
- 未成年者への贈与、または高齢で認知症リスクが懸念される親からの贈与。
- 相続時精算課税制度の選択届出や、特例控除(住宅取得等資金贈与など)の贈与税 申告 基礎控除の手続きを併用する人。
【贈与契約書】に関するよくある質問(FAQ)
Q1:贈与契約書に収入印紙を貼る必要はありますか?
A1:現金の贈与契約書は不課税文書のため、印紙は一切不要です。ただし、不動産の贈与契約書は印紙税法上の「不動産の譲渡に関する契約書(第1号の1文書)」に該当するため、一律200円の収入印紙を貼付し消印する必要があります。
Q2:未成年の子どもへの贈与契約書はどのように書けばよいですか?
A2:未成年者は単独で法律行為ができないため、親権者(原則として父母両名)が法定代理人として署名押印します。親から未成年への贈与の場合、利益相反には該当しないため特別代理人の選任は不要ですが、受贈者欄に「受贈者:子〇〇(未成年者) / 上記法定代理人親権者 父〇〇 ㊞・母〇〇 ㊞」と記載します。
Q3:数年前の贈与について、今からバックデートで契約書を作っても有効ですか?
A3:日付を遡って作成することは文書偽造(私文書偽造罪等)のリスクがあり、絶対に行ってはいけません。税務調査官は紙質やインクの劣化、当時の振込履歴との整合性を精緻に確認します。過去の贈与で契約書がない場合は、過去の日付で偽造するのではなく、「過去に贈与が行われた事実を双方が確認した」旨を記載する『贈与事実確認書』を現時点の日付で作成するのが法的に正しい手順です。
まとめ:今後の動向と失敗しないための判断基準
資産課税の強化が進むこれからの時代において、「形式的な書面の有無」が数十万〜数百万円単位の税額差を生む決定打となります。贈与契約書は単なる事務手続きではなく、受贈者の財産権を守り、将来の税務調査から家族を守るための法的な防壁です。
年間110万円以下の少額贈与であっても慢心せず、「契約書の作成」「銀行振込の記録」「通帳の自己管理」という基本手順を徹底してください。財産の規模が大きい場合や不動産が絡む場合は、自己判断に頼らず、司法書士や税理士などの専門家を味方につけて万全の体制を整えましょう。 (出典: 贈与 契約 書(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。