自社株買いのメリットとは?株価上昇の仕組みと2026年最新動向を徹底解説
日本株市場において、企業の「自社株買い(自己株式取得)」が過去最大規模の盛り上がりを見せています。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、企業の資本効率に対する意識は劇的に変化しました。2026年の現在では、単なる株主還元にとどまらず、企業の生き残りをかけた財務戦略として自社株買いが位置づけられています。
しかし、なぜ自社株買いが発表されると株価が急騰するのか、配当金と何が違うのか、そして投資家が注意すべき落とし穴は何なのか。本質的なメリットから知られざるリスクまで、客観的なデータと市場の現場目線を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社株買いは発行済株式数を減らすことで1株当たり利益(EPS)と自己資本利益率(ROE)を引き上げ、理論的にも需給面でも株価上昇を強力に後押しする。
- 要点2:配当金に比べて企業側は機動的に実施しやすく、投資家側も売却しない限り利益確定時の税金が繰り延べられるため、複利効果と資本効率の両面で優れた還元手法である。
- 要点3:取得した株式が「消却」されず社内に留まるリスクや、成長投資のネタ切れによる「見せかけの還元」を見抜く選別眼が2026年の市場では不可欠となる。
【株価上昇の理由】なぜ自社株買いで株価は跳ね上がるのか?仕組みを徹底解剖
上場企業が自社株買いを発表すると、翌営業日の株価がストップ高をつける光景は珍しくありません。株価が上昇する背景には、単なる市場の期待感だけでなく、極めて論理的かつ明確な3つのメカニズムが存在します。
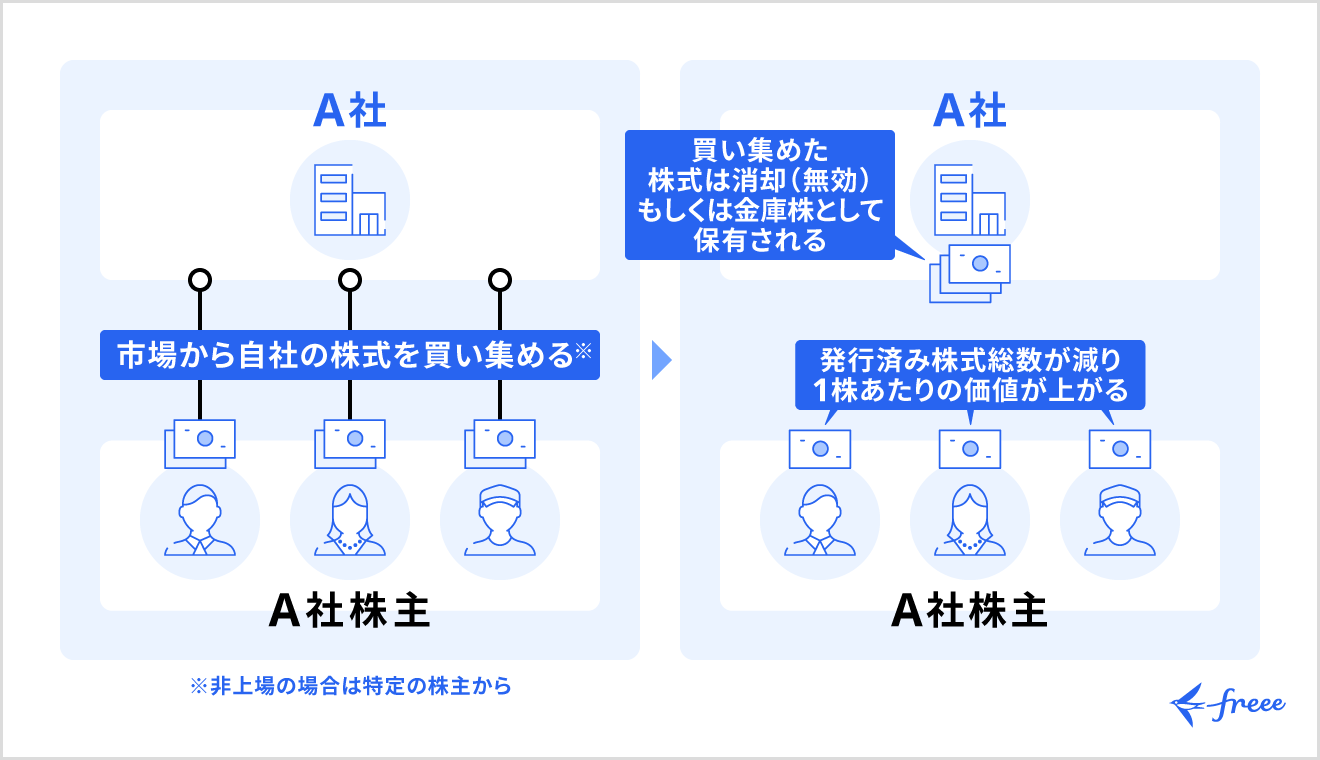
第一の理由は、1株当たり純利益(EPS)と自己資本利益率(ROE)の直接的な押し上げ効果です。企業が市場から自社の株式を買い戻すと、市場に流通する「発行済株式数」が減少します。企業の純利益が変わらなくても、分母となる株式数が減るため、1株当たりの価値(EPS)は自動的に跳ね上がります。
同時に、買い付けに使った資金の分だけバランスシート上の自己資本(純資産)が圧縮されるため、企業の稼ぐ力を示す最重要指標であるROE(当期純利益 ÷ 自己資本)が改善します。グローバルな機関投資家はROEの高さを厳しく審査して投資判断を下すため、ROEの向上は海外マネーを呼び込む決定打となります。
第二の理由は、市場における株式の「需給バランスの急激な引き締まり」です。企業自身が数億〜数百億円規模の買い手として市場に参入するため、純粋な買い需要が創出されます。流通株式が吸い上げられることで売り圧力が減退し、価格が上方に押し上げられやすい需給環境が形成されます。
第三の理由は、強力な「アナウンスメント効果(シグナリング効果)」です。自社の財務内容や将来の業績見通しを誰よりも熟知している経営陣が「自社の株価は現在の市場評価よりも割安である」と判断したというシグナルを市場に発信することになります。これにより、個人投資家やアナリストの不安心理が払拭され、追随買いが巻き起こる構造です。
【徹底比較】自社株買いと配当金の違い|投資家と企業双方のメリット・デメリット
株主還元には大きく分けて「自社株買い」と「配当金」の2大潮流があります。どちらも株主価値を高める手段ですが、その性質、税金面の扱い、企業側の財務インパクトには決定的な違いが存在します。
| 項目 | 自社株買い(自己株式取得) | 配当金(現金配当) | 編集部の見解・評価 |
|---|---|---|---|
| 株主への還元形態 | 株価上昇によるキャピタルゲイン | 口座への現金入金(インカムゲイン) | 成長株投資なら自社株買い、生活防衛・年金補填なら配当が好まれる |
| 課税タイミング | 株式を売却して利益が確定した時のみ(約20.315%) | 受取時に毎回自動で課税(約20.315%) | 自社株買いの方が税金を先送りでき、複利運用効果が極めて高い |
| 企業側の実行柔軟性 | 極めて高い(市場環境に応じて中止・金額変更が可能) | 低い(一度増配すると減配時に株価急落リスクを負う) | 業績変動の大きいハイテク・景気敏感株ほど自社株買いを好む傾向 |
| 1株価値(EPS/ROE) | 発行済株式数が減少し、恒久的に指標が改善 | 指標の分母は変わらず、直接のEPS向上はない | 東証の資本効率改善要請に対する即効性は自社株買いが圧倒的 |
| 2026年時点の市場評価 | 機動的な還元として機関投資家から高評価 | 累進配当や連続増配宣言が個人に根強い人気 | 「総還元性向50%以上」など両方を組み合わせる企業が主流 |
特に長期投資家にとって見逃せないのが「税効率の圧倒的な差」です。配当金を受け取ると、その都度約20%の税金が源泉徴収されて元本が削られます。一方、自社株買いによる株価上昇であれば、株式を売却しない限り課税が発生しないため、非課税のまま資産価値を膨らませる「税繰り延べ効果」を最大限に享受できます。
【2026年最新の日本株動向】東証PBR1倍割れ是正要請と企業の財務戦略
2023年春に東証が打ち出した「資本コストや株価を意識した経営の実現に向けた対応」の号令から3年が経過した2026年、日本企業の財務戦略は歴史的な転換点を迎えています。
東証によるPBR(株価純資産倍率)1倍割れ企業へのプレッシャーはさらに厳格化しており、プライム市場のみならずスタンダード市場の上場企業に対しても、開示の実効性が厳密に問われるフェーズに入りました。かつてのように「内部留保を現金のまま抱え込む」姿勢は、アクティビスト(物言う株主)だけでなく一般の機関投資家からも厳しい批判に晒されます。
こうした環境下で、企業は資本効率の改善と財務戦略の最適化を急ピッチで進めています。手元の過剰な現預金を自社株買いに充当することで、純資産を適正化してPBRを引き上げる動きが定着しました。金融機関や取引先との「政策保有株式(持ち合い株)」を売却し、そこで得た資金をそのまま自社株買いの原資に充てる循環スキームがメガバンクから地方銀行、大手製造業にまで完全に浸透しています。
さらに、自社株買いは敵対的買収防衛策としての実質的な効果も持っています。市場の浮動株を吸い上げて発行済株式数を絞り、株価を高水準に押し上げておくことで、買収にかかるコストを跳ね上げ、不当な安値での買い叩きを未然に防ぐ防壁として機能しているのです。
【実態検証】発表後の株価推移と個人投資家のリアルな声
理論上はメリットばかりに見える自社株買いですが、実際のマーケットでは発表後にどのような株価推移を辿るのでしょうか。SNSや投資家コミュニティで飛び交うリアルな検証結果を紐解くと、残酷な二極化が浮き彫りになります。
市場で最も評価されるのは、「取得枠の規模が発行済株式数の3%以上」かつ「取得期間が半年以内と短く」「取得後の株式を消却すると明言している」パターンです。この場合、発表翌日から数日間にわたって買いが先行し、取得期間中も下値が強力に支えられ、中長期的なアップトレンドを形成する事例が確認されています。
一方で、投資家コミュニティ(Xや株探の掲示板等)では、以下のような落胆や警戒の声も日常的に投稿されています。
「自社株買いを発表したのに、取得期間が1年間と長すぎて全然買われていない」
「市場買付ではなく、大株主の持ち株をオフバランス(立会外取引)で引き取っただけで、需給が一切改善しなかった」
「蓋を開けてみたら上限枠の20%しか買わずに期間終了。完全な株価対策のポーズだった」
自社株買いの発表資料を見る際は、総額の数字だけに目を奪われるのではなく、「取得方法(市場買付か立会外取引か)」「取得比率」「取得期間の長さ」まで細部を精査しなければ、市場のトラップに引っかかることになります。
一般に知られていない盲点とネットの誤解|自社株買いのデメリットと危険な兆候
投資家にとってメリットが大きい自社株買いですが、企業経営の構造的な観点からは無視できないデメリットや危険なシグナルが存在します。「自社株買い=無条件で買い」と思い込むのは非常に危険です。
最大の懸念点は、「自己株式の消却」を行わないケースです。企業が買い戻した株式は、そのままでは「金庫株」として企業の手元に残ります。これを「消却(完全に抹消)」して初めて、市場から株式が永遠に消え去り、1株価値が真に守られます。もし消却されずに金庫株として放置された場合、将来的に役員報酬への流用、他社との資本提携、あるいは公募増資の代用として市場に再放出され、再び株式価値が希薄化するリスクが残ります。
また、「成長投資の機会喪失(ネタ切れ)」というネガティブなシグナルになり得る点も重大な盲点です。本来、成長企業であれば、稼いだキャッシュを設備投資や研究開発、M&Aに投じて事業を拡大し、利益を何倍にも増やす方が株主価値を高められます。自社株買いを行うということは、「自社の事業にこれ以上現金を再投資しても、資本コスト以上のリターンを生む投資先がない」と経営陣が白旗を揚げている側面も持ち合わせているのです。
さらに、自己株式取得の手続きと規制にも注意が必要です。金融商品取引法上のインサイダー取引規制や相場操縦規制により、決算発表直前の取得禁止期間や、1日の買付数量・価格に厳格なルールが存在します。企業が買いたい時にいつでも自由に買えるわけではないため、相場急落時に必ずしも自社株買いが下支えになるとは限りません。
【プロの結論】自社株買い銘柄で勝てる人・大損する人の特徴
自社株買いのニュースをトレードや長期投資に活かすためには、銘柄のフェーズと財務の健全性を瞬時に見極める基準が必要です。
【買いに向いている投資家・狙うべき銘柄】
本業の営業キャッシュフローが潤沢で、手元資金に余裕があり、「自己株式の消却までをセットで決議している割安高収益企業」を長期保有できる投資家です。配当利回りと自社株買い利回りを合算した「総還元利回り」が5%を超えている銘柄は、下値リスクが極めて限定的であり、手堅いリターンを狙えます。
【見送るべき投資家・手を出してはいけないNG銘柄】
業績が下方修正傾向にあるにもかかわらず、株価の急落を誤魔化すために発表された自社株買いに飛びつく短期トレーダーです。また、有利子負債(借金)を増やして無理やり自社株買いを行う「レバレッジ・バイバック」を行っている企業は、金利上昇局面で財務が一気に悪化するため絶対に避けるべきです。
【自社株買いのメリット】に関するよくある質問(FAQ)
Q1:自社株買いが発表されたら、翌日の寄り付きですぐに買ったほうがいいですか?
A1:衝動買いは避けるのが賢明です。発表直後は市場の期待感から株価が急騰し、短期的な高値を掴むリスクがあります。取得枠の規模(発行済株式の何%か)、市場買付かどうか、消却予定の有無を確認し、一時的な過熱感が落ち着いて押し目を形成したタイミングを狙うのが定石です。
Q2:企業が発表した自社株買いの枠を、最後まで買い切らないことがあるのはなぜですか?
A2:自社株買いの決議は「取得できる上限(枠)」を設定するものであり、全額の取得を義務付けるものではないためです。発表後に株価が想定以上に急騰して割安感が薄れた場合や、急激な業績悪化・市場環境の激変によって手元資金を温存する必要が生じた場合、上限に達していなくても買い付けを終了(未達終了)することが法的に認められています。
Q3:自社株買いと消却は何が違うのですか?
A3:「自社株買い」は市場から自社の株式を買い集めて企業が保有する行為(金庫株化)を指し、「消却」はその保有した株式を法的に完全に消滅させる行為を指します。消却まで実行されて初めて発行済株式総数が確定的に減少し、将来の市場再放出による価値希薄化のリスクが完全にゼロになります。
Q4:自社株買いは敵対的買収の防衛策として本当に効果があるのですか?
A4:極めて高い防衛効果を発揮します。自社株買いを実施すると市場の浮動株が減少し、経営陣に友好的な大株主の議決権比率が相対的に上昇します。また、株価そのものが引き上げられるため、買収を仕掛ける側が必要とする買収資金のハードルを大幅に跳ね上げることができます。
まとめ:今後の動向と失敗しないための判断基準
自社株買いは、EPS・ROEの構造的な改善、税効率に優れた株主還元、そして市場需給の好転という三拍子が揃った、極めて強力な資本政策です。東証による資本効率改善の要請が定着した2026年の日本株市場において、企業の真剣度を測る試金石となっています。
しかし、数字のインパクトだけに惑わされてはいけません。真に投資価値のある企業は、「成長投資に必要な資金」を確保した上で、なお余りあるキャッシュを自社株買いと消却に回しています。発表された取得枠の規模、取得手法、消却の有無、そして本業の稼ぐ力を総合的に見極めることこそが、激変する市場で着実に資産を築くための決定的な鍵となります。 (出典: 自社 株 買い メリット(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。