領収書の印紙金額は何円から?5万円の判定と貼付不要ルール完全版
日々のビジネスや店舗運営の現場で、金銭のやり取りが発生するたびに迷いがちなのが「この領収書に収入印紙を貼る必要があるのか」「一体いくらの印紙を貼ればよいのか」という実務上の判断です。特に近年はインボイス制度の定着やキャッシュレス決済の急速な普及に伴い、領収書の記載方法や発行形態が多様化し、現場の混乱に拍車をかけています。
結論から言えば、領収書に貼る収入印紙の要否と金額は、「受取金額が税抜5万円以上かどうか」、そして「どのような決済手段・交付方法をとっているか」によって明確にルールが分かれています。これらを正しく理解していないと、無駄な印紙代を払い続けたり、貼り忘れによって税務調査で重いペナルティ(過怠税)を科されたりするリスクに直結します。本稿では、最新の法令基準に則り、印紙税額の具体的な一覧から合法的にコストをゼロにする電子化の裏ワザまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書(第17号文書)の非課税枠は「税抜5万円未満」。5万円以上から一律200円の収入印紙が必要となり、記載金額に応じて段階的に税額が上昇する。
- 要点2:消費税額が明確に区分記載されていれば「税抜価格」で5万円判定が可能。さらに電子領収書(PDF送付等)やクレジットカード決済の明記があれば、金額にかかわらず印紙貼付は一切不要。
- 要点3:印紙の貼り忘れは本来の税額の3倍に達する「過怠税」の対象となり、全額が経費(損金)不算入。消印(割り印)の漏れも額面と同額のペナルティを受けるため正しい実務知識が必須。
【金額別】領収書の印紙税額一覧表|5万円の判定基準と200円の境界線
印紙税法において、領収書は「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に分類されます。金銭を受け取った側がその事実を証明するために紙で発行する場合、受け取った金額に応じて決められた額面の収入印紙を貼り付け、消印を押して国に税金を納めなければなりません。
実務で最も頻繁に遭遇する境界線が「受取金額5万円」です。平成26年(2014年)4月の法改正以降、非課税範囲が従来の「3万円未満」から「5万円未満」へと大幅に引き上げられました。つまり、領収書に記載された金額が4万9,999円以下であれば非課税となり、印紙を貼る必要はありません。受取金額が5万円以上になると、まずは最低ラインの200円の収入印紙が必要となります。
受取金額が大きくなるにつれて印紙税額は段階的に上がっていきます。事業主や経理担当者が手元に置いておくべき、最新の受取金額別印紙代早見表は以下の通りです。
| 受取金額(記載金額) | 印紙税額 | 一般的な取引例 | 実務上の注意点・編集部の見解 |
|---|---|---|---|
| 5万円未満 | 非課税(0円) | 飲食代、日用品購入、交通費など | 消費税別の記載があれば税抜49,999円まで非課税枠が適用可能 |
| 5万円以上 〜 100万円以下 | 200円 | 仕入れ代金、中小規模の業務委託費 | 最も発行件数が多いボリュームゾーン。貼り忘れリスクが一番高い |
| 100万円超 〜 200万円以下 | 400円 | 車両購入頭金、オフィス機器導入 | 金額が100万円を1円でも超えると税額が倍増するため要注意 |
| 200万円超 〜 300万円以下 | 1,000円 | 設備工事中間金、大規模広告費 | 印紙のストック切れが起きやすいため事前準備が必要 |
| 300万円超 〜 500万円以下 | 2,000円 | 店舗内装工事費、年払いシステム保守 | 手書き領収書の場合、改ざん防止の記載ルールを徹底すべき金額帯 |
| 500万円超 〜 1,000万円以下 | 4,000円 | 大型機械設備、卸売の月締め決済 | この規模になると紙発行の手間とコストが経営を圧迫し始める |
| 1,000万円超 〜 2,000万円以下 | 6,000円 | 不動産売買の手付金、プラント設備 | 電子契約やWeb領収書へ切り替えることで大幅なコスト削減が可能 |
なお、売上代金以外の受取書(例えば借入金の受取書や、保険金・損害賠償金の受領書など)については、5万円以上の記載金額であっても金額の多寡にかかわらず一律200円となります。自社が発行する領収書が「売上代金」に該当するかどうかを的確に仕分けることが経理管理の第一歩です。
【税抜・税込の盲点】「税込52,800円」に印紙は必要か?判定の分かれ目
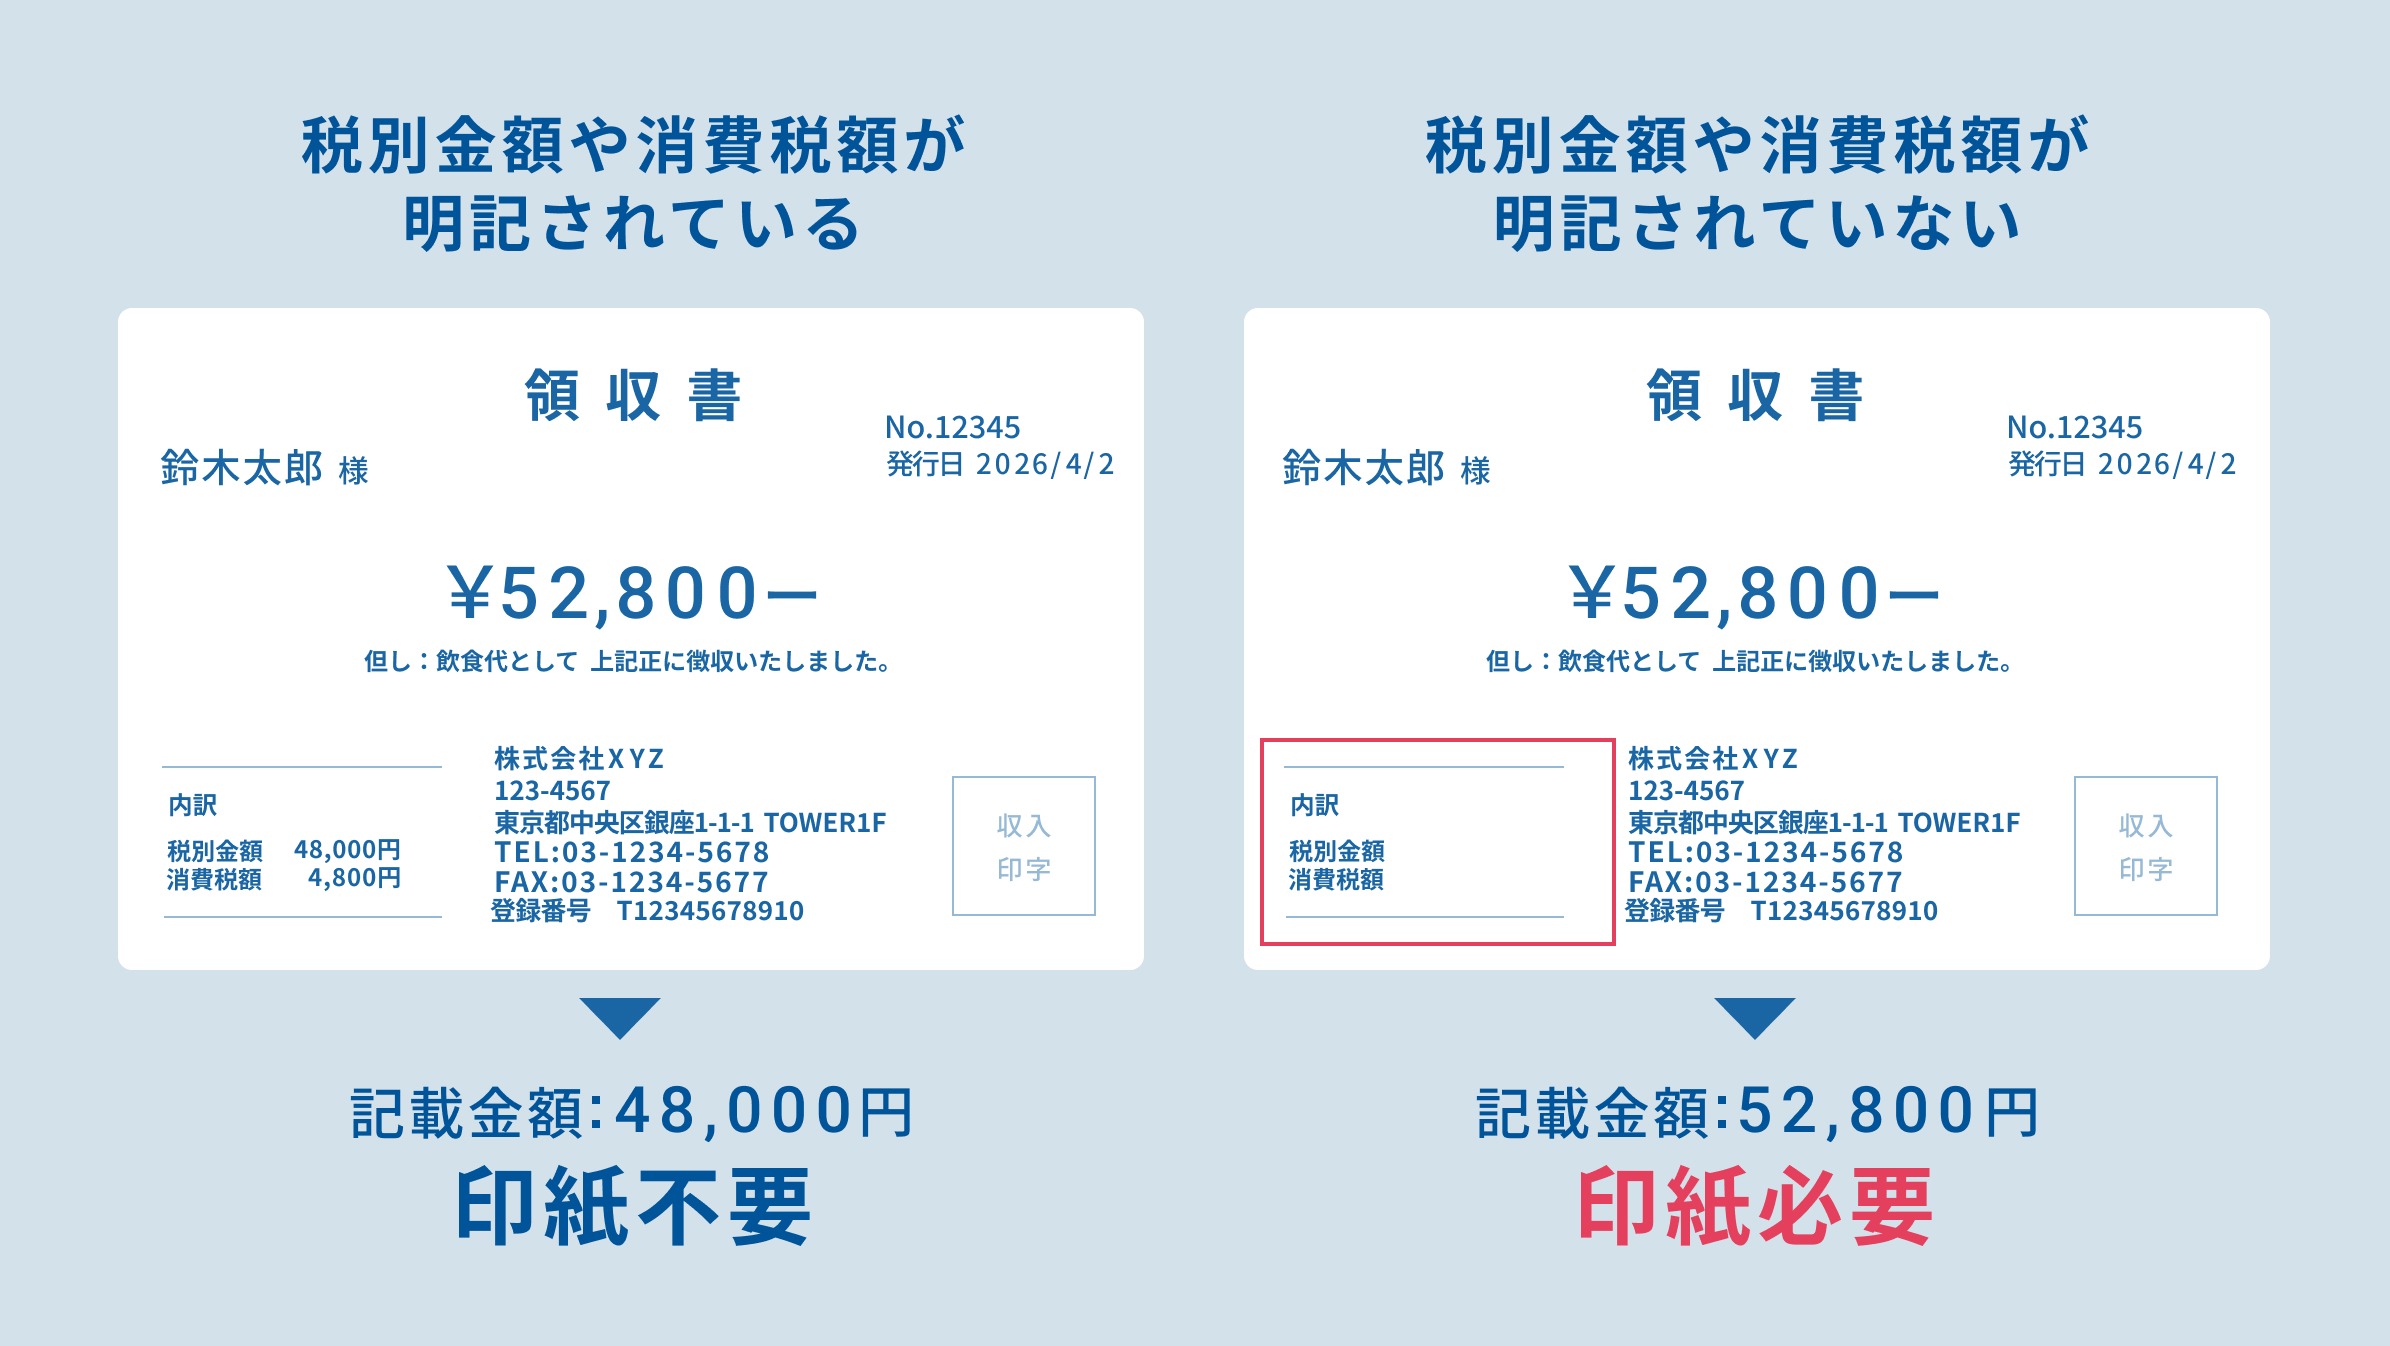
現場で最も質問やミスが多いのが、「消費税込みで5万円を超えている取引」の扱いです。具体的に「本体価格48,000円、消費税等4,800円、合計52,800円」の代金を受け取った場合、領収書に収入印紙を貼る必要があるのでしょうか。
答えは、「領収書上の記載形式によって不要にできる」です。国税庁の基本通達により、消費税額等の金額が領収書に明確に区分記載されている場合、あるいは税抜価格と税込価格の両方が明記されている場合には、印紙税の判定基準となる「記載金額」は税抜価格で判断してよいと定められています。
以下の3つのパターンを比較してみると、その差は一目瞭然です。
- パターンA(印紙が不要な例):「領収金額:52,800円(うち消費税等4,800円)」と記載。受取金額は税抜の48,000円と判定されるため、印紙税は非課税(0円)。
- パターンB(印紙が不要な例):「税抜金額:48,000円、消費税額等:4,800円、合計:52,800円」と明記。これも同様に非課税(0円)。
- パターンC(印紙が必要になってしまう失敗例):「領収金額:52,800円(税込)」とだけ記載し、消費税額の内訳を書いていない。この場合、税抜金額が客観的に証明できないため受取金額は「52,800円」とみなされ、200円の収入印紙が必要となる。
わずかな記載の違いで、不要だったはずの200円の税金が発生してしまいます。年間に何百枚、何千枚と領収書を発行する企業や小売店において、この区分記載の徹底を怠ることは、年間数十万円単位の利益をドブに捨てることと同義です。レジシステムのレシート印字設定や、手書き領収書のフォーマットが「税抜価格と消費税額が分離して出力されるようになっているか」を今すぐ点検する必要があります。
【実態検証】レジ現場や経理で頻発するトラブルと知恵袋のリアルな声
ルール上は明快に見える印紙税ですが、実際の商取引の現場では、店員と顧客、あるいは取引先同士の摩擦が絶えません。SNSや知恵袋、ビジネスコミュニティでは、領収書の印紙を巡る生々しいトラブルが日々報告されています。
現場の摩擦1:「印紙が貼られていない」と顧客が激怒するケース
大手家電量販店や高級飲食店で、合計金額が5万円を超えているにもかかわらず、店員が印紙を貼らずにレシート領収書を渡したことで「脱税ではないか!」と顧客からクレームが入る場面が散見されます。しかし、後述するようにレシート上で「消費税額が明記されていて税抜4万円台だった」あるいは「クレジットカード決済だった」場合、店舗側に印紙を貼る義務はありません。現場のアルバイトスタッフがその法的な根拠を即座に論理立てて説明できず、平謝りして余計な印紙を貼ってしまうという本末転倒な現場対応が後を絶ちません。
現場の摩擦2:手書き領収書の再発行に伴う「二重負担」
顧客から「レジのレシートではなく、会社に提出したいので手書きの領収書を書いてほしい」と要求されるシーンは日常茶飯事です。このとき、機械印字のレシートを回収・破棄せずに手書き領収書を安易に交付してしまうと、同一の取引に対して2通の課税文書を作成したことになります。受取金額が税抜5万円を超えていれば、手書き領収書にも新たに200円の印紙を貼らなければならず、店舗側は二重の印紙税負担と管理リスクを抱え込むことになります。
【合法的に印紙代ゼロ】電子領収書とクレジットカード決済で印紙不要になる仕組み
印紙税の最大の盲点であり、経営効率化において強力な武器となるのが「電子領収書」と「クレジットカード決済」における貼付不要の特例です。これらは抜け道などではなく、印紙税法と最高裁判決、そして国税庁の公式通達に裏打ちされた完全に合法的なスキームです。
1. 電子領収書(PDF送付・クラウド発行)が印紙不要な理由
印紙税法第2条において、印紙税の課税対象は「文書を作成したとき」と規定されています。そして印紙税法基本通達第44条において、文書の作成とは「課税文書となるべき用紙等に文字、数字等の記号を記載すること」と定義されています。
つまり、印紙税は紙という「有体物」に課される税金です。領収書をPDFファイルとして作成し、電子メールで送信したり、Webシステムから顧客自身にダウンロードさせたりする行為は、電磁的記録の提供に過ぎず、用紙に記載したことにはなりません。したがって、受取金額が1,000万円でも1億円でも、電子データで交付する限り印紙税は一切発生しません(非課税)。
2. クレジットカード決済時の領収書が印紙不要な理由
顧客がクレジットカードで代金を支払った場合、店舗側は金銭をその場で直接受け取っていません。発生しているのは信販会社に対する「売掛債権」であり、信用の供与による信用取引です。そのため、国税庁の通達(平元・3・1直法2-1外)により、クレジット決済時に発行される領収書は「売上代金に係る金銭等の受取書」には該当しないとされています。
ただし、ここで絶対に落としてはならない条件があります。それは、領収書の中に「クレジットカード利用」「クレジット決済」などの文言が明記されていることです。もしクレジットカード決済である旨を記載せずに単なる「領収書」として発行してしまうと、外形上は現金の受領書とみなされ、5万円以上の場合に200円以上の印紙税が課税されてしまいます。
主要決済手段ごとの印紙要否マトリクス
多様化する現代の決済手段について、紙の領収書を発行した際の印紙貼付義務を整理しました。
- 現金決済:5万円以上は印紙貼付が必須。
- クレジットカード決済:領収書に「クレジット利用」の明記があれば金額不問で貼付不要。
- 銀行振込(振込受領書を別発行する場合):紙の領収書を別途発行すれば5万円以上で必須(銀行の振込明細書を領収書代わりとする場合は不要)。
- 電子マネー(Suica、iD等)/ QRコード決済(PayPay等):チャージ済み残高からの即時引き落としは現金決済と同等とみなされ、紙の領収書を発行するなら5万円以上で必須となるケースが原則(※後払い型カード紐付けを除く)。
一般に知られていない盲点とネットの誤解|割り印・貼り忘れの過怠税リスク
印紙税に関してインターネット上で語られる情報には、実務家を危険に晒す多くの誤解や都市伝説が含まれています。ここでは税務調査で否認されやすい致命的なリスクを暴きます。
誤解1:「領収書を2枚に分割して切れば印紙代を節約できる?」
例えば「8万円の買い物をした際、4万円の領収書を2枚に分けてもらえば、5万円未満になって印紙が不要になるのではないか」と考える人がいます。結論から言えば、これは極めて危険な行為であり、税務調査で否認される可能性が非常に高いです。
印紙税法では、実質的な取引の実態に基づいて判断されます。単一の取引から生じた代金を、印紙税を免れる目的で故意に分割して作成したと認定された場合、国税通則法および印紙税法上の租税回避行為とみなされ、追徴課税の対象となります。まともな企業のレジシステムでは同一会計の分割領収書発行が制限されているのはこのためです。
誤解2:「印紙を貼り忘れても後から貼れば問題ない?」
領収書を発行した時点で印紙を貼り忘れていた場合、後から気付いて貼ればセーフという甘い世界ではありません。印紙税の納税義務は「文書を作成して相手に交付した瞬間」に成立します。税務調査で印紙の貼り忘れが発覚した場合、印紙税法第20条に基づき、本来納めるべき印紙税額の3倍(本来の税額+2倍の過怠税)という重いペナルティが課されます。
もし税務調査を受ける前に自ら不納付を申し出た場合でも、1.1倍(10%加算)の過怠税が徴収されます。さらに恐ろしいのは、この過怠税は法人税法第55条(および所得税法)の規定により、全額が経費(損金)として認められない点です。企業の純利益から直接持ち出しとなるため、財務的な打撃は数字以上に深刻です。
誤解3:「印紙に割り印(消印)をしなくても印紙自体は有効?」
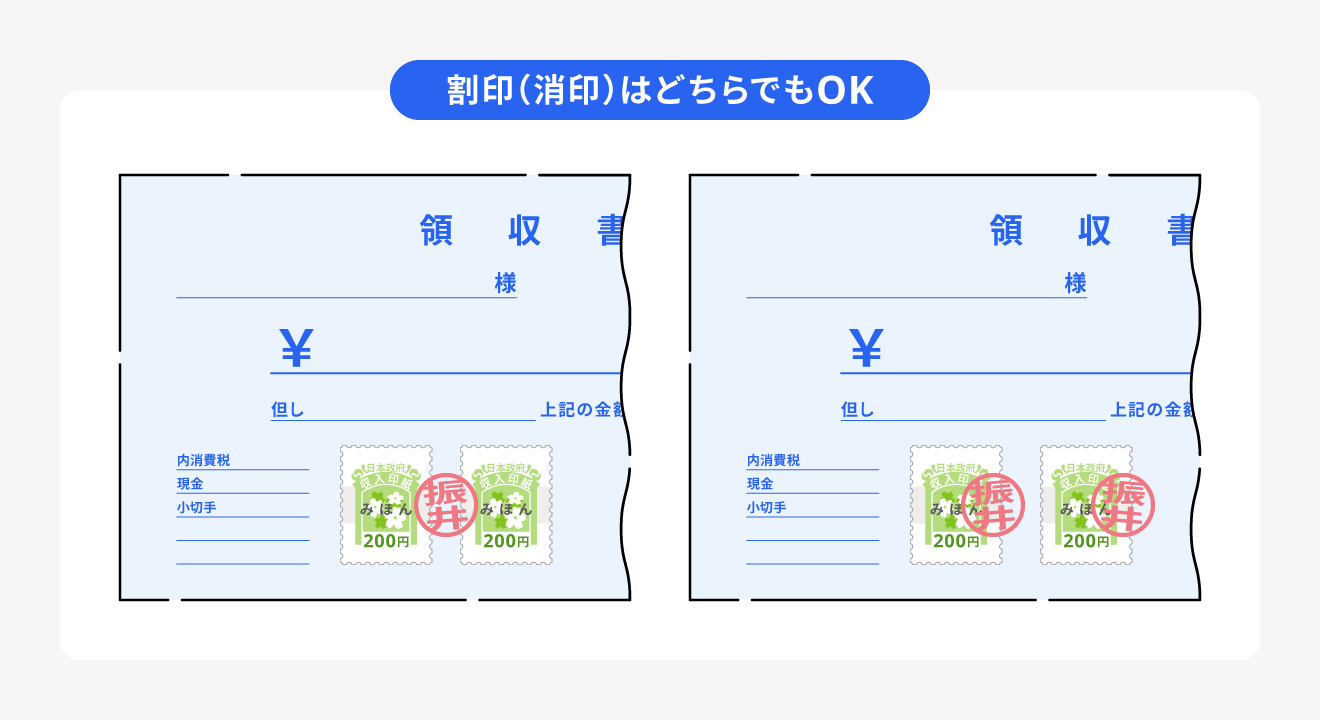
収入印紙は、領収書と印紙の双方にまたがるように「消印(一般に割り印と呼ばれる)」をして初めて納税の効力が完成します。消印をする理由は、一度使った印紙を剥がして再利用(不正使用)するのを防ぐためです。
印紙を貼っただけで消印を怠った場合、印紙税法第20条第4項により、消印されていない印紙の額面相当額の過怠税が科されます。なお、消印に使うのは会社の角印や代表者印である必要はありません。担当者の認印はもちろん、ボールペン等による「署名(フルネームや社名の手書き)」でも法的に有効と認められています。ただし、鉛筆などの消える筆記具や、単なる「二重線」「斜線」を引いただけでは消印として認められない判例があるため厳禁です。
【プロの結論】印紙代を削減すべき企業・紙領収書を残すべき現場の特徴
印紙税は、年間で見ると数十万から数千万円規模のコスト差を生み出す「見えない固定費」です。すべての事業者が一律にデジタル化すべきかといえば、現場の顧客層や運用形態によって最適な解は異なります。
電子領収書・キャッシュレスへ完全移行すべき事業者
- BtoBの取引が中心の企業:請求書・領収書の電子発行システムを導入することで、印紙代を100%ゼロにできるだけでなく、印刷代・封筒代・郵送代(2024年の郵便料金値上げ以降さらに高騰)・封入作業の手間を完全に撤廃できます。
- 高額商品(単価5万円以上)を扱う店舗:宝石・貴金属店、高級時計店、家具店、自動車ディーラーなど。1枚あたりの印紙税が数千円〜数万円に跳ね上がるため、Web領収書の発行プラットフォームへの投資は数ヶ月で回収可能です。
- ITリテラシーの高い顧客が多いサービス業:コワーキングスペース、WEBスクール、コンサルティング業など。PDF領収書のメール送付で顧客満足度が下がることはまずありません。
あえて紙の領収書運用を残すべき現場
- 高齢者層や現金決済が主体の地域密着型店舗:個人経営の飲食店、町の金物店、観光地の土産物店など。顧客がスマートフォンでの領収書受け取りを拒否・混乱するケースが多く、オペレーションの停滞を招く恐れがあります。この場合は「税抜価格と消費税額の明記」を徹底し、5万円の非課税枠を確実に使う運用が現実的です。
- 冠婚葬祭・寺社仏閣など伝統的な商慣習が残る業界:格式や書面そのものの手渡しが重んじられる場面では、印紙税コストをサービス維持費用と割り切って紙領収書を維持する判断が妥当です。
【印紙 金額 領収 書】に関するよくある質問(FAQ)
Q1:領収書の金額が「ちょうど50,000円」の場合は収入印紙が必要ですか?
A1:はい、必要です。印紙税法上の非課税枠は「5万円未満(4万9,999円以下)」と定められているため、税抜価格がちょうど50,000円の場合は200円の収入印紙を貼らなければなりません。1円でも5万円に達していれば課税対象となる点に注意してください。
Q2:個人事業主やフリーランスが発行する領収書にも印紙は必要ですか?
A2:事業として対価(売上代金)を受け取る限り、法人か個人事業主かにかかわらず印紙の貼付義務が生じます。ただし、個人が「事業とは無関係に私物の自家用車や家財道具を売却した」といった非営業取引による領収書であれば、金額にかかわらず非課税となります。
Q3:印紙を誤って貼りすぎてしまった(過誤納)場合、返金してもらえますか?
A3:税務署で「印紙税過誤納確認申請」の手続きを行うことで還付を受けられます。誤って本来より高い印紙を貼ってしまった領収書、あるいは印紙を貼ったものの交付を取りやめた文書などを原本のまま税務署へ持参し、手続きを行うことで指定口座に税額が返金されます。郵便局では還付(現金返還)は行っておらず、交換(手数料が必要)しか対応できないため注意してください。
Q4:レシートと手書き領収書の両方を求められた場合、どう対応するのが正解ですか?
A4:原則として、機械印字のレシートを回収し、手書き領収書にホチキス止めなどで一体化させて保管してください。レシートを顧客に渡したまま手書き領収書も渡すと、二重発行となり両方に課税義務が生じるリスクがあります。また、手書き領収書の但し書きに「レシート番号〇〇の再発行分」と明記することも有効な自衛策です。
Q5:PayPayなどのQRコード決済で支払われた領収書に印紙は必要ですか?
A5:紙の領収書を発行する場合、原則として印紙貼付が必要です。QRコード決済は現金と同様の即時決済手段(預金移動)とみなされ、クレジットカードのような「信用取引(信用販売)」には該当しないためです。印紙代を発生させたくない場合は、アプリ上の決済履歴や電子レシートを利用してもらうよう促すのが最も確実です。
まとめ:最新ルールを押さえて無駄なコストと税務リスクをゼロに
領収書にまつわる印紙税は、「税抜5万円以上かどうか」「消費税が区分記載されているか」「紙か電子か」「決済手段は何か」という4つの要素を整理するだけで、その要否と金額を完璧にコントロールできます。
日常のルーティン業務として見落とされがちですが、不正確な理解のまま放置していると、余計な納税コストを垂れ流すだけでなく、税務調査において重い過怠税と企業信用の失墜を招きかねません。まずは自社のレシート表記を見直し、税抜金額を明記すること。そして可能な限り電子領収書やキャッシュレス決済のスキームを取り入れ、印紙税という前時代的なコストそのものを合法的に削減していくことが、2026年以降の強いバックオフィス体制を築く鍵となります。 (出典: 印紙 金額 領収 書(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。