なぜ500円玉貯金で大損?銀行手数料の罠と確実に100万円貯める新常識
誰でも手軽に始められ、手元にお金が積み上がる充実感を味わえる「500円玉貯金」。かつては庶民的な蓄財術の王道として親しまれ、重たい貯金箱を満杯にして銀行の窓口へ持ち込む光景は日常の一部でした。しかし現在、その風潮は根底から覆りつつあります。「せっかく貯めたお金を預けたら、数千円の手数料を取られて目減りした」「そもそも現金を使わないため小銭が作れない」といった悲鳴が、SNSやコミュニティサイトで後を絶ちません。
長引く超低金利や金融機関のDX化を背景に、硬貨を取り扱うコストは年々シビアに利用者に転嫁されています。かつて美徳とされた「小銭をコツコツ貯める行為」が、今や思わぬ金銭的損失を招くリスクすら孕んでいるのが現実です。本稿では、大手金融機関の手数料体系の実態を暴くとともに、心理的・行動経済学的な落とし穴、そしてキャッシュレス時代における合理的で賢い運用ルールを徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:各金融機関の「硬貨預払手数料」により、大量の500円玉を一気に入金すると数千円規模の手数料が発生し実質的な資産目減りを招く。
- 要点2:500円玉で100万円を貯めると重量は約14kgに達し、保管・運搬の物理的負担と盗難リスクが跳ね上がる。
- 要点3:キャッシュレス化に伴い「お釣り目的の無駄遣い」が発生しやすいため、計画的な無料枚数枠の利用やセルフレジ活用へのシフトが必須。
【2026年最新動向】なぜ「500円玉貯金で損する」と言われるのか?硬貨預払手数料の真相
「汗水たらして貯めた500円玉を口座に入れようとしたら、窓口で高額な手数料を請求された――」。ネット掲示板やSNS上でこうした投稿がバズを起こす背景には、金融機関各社が導入・改定を重ねてきた「硬貨預払手数料(大量硬貨取扱手数料)」の存在があります。
かつて日本の銀行や郵便局では、硬貨の入金は何枚であっても原則無料で行えるのが当たり前でした。しかし、硬貨の鑑別、計数、保管、輸送には莫大な人件費とセキュリティコストがかかります。金融機関の経営合理化が進んだ結果、硬貨の取り扱いを有料化する動きがメガバンクから地方銀行、ゆうちょ銀行にまで完全に定着しました。
特に打撃が大きいのが「まとまった枚数を一度に預け入れた場合」です。例えば、1,000枚の500円玉(50万円相当)を窓口に持ち込んだ場合、多くの金融機関で1,100円〜1,980円程度の手数料が機械的に差し引かれます。「お金を自分の口座に預けるだけなのに手数料を取られる」という現象は、預金金利が0.1%〜0.2%程度に改善しつつある局面においても、利息収入を数年分一瞬で吹き飛ばすほどのインパクトを持っています。これが「500円玉貯金は損をする」と警戒される最大の理由です。
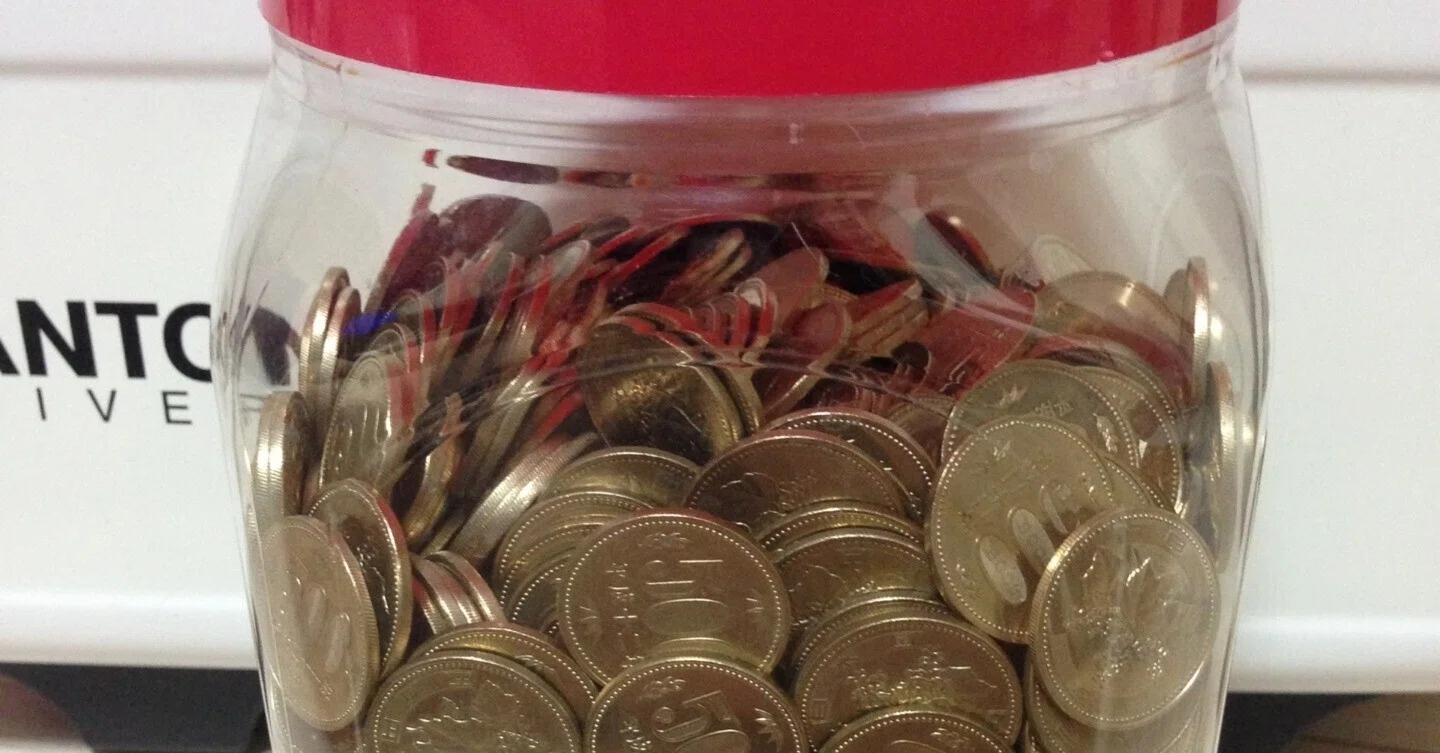
【各銀行預け入れ無料枚数一覧】大手行・ゆうちょ銀行の手数料比較
実際に主要な金融機関で硬貨を窓口に持ち込んだ場合、どの程度の手数料が発生するのか。各行の公式発表および取材データに基づき、窓口における硬貨預払手数料の基準を整理しました。
| 金融機関名 | 窓口での無料預け入れ枚数 | 501〜1,000枚の手数料目安 | 編集部の見解・注意点 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 | 1,100円(※枚数段階制) | ATMは1枚目から有料。窓口でも51枚以上から段階的に加算されるため少額分割が鉄則。 |
| 三菱UFJ銀行 | 100枚まで無料 | 1,100円 | 1日1回100枚までの無料枠を厳格適用。超過時は依頼時枚数全体に手数料が課される。 |
| 三井住友銀行 | 100枚まで無料 | 1,100円 | 窓口計数後のキャンセルでも手数料が発生するケースがあるため、持参前の自己計数が必須。 |
| みずほ銀行 | 100枚まで無料 | 1,320円 | 101枚を超えた瞬間に550円、501枚以上で1,320円と負担増。ATM硬貨入金も枚数制限あり。 |
データを見れば明らかなように、メガバンク各行は「窓口で1日1回100枚まで」を無料の防波堤として設定しており、ゆうちょ銀行に至っては窓口でも「無料は50枚まで」とさらに厳しく制限しています。
さらに注意すべきは両替手数料です。「預け入れ」ではなく「紙幣への両替」を依頼した場合、円滑な口座利用を目的としない純粋な両替取引とみなされ、さらに高額な手数料(1回あたり数千円規模)を請求されるケースが一般的です。つまり、満杯になった貯金箱をそのまま窓口に持ち込んで「お札に替えてください」「全額口座に入れてください」と依頼する昔ながらの方法は、現代において最も避けるべき悪手となっています。
【実態検証】「100万円の重さに驚愕」挫折と歓喜が交錯する現場のリアル
手数料問題と並んで、実践者の前に立ちはだかるのが「物理的な壁」と「モチベーションの維持」です。500円玉貯金で目標額として掲げられがちな「100万円」を達成するには、正確に2,000枚の硬貨を積み上げる必要があります。
造幣局の規格によると、現行の500円バイカラー・クラッド貨の質量は1枚あたり7.10g(旧型のニッケル黄銅貨は7.00g)。単純計算で、2,000枚集まると硬貨だけで約14.2kgに達します。これに貯金箱自体の重さが加わると、成人男性でも片手で軽々と持ち上げることは不可能な重量となります。
「一升瓶に500円玉をぎっしり詰めて念願の100万円を超えたが、底が抜けそうで運ぶのに台車が必要だった。いざ郵便局に持って行ったら『事前に枚数を数えていないと受付に時間がかかる』『手数料が数千円かかる』と言われ、歓喜が一転して途方に暮れた」(都内・40代会社員の手記より)
知恵袋やSNSコミュニティでの挫折報告を調査すると、以下のような共通パターンが浮き彫りになります。
- 持参時の羞恥心と気後れ:「混雑する平日の昼間に大量の小銭を持ち込み、後ろに並ぶ人たちの冷たい視線と局員の困惑した空気に耐えられなかった」
- 盗難・紛失のセキュリティリスク:自宅に100万円相当の小銭が鎮座している状態は、空き巣や災害時の避難において極めて脆弱
- ゴール直前の挫折:「あと少しで満杯」という段階で数年が経過し、部屋の片隅で単なる重石と化してしまう
重量14kgという塊は、デジタル上の数値とは異なる圧倒的な達成感をもたらす一方で、現代の社会インフラにおいては「極めて流動性の低い非効率な資産」へと変貌してしまう危険を孕んでいます。

一般に知られていない盲点とネットの誤解|キャッシュレス時代の新リスク
2020年代半ばを過ぎ、日本のキャッシュレス決済比率は40%を超えて50%に迫る勢いを見せています。この環境変化が、500円玉貯金に対して「知られざる逆風」を生み出しています。
典型的な失敗が「500円玉を作るための無駄遣い」です。財布に500円玉を増やすため、あえて1,000円札を使って600円や700円の買い物をし、釣り銭を意図的に発生させる行動パターンがこれに該当します。行動経済学ではこれを「メンタル・アカウンティング(心の会計)」の歪みと呼びます。「貯金箱に入れる500円」を特別視するあまり、本来は不要だった数百円の買い物を正当化してしまい、トータルの支出が増加するという本末転倒な事態に陥るのです。
また、「新紙幣・新硬貨発行に伴う旧硬貨の扱い」に関する誤解も根強く存在します。「旧500円玉はもう使えないのでは?」という噂が定期的にネット上で拡散されますが、日本銀行券や貨幣は法的な通用力を失っていません。旧硬貨であっても額面通りの価値が保証されています。問題は価値の有無ではなく、「街中の自動販売機や券売機が新500円玉に対応していない、あるいは旧硬貨の受付を順次縮小している」という利便性の低下にあります。
【失敗しない新常識】500円玉貯金のおすすめ貯金箱と賢い使い道・入金方法
硬貨預払手数料のトラップを回避し、現代の生活スタイルの中で500円玉貯金を成功させるには、従来のやり方をアップデートしなければなりません。編集部が推奨する合理的アプローチを提示します。
1. 開封不可型かカウンター付きか?おすすめ貯金箱の選び方
意志の力に頼る貯金は必ず破綻します。途中で抜き取ってしまうリスクを排除するには、「缶切りで破壊しないと開かないブリキ缶タイプ」が今なお最も効果的です。目標金額が10万円〜30万円程度の中型サイズ(30万円缶であれば約4.2kg)を選ぶことで、満杯時の重量負担を分散できます。また、投入した枚数がデジタル表示される「自動計算機能付き貯金箱」は、達成状況を可視化してモチベーションを維持する上で極めて有効です。
2. 手数料を1円も払わない「賢い入金・消化ルート」
貯まった500円玉を損失なく現金・電子資産へ転換するには、以下の3つの出口戦略を使い分けます。
- 金融機関の「無料枠」内で計画的に入金:メインバンクの窓口を利用し、「1回につき100枚(ゆうちょは50枚)」を守って月1〜2回ペースで口座へ入金する。時間はかかりますが、手数料は完全に0円で済みます。
- スーパーやドラッグストアのセルフレジで日々の買い物に充当:セルフレジの硬貨投入口に、1回の買い物で10〜20枚前後の500円玉を投入して日用品費を相殺します(※各店舗の機械規定枚数を超えないよう配慮が必要)。
- 交通系ICカードへのチャージ機活用:一部の駅券売機やチャージ機では、硬貨投入に対応した機種が存在します。毎日の通勤・移動用カードに500円玉数枚ずつをチャージすることで、手数料なしで電子マネー化が完了します。
【プロの結論】行動経済学から見る「向いている人・おすすめできない人」の境界線
500円玉貯金は、すべての人にとって最適な蓄財手法ではありません。向き不向きを峻別する判断基準は極めて明快です。
【おすすめできる人】
デジタル上の数字が増えるだけでは貯蓄の実感が湧かず、目に見える形での「進捗の手応え」を重視するタイプです。また、生活圏にメガバンクの支店があり、定期的に100枚単位で無理なく窓口入金できる几帳面さを持ち合わせている人には、強力な貯蓄トリガーとして機能します。
【慎重になるべき人・おすすめできない人】
普段の支払いの9割以上がスマホ決済やクレジットカードで完結している完全キャッシュレス派です。このタイプの人が無理に小銭貯金を始めると、小銭を作るためだけの不自然な現金支出が発生し、家計管理全体のキャッシュフローを乱す元凶となります。この場合は、決済ごとに端数を自動で投資・貯蓄へ回す「おつり投資アプリ」や「自動先取り定期預金」を活用する方が、遥かに高いリターンと資産形成効率を得られます。

【500 円 玉 貯金】に関するよくある質問(FAQ)
Q1:郵便局のATMで500円玉を大量に入金することはできますか?
A1:ゆうちょ銀行のATMでの硬貨預け入れは、1枚目から硬貨預払料金(手数料)が発生します。1〜25枚でも110円、26〜50枚で220円、51〜100枚で330円の手数料が差し引かれるため、ATMでの硬貨入金は絶対におすすめできません。必ず郵便局(貯金窓口)を利用し、50枚以内の無料枠で預け入れる必要があります。
Q2:500円玉貯金箱が満杯になったら、どこに持って行くのが一番お得ですか?
A2:手数料の観点からは、ご自身が口座を持っているメガバンク(三菱UFJ・三井住友・みずほ等)の窓口へ、1日100枚未満に小分けして持ち込むのが最もお得です。口座がない銀行に持ち込むと高額な両替手数料を取られるため、必ず既存口座のある支店をご利用ください。
Q3:お店のレジで500円玉を一度に30枚使って支払うことは法律上可能ですか?
A3:「通貨の単位及び貨幣の発行等に関する法律」第7条により、硬貨は「同一額面の硬貨で20枚まで」が法的な強制通用力を持つ限度と定められています。そのため、21枚以上の同一硬貨での支払いは店舗側に拒否する権利があります。レジでの大量使用はマナー違反となるだけでなく、断られる可能性があるため控えましょう。
まとめ:硬貨の価値を守り抜く2026年流のスマートな蓄財へ
500円玉貯金は、貯金箱が少しずつ重くなっていく手応えや、目標を達成した瞬間のカタルシスにおいて、他の金融商品にはない唯一無二の魅力を持っています。しかし、硬貨を取り巻く金融機関のルールが激変した今、「貯め方」だけでなく「着地(出口)の設計」を欠いた貯金は、思わぬ損失とストレスを生む原因にしかなりません。
ルールを熟知し、100枚ずつの分散預け入れや日常的な電子化決済を組み合わせれば、手数料で損することなく資産を守り抜くことは十分に可能です。自身のライフスタイルがキャッシュレス適性なのか、現物蓄財適性なのかを見極め、感情と合理性のバランスが取れたスマートな資産形成を実践してください。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。