個人事業主のふるさと納税完全攻略|上限額の罠と確定申告の全知識
会社員とは異なり、売上や経費の変動によって毎年の所得が大きく上下する個人事業主にとって、ふるさと納税は「上限額の読み誤り」が命取りになりやすい制度です。自己負担2,000円で全国の特産品や日用品を受け取れる魅力的な仕組みである一方、計算の前提となるルールを誤解したまま寄附を行うと、控除しきれずに単なる高額な自腹支出になってしまうリスクを孕んでいます。
特に青色申告特別控除や専従者給与、各種所得控除が複雑に絡み合う個人事業主の税務では、一般的な給与所得者向けシミュレーションが通用しません。事業所得のリアルな着地を見極め、確定申告で確実に控除を受けるための実践的な知識と注意点を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の上限額は「住民税所得割額の約20%」が基準であり、年間所得がほぼ確定する11月中旬〜12月のシミュレーションが鉄則。
- 要点2:青色申告特別控除(最大65万円)や専従者給与は上限額を押し下げるため、会社員用の簡易計算サイトを使うと大幅な上限オーバーを招く。
- 要点3:ワンストップ特例は確定申告を行うと自動的に無効化されるため、申告書第一表・第二表への記載と「事業主貸」での帳簿処理が必須。
【構造の違い】会社員と個人事業主は何が違う?控除の仕組みと注意点
ふるさと納税における控除の基本構造は、自治体へ寄附した金額から自己負担金2,000円を差し引いた額が、所得税からの還付および翌年度の住民税から減額されるというものです。しかし、その「控除上限額を算出するベース」において、会社員と個人事業主の間には構造的な隔たりが存在します。
給与所得者の場合、年収から機械的に「給与所得控除」が差し引かれ、毎月の給与明細や源泉徴収票から年間の着地見込みを比較的容易に予測できます。一方、個人事業主の場合は「総収入金額 - 必要経費 = 事業所得」となり、ここからさらに各種控除を引いた金額が課税対象となります。
控除の反映ルートにも明確な違いがあります。所得税分はその年の確定申告によって直接還付(または納税額から相殺)され、残りの大部分を占める住民税分は、翌年6月以降に納める「住民税(所得割)」から税額控除として減額されます。つまり、現在の事業利益が翌年の税負担軽減に直結する設計となっています。
【上限額の計算】個人事業主が損するパターンと住民税所得割額の罠
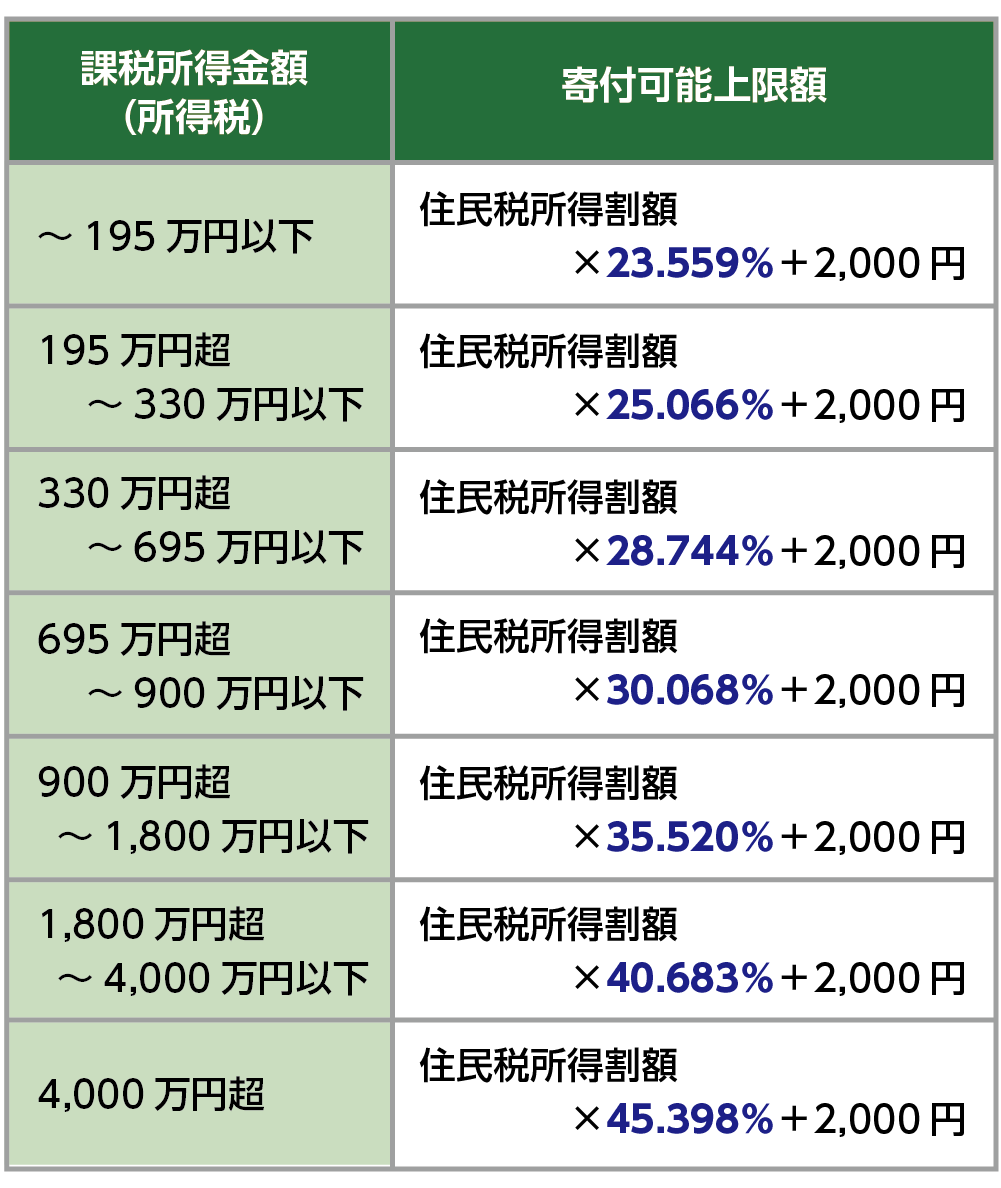
個人事業主がふるさと納税で最も失敗しやすいのが、上限額の算出基準となる住民税所得割額の見積もりミスです。ふるさと納税の特例控除限度額は、基本的に「住民税所得割額の20%」に所定の係数を掛け合わせて算出されます。
ここで多くの事業主がつまずくのが、所得を圧縮する各種制度の影響です。代表的なものが以下の項目です。
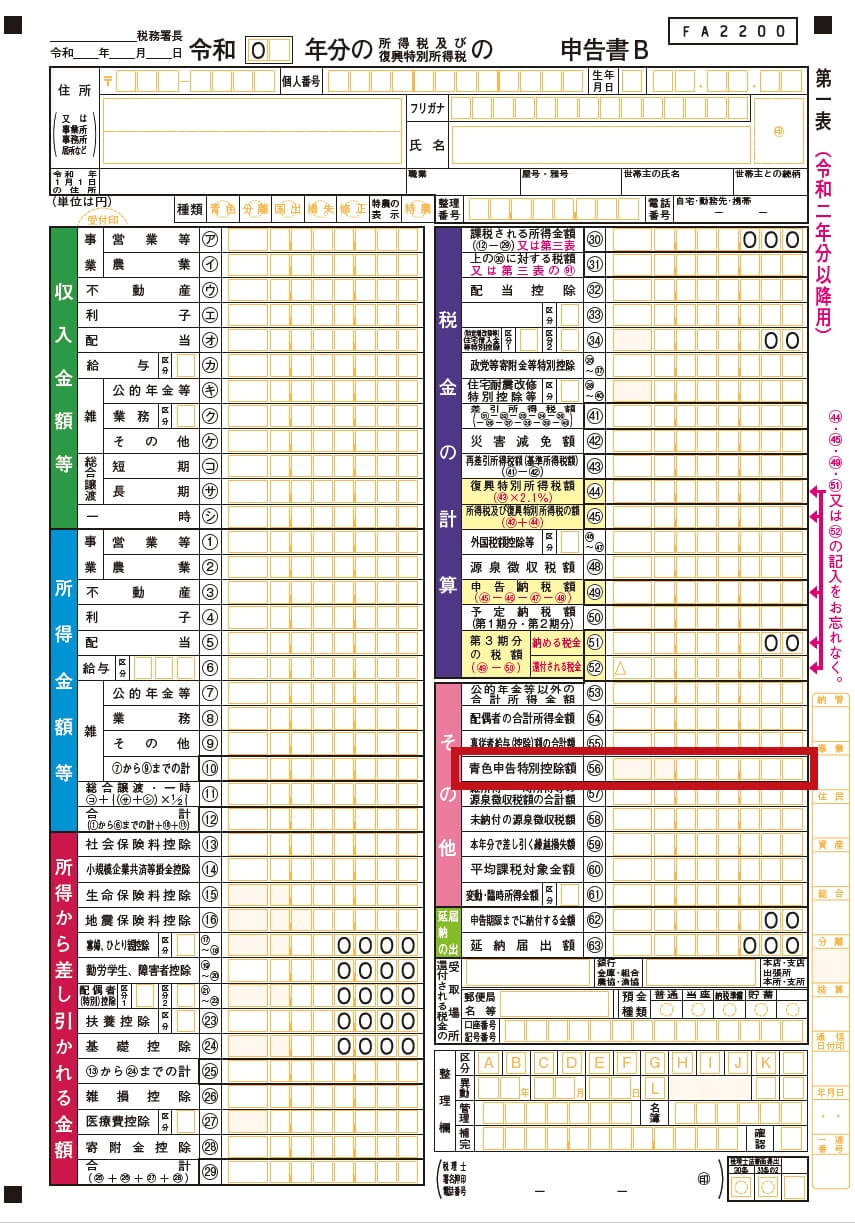
- 青色申告特別控除(最大65万円・55万円・10万円):事業所得から直接控除されるため、上限枠そのものを狭める要因となります。
- 青色事業専従者給与:家族への給与支払いは経費算入されるため、事業主本人の事業所得を押し下げ、結果として上限額が下がります。
- 小規模企業共済等掛金控除・iDeCo:全額が所得控除となるため、節税効果が高い反面、ふるさと納税の上限枠は縮小します。
- 医療費控除・住宅ローン控除:税額控除や所得控除が重なることで、控除枠を使い切れないケースが発生します。
年間の売上が好調に見えても、年末に駆け込みで設備投資や仕入れを行って経費を増やした場合、最終的な課税所得が激減します。「昨年と同じ感覚で寄附した結果、上限を数万円オーバーして純粋な持ち出しになった」という失敗は、現場で後を絶ちません。
【比較データ】事業所得別・ふるさと納税の年間上限額シミュレーション
個人事業主(青色申告特別控除65万円適用、配偶者控除なし・独身または共働き)を想定した、売上から経費を引いた「事業所得」ごとの目安上限額を一覧表にまとめました。自身の課税所得水準と照らし合わせる指標として活用してください。
| 事業所得(売上-経費) | 詳細・数値データ(寄附上限目安) | 一般的な基準・相場(会社員同等年収時) | 編集部の見解・評価 |
|---|---|---|---|
| 300万円 | 約 18,000円 〜 23,000円 | 約 28,000円 | 青色控除の影響を大きく受ける。基礎控除以外の控除が多い場合は1万円台前半に留めるのが安全策。 |
| 500万円 | 約 50,000円 〜 58,000円 | 約 61,000円 | 返礼品の選択肢が広がるライン。経費のブレを考慮し、11月時点で8割程度を消化するのが理想的。 |
| 700万円 | 約 95,000円 〜 108,000円 | 約 108,000円 | 所得税率が上がるため控除効率が高まる。小規模企業共済等の掛金額に応じた綿密な再計算が必須。 |
| 1,000万円 | 約 195,000円 〜 215,000円 | 約 176,000円 | 高所得帯では会社員より上限枠が広がるケースも。年末の突発的な売上入金に対応できる柔軟な枠管理を推奨。 |
※上記数値は国民健康保険料の支払額や各種基礎数値を標準設定した概算です。正確な上限額は各自治体の税率や個別の所得控除の合算により前後します。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の税務相談や独立事業者コミュニティで頻出する、ふるさと納税にまつわるリアルな体験談を検証すると、共通するつまずきポイントが浮き彫りになります。
都内でWeb制作を行うフリーランス男性(30代)は次のように証言します。「独立1年目、会社員時代と同じ感覚で大手ポータルサイトの年収シミュレーターを使って10万円ほど寄附しました。しかし確定申告時、開業費や機材購入を経費計上した結果、課税所得が想定の半分以下に。自己負担2,000円のはずが、実質5万円以上の自腹寄附になってしまい手痛い勉強料となりました。」
また、帳簿管理の混乱を訴える声も目立ちます。「事業用のクレジットカードで返礼品を申し込んだため、会計ソフト上でどう処理していいか分からず税理士に叱られた」というケースです。ふるさと納税は事業活動ではなく完全な『私的支出』であるため、経理処理の切り分けを正しく理解していないと、確定申告前の帳簿修正に膨大な時間を奪われることになります。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、個人事業主のふるさと納税に関して誤った言説が散見されます。特に注意すべき2つの誤解を是正します。
誤解1:「ふるさと納税は事業の経費(租税公課など)で落とせる」
これは完全な誤りです。ふるさと納税は地方自治体に対する個人的な寄附金であり、所得税法上の「寄附金控除」に該当します。事業の売上を生み出すための必要経費ではないため、決算書の経費欄(租税公課や寄付金勘定)に算入することは一切認められません。
誤解2:「個人事業主でもワンストップ特例を使えば確定申告不要になる」
ワンストップ特例制度は、「確定申告を行わない給与所得者」を対象とした特例です。個人事業主は事業所得の申告のために確定申告を行う義務があるため、仮に寄附時にワンストップ特例申請書を自治体へ提出していても、確定申告書を提出した瞬間にその特例はすべて無効化されます。確定申告書の寄附金控除欄に改めて全額を記載しなければ、控除そのものが消滅してしまいます。
【実務ガイド】確定申告の書き方と帳簿の勘定科目・経費処理ルール
個人事業主がふるさと納税を行った際の実務フローは、日々の帳簿付けと年度末の確定申告書作成の2ステップに分かれます。
1. 帳簿付けと勘定科目の処理
事業用資金や事業用口座から寄附金を支払った場合は、プライベートな支出として処理します。
- 仕訳例(事業用口座から30,000円を支払った場合):
(借方)事業主貸 30,000円 / (貸方)普通預金 30,000円 - プライベート用の個人口座や私用クレジットカードから支払った場合は、事業用帳簿への仕訳入力自体が不要です。
2. 確定申告書への記入方法
国税庁の「確定申告書等作成コーナー」やクラウド会計ソフトを利用する場合、手元に各自治体から届いた「寄附金受領証明書」(またはポータルサイトが発行する「寄附金控除に関する証明書」のXMLデータ)を用意します。
- 第一表:「寄附金控除」の欄に、年間の寄附総額から2,000円を差し引いた金額が自動計算(または手入力)されて反映されます。
- 第二表:「寄附金控除」の項目に、寄附先の所在地、名称、寄附年月日、寄附金額を正確に記載します。証明書データを取り込む場合は自動入力されます。
【プロの結論】おすすめできる人・見送るべき人の特徴
個人事業主全員が無条件にふるさと納税を活用すべきかといえば、決してそうではありません。事業環境に応じた向き・不向きの判断基準は極めて明確です。
- 積極的に活用すべき人:
- 年間の売上推移が安定しており、10月〜11月時点で年間の利益予測がほぼ固まる事業者。
- 事業所得が300万円以上あり、米や飲料、日用品などの返礼品を通じて生活コストを堅実に防衛したい人。
- 慎重になるべき・見送るべき人:
- 開業初年度や業績のボラティリティが激しく、年末ギリギリまで黒字か赤字か読めない事業者。
- 年間の事業所得が200万円未満で、住宅ローン控除や手厚い医療費控除があり、住民税所得割額が極めて低い人。
- 手元の運転資金・キャッシュフローを最優先で確保しなければならない資金繰りフェーズにある事業者。
【ふるさと 納税 個人 事業 主】に関するよくある質問(FAQ)
Q1:個人事業主の上限額を最も正確に把握できるタイミングはいつですか?
A1:11月中旬から12月上旬がベストです。10月分までの月次決算を締め、11月・12月の確定売上と見込み経費、小規模企業共済などの年間控除額を積み上げたうえでシミュレーションを行うことで、誤差を最小限に抑えられます。
Q2:もし上限額を超えて寄附してしまった場合、どうなりますか?
A2:上限を超過した金額は、所得税や住民税からの控除対象にならず、単なる「全額自己負担の寄附」となります。自己負担2,000円の恩恵を受けられる枠を超えた分は、返礼品を通常購入するよりも割高な出費になるため注意が必要です。
Q3:事業を手伝っている専従者(家族)名義でふるさと納税はできますか?
A3:専従者給与を受け取っている家族自身に所得税や住民税が発生していれば、その専従者本人の名義と資金でふるさと納税を行うことが可能です。ただし、専従者本人の給与年収に応じた上限枠が適用されるため、事業主の枠とは完全に切り離して計算してください。
Q4:2026年現在の制度利用において、注意すべき法改正やルール変更はありますか?
A4:総務省の告示見直しにより、仲介ポータルサイト等による独自ポイント還元が禁止された新基準が完全に定着しています。ポイント還元率重視の駆け込みではなく、純粋な返礼品の内容や地域貢献度、そして確実な税額控除枠の計算に基づいた計画的な寄附が求められます。
まとめ:今後の動向と失敗しないための判断基準
個人事業主におけるふるさと納税は、正しく構造を把握して活用すれば、実質2,000円の負担で家計や生活を強力にサポートする優れた制度です。しかし、会社員のように「自動的に正確な枠が決まる」わけではない点に、事業主特有のリスクが潜んでいます。
失敗を防ぐための黄金律は、「年間所得の着地が見える年末まで無理に枠を使い切らないこと」、そして「経費や青色申告控除を反映した個人事業主専用の計算式を用いること」の2点に尽きます。事業のキャッシュフローと税負担のバランスを冷静に見極め、賢明なタックスプランニングの一環としてふるさと納税を活用してください。 (出典: ふるさと 納税 個人 事業 主(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。